


Resolución 502_192 de 2025 CREG
 DESCARGAS
RESOLUCIÓN 502 192 DE 2025
(diciembre 12)
<Fuente: Archivo interno entidad emisora>
<Publicado en la página web de la CREG: 10 de septiembre de 2026>
Diario Oficial No. 53.635 de 22 de septiembre de 2026
COMISIÓN DE REGULACIÓN DE ENERGÍA Y GAS - CREG
Por la cual se resuelve recurso de reposición interpuesto por la empresa Gases de la Guajira S.A. E.S.P. contra la Resolución CREG 502 032 de 2022.
LA COMISIÓN DE REGULACIÓN DE ENERGÍA Y GAS
En ejercicio de sus atribuciones constitucionales y legales, en especial las conferidas por la Ley 142 de 1994, y en desarrollo del Decreto 2253 de 1994 y 1260 de 2013; y,
CONSIDERANDO QUE:
I. ANTECEDENTES
Por medio de las Resoluciones CREG 202 de 2013, 138 de 2014, 090 y 132 de 2018 y, 011 de 2020, en adelante la Metodología, se establecieron los criterios generales para remunerar la actividad de distribución de gas combustible por redes de tubería y se dictaron otras disposiciones.
Mediante la Circular CREG 062 de 2020, modificada por la Circular CREG 068 de 2020 y adicionada por las Circulares 082 y 084 de 2020, el Director Ejecutivo estableció, entre el 19 de agosto y el 14 de septiembre de 2020, el Cronograma conforme al cual las empresas distribuidoras de gas combustible por redes que debían presentar solicitudes de aprobación de cargos para los mercados relevantes de distribución para el siguiente período tarifario, debían realizar el reporte de información a través del aplicativo Apligas y la presentación por medios electrónicos de dichas solicitudes.
Gases de la Guajira S.A. E.S.P., a través de la comunicación con radicado CREG E-2020-010736 del 4 de septiembre de 2020, y número de solicitud Apligas 2218, presentó solicitud tarifaria para: i) aprobar el Mercado Relevante de Distribución de Gas conformado por Mercados Existentes de Distribución y, ii) aprobar los cargos por uso del Sistema de Distribución correspondiente, aplicables a los usuarios de uso residencial y a los usuarios de uso diferente al residencial.
Mediante Resolución CREG 502 032 de 2022, se aprobó el Mercado Relevante de Distribución conformado por los Municipios de Riohacha, Barrancas, El Molino, Fonseca, Hatonuevo, Maicao, Manaure, San Juan del Cesar, Uribia, Urumita, Villanueva y la Jagua del Pilar pertenecientes al departamento de la Guajira y el cargo de distribución por uso del sistema de distribución de Gas Natural por redes de tubería para el mismo mercado.
Dicha resolución fue notificada a la empresa Gases de la Guajira S.A. E.S.P., así como a la Gobernación de la Guajira y a las alcaldías de Albania, Dibulla, Distracción y La Jagua del Pilar en el departamento de La Guajira, dado que algunos mercados que se integran y que son atendidos por la empresa antes citada, cuentan con recursos públicos provenientes de estas entidades.
Surtido el trámite de notificación de la referida decisión y estando dentro del término legal, mediante radicado CREG No. E2023002177 del 13 de febrero de 2023, la empresa Gases de la Guajira S.A. E.S.P. presentó recurso de reposición contra la decisión adoptada mediante Resolución CREG 502 032 de 2022.
II. CONSIDERACIONES DEL RECURRENTE
A continuación, se transcribe los motivos que sustentan el recurso interpuesto por la empresa Gases de la Guajira S.A. E.S.P.:
II. FUNDAMENTO FÁCTICO
1. Gases de la Guajira S.A. E.S.P. (en adelante "Gases de la Guajira”) es una empresa distribuidora y comercializadora de gas natural que presta el servicio de distribución de gas natural por redes en diferentes municipios del departamento de la Guajira.
2. Mediante la Resolución CREG 027 de 2018 modificada por la Resolución CREG 141 de 2018, la Comisión aprobó, conforme a la metodología tarifaria prevista en la Circular No. 034 de 2017, el cargo Promedio de Distribución por uso del Sistema de Distribución de gas combustible por redes a usuarios regulados, para el mercado relevante conformado por los municipios de Albania, Barrancas, Dibulla, Distracción, El Molino, Fonseca, Hatonuevo, La Jagua del Pilar, Maicao, Manaure, Riohacha, San Juan del Cesar, Uribia, Urumita y Villanueva en el Departamento de la Guajira, según solicitud tarifaria presentada por la empresa.
3. Posteriormente, el regulador por medio de la Circular 107 de 2018 solicitó a las empresas distribuidoras de gas combustible por redes de tubería que cuentan con Cargos Transitorios aprobados según la Circular CREG 034 de 2017, que manifestaran su decisión de solicitar la aprobación de un nuevo Cargo o de mantener vigente el Cargo Transitorio aprobado. Las empresas distribuidoras que solicitaran la aprobación de Cargos conforme a las Resoluciones CREG 202 de 2013, sus modificaciones y adiciones, deberían presentar sus solicitudes de aprobación de Cargos para Mercados Relevantes de Distribución para el Siguiente Periodo Tarifario de acuerdo con el cronograma y requerimientos establecidos por parte de la Dirección Ejecutiva mediante Circular CREG 068 de 2020.
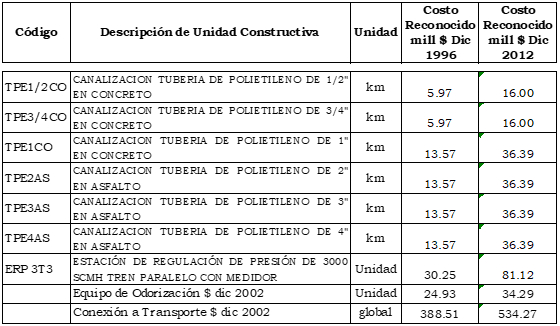
4. En el Numeral 4.9 del Anexo 4 de la Resolución CREG 202 de 2013 se establecen los Costos de las Unidades Constructivas para valorar la Inversión Existente (IE)de Gases de la Guajira según la última revisión tarifaria, de la siguiente manera:
Unidades Constructivas de Distribución de Gas existentes en 2002
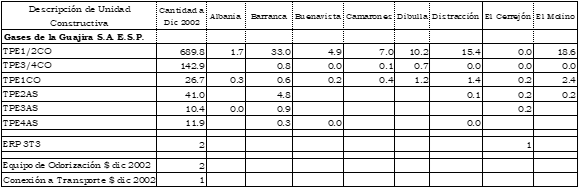
5. En el Numeral 5.9 del Anexo 5 de la Resolución CREG 202 de 2013 se establecen las cantidades de unidades constructivas reconocidas como Inversión Existente (IE) a Gases de la Guajira según la última revisión tarifaria, de la siguiente manera:
Unidades Constructivas de Distribución de Gas existentes en 2002
6. Mediante Circulares CREG 030 de 2019 y CREG 077 de 2020 se divulgó el procedimiento aplicable al trámite de solicitudes tarifarias para la aprobación de mercados relevantes de distribución de gas combustible por redes de tubería y de sus cargos de distribución para el siguiente período tarifario, conforme a la Metodología.
7. Mediante Circular 31 de 2019 se solicitó a las empresas distribuidoras el cargue en el aplicativo Apligas de la información de activos con el fin de establecer la muestra para proceder a adelantar la verificación de la calidad de la información sobre los activos reportados por las empresas distribuidoras de gas combustible por redes para determinar los cargos por uso de los sistemas de distribución, conforme a lo previsto en el Anexo 3 de la Metodología.
8. Mediante comunicación con radicado CREG S-2019-006054 se notificó a GASES DE LA GUAJIRA S.A E.S.P. el inicio del proceso de Verificación Tipo I respecto de la información reportada por ésta en Apligas; proceso adelantado por la firma DIVISA INGENIEROS CONSULTORES ASOCIADOS LTDA. en virtud de Contrato N° 073 de 2019 suscrito para el efecto, la cual con base en los resultados de las verificaciones documental y de campo efectuadas concluyó en el Informe Final que la Empresa cumple con los requisitos establecidos en la Metodología y recomendó a la Comisión "ACEPTAR la información reportada por la empresa GASES DE LA GUAJIRA S.A E.S.P. para efectos de la aprobación de cargos tarifarios de distribución de gas combustible por redes de tubería.”
9. Con posterioridad, mediante comunicación de radicado S-2020-001263 la CREG notifica a Gases de La Guajira que superó satisfactoriamente la verificación tipo I de que trata el Numeral 1 del Anexo 3 de la metodología vigente.
10. Gases de la Guajira mediante comunicación con radicado CREG E-2020-010736 del 04 de septiembre de 2020, procedió a solicitar la aprobación de Cargos de Distribución para su Mercado Relevante de Distribución.
11. De manera particular respecto a la Inversión Base, Gases de la Guajira solicitó que se reconociera lo siguiente:
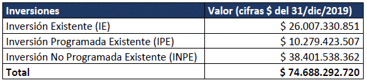
12. Con relación a la información reportada por la empresa como IE, es necesario aclarar lo siguiente:
12.1 En la IE se incluyeron inversiones ejecutadas por la empresa en el periodo tarifario previo al 2002, pero que no estan (SIC) reconocidas en la IE de esta revisión tarifaria.
12.2 Lo anterior, debido a diferencias respecto de la metodología para la identificación de las cantidades de las unidades constructivas. En efecto, mientras que, anteriormente para determinar por ejemplo la cantidad de kilómetros construidos por la empresa se realizaban mediciones y cálculos sobre planos, actualmente es posible realizar una medición mucho más exacta y precisa en virtud de nuevas metodologías de medición en campo como la georreferenciación, las cuales se aportan como prueba al presente recurso. Así las cosas, debido a que la IE reconocida en la última revisión tarifaria no reflejaba la realidad de las inversiones ejecutadas por la empresa, se procedió a reportar las cantidades correctas. Las cuales superó satisfactoriamente la verificación tipo I de que trata el Numeral 1 del Anexo 3 de la metodología vigente. Y fueron avaladas por el respectivo auditor DIVISA INGENIEROS CONSULTORES ASOCIADOS LTDA., tal cual como se establece en los considerandos de la resolución CREG 502 023 de 2022: "ACEPTAR la información reportada por la empresa GASES DE LA GUAJIRA S.A E.S.P. para efectos de la aprobación de cargos tarifarios de distribución de gas combustible por redes de tubería.”
12.3 En la medida en que gran parte de las inversiones fueron ejecutadas con anterioridad al año 2002, la empresa interpretó que las mismas debían ser reportadas a través de la variable de IE.
13. Con relación a la información reportada por la empresa como INPE, es necesario aclarar lo siguiente:
13.1 La inversión en activos que fueron ejecutados antes de la fecha de corte diciembre 2002 del anterior periodo tarifario y que no fueron reportados en el Inversiones Existentes (IE), fue reportada homologando los activos a las Unidades Constructivas y valorada a los costos establecidos en la Resolución CREG 011 de 2003 y listados en el ANEXO 6 de la Resolución CREG 202 de 2013. Esta inversión fue reportada en pesos de la Fecha Base. (31 de dic de 2019).
14. La Comisión de Regulación de Energía y Gas "CREG” expidió la Resolución CREG 502 032 de 2022 mediante la cual se aprueba cargo transitorio por uso del sistema de distribución de gas combustible por redes de tubería, para el mercado relevante conformado por municipios de Riohacha, Albania, Barrancas, Dibulla, Distracción, El Molino, Fonseca, Hatonuevo, Maicao, Manaure, Sanjuan del Cesar, Uribia, Urumita, Villanueva y La Jagua del Pilar en él departamento de La Guajira, según solicitud tarifaria presentada por Gases de la Guajira.
15. A través del anexo 1 de la Resolución CREG 502 032 de 2022, la Comisión resolvió lo siguiente respecto a la Inversión existente (IE), la Inversión Programada en nuevas inversiones que fue reconocida y ejecutada en la anterior revisión tarifaria (IPE) y la Inversión Ejecutada durante el periodo tarifario y No prevista en el programa de nuevas Inversiones (INPE):
ANEXO 1.
INVERSIÓN BASE.
La Inversión Base para determinar los Cargos de Distribución para el Mercado Relevante de Distribución aprobado en el Artículo 1 de esta Resolución se compone como se indica a continuación:
Inversión Existente: Es la Inversión reconocida como existente en la última revisión tarifaria, por un valor $22,373,380,549 ($ 31 de diciembre de 2019), que corresponde a la detallada en el Numeral 5.2 del Anexo 5 de la Metodología para la remuneración de la actividad de distribución de gas combustible por red de tubería contenida en la Resolución CREG 202 de 2013 y sus modificaciones.
Inversión Programada en nuevas inversiones que fue reconocida y ejecutada en la anterior revisión tarifaria (IPE): Es la Inversión en activos que fueron reportados en el programa de nuevas inversiones en la anterior solicitud tarifaria, que se ejecutaron hasta diciembre de 2019, la cual se reconoce por un valor de $10,279,423,507 ($ 31 de diciembre de 2019) y, corresponde a la que se presenta y analiza en el Documento CREG 502 023 de 2022 que soporta y hace parte integral de la presente Resolución.
Inversión Ejecutada durante el período tarifario y No Prevista en el Programa de Nuevas Inversiones (INPE): Inversión en activos que fueron ejecutados hasta diciembre de 2019 y que no fueron reportados en el Programa de Nuevas Inversiones, la cual se reconoce por un valor de $ 37,232,599,052 ($ 31 de diciembre de 2019) y, corresponde a la que se presenta y analiza en el Documento CREG 502 023 de 2022 que soporta y hace parte integral de la presente Resolución.
Programa de Nuevas Inversiones para Municipios Nuevos (INPI). El Programa de Nuevas Inversiones se reconoce por un valor de $ 0 y corresponde al que se presenta y analiza en el Documento CREG 502 023 de 2022 que soporta y hace parte integral de la presente Resolución.
16. En el documento CREG 502 023 de 2022 (soporte de la Resolución CREG 502 032 de 2022), la Comisión no expone argumentos del no reconocimiento de la Inversión Existente (IE)
17. Finalmente, respecto a la Inversión Ejecutada durante el periodo tarifario y No prevista en el programa de nuevas Inversiones (INPE), la comisión manifestó:
4.2.3.1.4 Inversión Ejecutada durante el período tarifario y No Prevista en el Programa de Nuevas Inversiones (INPE)
La inversión reconocida en activos que fueron ejecutados hasta la fecha de corte y que no fueron reportados en el Programa de Nuevas Inversiones corresponde a un valor de $37,232,599,052, a pesos de diciembre de 2019, y su descripción se presenta en el Numeral ¡Error! No se encuentra el origen de la referencia. del ¡Error! No se encuentra el origen de la referencia. del presente documento.
En cuanto a la INPE reportada por la empresa, la Comisión determino lo siguiente:
- No se reconocerán las siguientes unidades constructivas:
Cuadro 13. Lista de unidades constructivas no reconocidas como INPE de la empresa GASES DE LA GUAJIRA S.A. E.S.P.
| Municipio | Cod UC | Costo unitario | Tipo de Inversión | Red | U. Medida | Inicio de Operación | Cantidad | Costo total |
| Barrancas-La guajira | TPE3/4CO | 43,855,244 | Activos Inherentes a la Operación | Secundaria | Kilómetros | 2002 | 0.05 | 2,280,472.70 |
| Barrancas-La guajira | TPE2CO | 58,073,454 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2002 | 0.14 | 7,839,916.32 |
| Barrancas-La guajira | TPE3CO | 109,905,861 | Activos Inherentes a la Operación | Primaria | Kilómetros | 1998 | 0.02 | 1,978,305.50 |
| Barrancas-La guajira | TPE2TA | 63,498,528 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2002 | 0.06 | 3,746,413.18 |
| Barrancas-La guajira | TPE3TA | 90,301,111 | Activos Inherentes a la Operación | Primaria | Kilómetros | 1998 | 0.02 | 1,896,323.34 |
| Barrancas-La guajira | TPE2ZV | 30,952,362 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2002 | 0.16 | 4,924,350.90 |
| Barrancas-La guajira | TPE3ZV | 53,020,137 | Activos Inherentes a la Operación | Primaria | Kilómetros | 1998 | 0.32 | 16,959,136.84 |
| Maicao-La guajira | TPE3/4AS | 62,122,977 | Activos Inherentes a la Operación | Secundaria | Kilómetros | 2001 | 0.67 | 41,440,995.69 |
| Maicao-La guajira | TPE2AS | 72,498,485 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2001 | 0.59 | 42,756,706.60 |
| Maicao-La guajira | TPE3/4ZV | 16,652,900 | Activos Inherentes a la Operación | Secundaria | Kilómetros | 2002 | 1.49 | 24,743,480.87 |
| Maicao-La guajira | TPE2ZV | 30,952,362 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2001 | 1.32 | 40,906,172.64 |
| San juan del cesar-La guajira | TPE3ZV | 53,020,137 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2000 | 0.01 | 571,863.01 |
| Riohacha-La guajira | TPE3/4CO | 43,855,244 | Activos Inherentes a la Operación | Secundaria | Kilómetros | 2001 | 0.36 | 15,577,382.76 |
| Riohacha-La guajira | TPE3CO | 109,905,861 | Activos Inherentes a la Operación | Primaria | Kilómetros | 1998 | 0.04 | 4,429,206.20 |
| Riohacha-La guajira | TPE3/4TA | 49,402,199 | Activos Inherentes a la Operación | Secundaria | Kilómetros | 2001 | 0.84 | 41,399,537.14 |
| Riohacha-La guajira | TPE2ZV | 30,952,362 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2001 | 0.37 | 11,344,433.53 |
| Riohacha-La guajira | TPE2ZV | 30,952,362 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2002 | 0.31 | 9,482,071.06 |
| Riohacha-La guajira | TPE3ZV | 53,020,137 | Activos Inherentes a la Operación | Primaria | Kilómetros | 1998 | 0.30 | 16,095,898.48 |
| Riohacha-La guajira | TPE3ZV | 53,020,137 | Activos Inherentes a la Operación | Primaria | Kilómetros | 1999 | 0.26 | 13,654,576.16 |
| Riohacha-La guajira | TPE3ZV | 53,020,137 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2000 | 0.20 | 10,521,846.86 |
| Distraccion-La guajira | TPE3CO | 109,905,861 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2001 | 0.35 | 38,906,674.80 |
| Distraccion-La guajira | TPE2TA | 63,498,528 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2002 | 0.02 | 1,015,976.46 |
| Distraccion-La guajira | TPE3TA | 90,301,111 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2001 | 0.05 | 4,063,550.02 |
| Distraccion-La guajira | TPE2ZV | 30,952,362 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2001 | 0.00 | 5,116.43 |
| Distraccion-La guajira | TPE2ZV | 30,952,362 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2002 | 0.08 | 2,355,590.52 |
| Distraccion-La guajira | TPE3ZV | 53,020,137 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2001 | 1.62 | 85,687,799.97 |
| Hatonuevo-La guajira | TPE3ZV | 53,020,137 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2002 | 0.00 | 186,252.32 |
| Albania-La guajira | TPE2ZV | 30,952,362 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2002 | 0.79 | 24,484,866.11 |
| Albania-La guajira | TPE3ZV | 53,020,137 | Activos Inherentes a la Operación | Primaria | Kilómetros | 2002 | 0.15 | 7,976,879.72 |
| Albania-La guajira | CUSTM000498 | 691,707,514 | Activos Especiales | Primaria | Unidad | 2002 | 1.00 | 691,707,514.55 |
| TOTAL | 1,168,939,310 | |||||||
Lo anterior en atención a que están reportadas con año de entrada operación entre 1998 y 2002 y en ese periodo se reconoce únicamente la inversión existente del numeral 4.2.3.1.1.
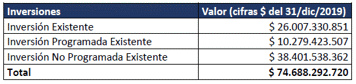
18. Conforme a lo anterior, la Comisión no aceptó la totalidad de los valores reportados por la empresa para las variables IE, IPE e INPE, y, por el contrario, decidió reconocer una inversión menor conforme se detalla a continuación:
| VARIABLE | VALOR SOLICITADO | VALOR APROBADO | DIFERENCIA |
| IE | $ 26.007.330.851 | $ 22.373.380.549 | $ 3.633.950.302 |
| IPE | $ 10.279.423.507 | $ 10.279.423.507 | $0 |
| INPE | $ 38.401.538.362 | $ 37.232.599.052 | $ 1.168.939.310 |
| TOTAL | $ 74.688.292.719 | $ 69.885.403.108 | $ 4.802.889.612 |
Cifras en pesos de diciembre de 2019
19. De esta manera, la Comisión no tuvo en cuenta inversiones por valor de $ 4.802.889.612 que fueron realizadas por la empresa y reportadas para su reconocimiento, el detalle de estas inversiones se encuentra en el ANEXO 1 de este documento.
20. Lo anterior implica una afectación importante en los ingresos de Gases de la Guajira ya que los cargos de distribución que aprueba la Resolución CREG 502 032 de 2022 no remunerarían la totalidad de la inversión realizada por la empresa.
21. En el artículo 5 de la Resolución CREG 027 de 2018 modificada por la Resolución CREG 141 de 2018, se determina los Cargos de Distribución Aplicable a los Usuarios de uso Residencial.
22. En el artículo 6 de la Resolución CREG 027 de 2018 modificada por la Resolución CREG 141 de 2018, se determina los Cargos de Distribución Aplicable a los Usuarios de uso No Residencial.
23. En la Solicitud Tarifaria identificada con el radicado CREG E-2020-010736, se solicitó la aprobación de Cargos de Distribución para Usuarios Residenciales y No Residenciales de manera diferenciada
24. El artículo 9.3 de la Resolución CREG 202 de 2013, establece la posibilidad, no la obligatoriedad, de determinar un solo cargo de distribución que será aplicable a usuarios residenciales y a usuarios diferentes al de uso residencial, para el caso en que todos los usuarios estén conectados a la red secundaria.
25. Según lo expuesto por la Gobernación de La Guajira en carta enviada a la CREG el 2 de junio de 2015 (ANEXO 2), el objetivo principal del Departamento, al otorgar recursos públicos para la construcción de redes, fue beneficiar a todos los habitantes con la masificación del servicio de gas natural en todo el departamento de La Guajira.
26. A partir de la Resolución 202 de 2013, y de manera específica de las acciones que se presentaron con posterioridad a la expedición de la misma, relacionados particularmente con la definición de un Cargo Transitorio, la CREG expidió la Resolución 027 de 2018, modificada por la Resolución CREG-141 del mismo año, en la que incluyó como obligación para Gases de La Guajira, la aplicación de una gradualidad en la que básicamente el regulador le impidió aplicar la tarifa plena a ciertos segmentos de la demanda, desde el momento de la expedición del acto administrativo, debiendo recuperar tales valores dentro de un periodo de tiempo futuro establecido en la norma.
27. Gases de La Guajira, no tenía forma de no aplicar la gradualidad y en ese sentido, obró de acuerdo con los parámetros establecidos en la Resolución de carácter particular, por lo que ha dejado de recaudar un valor de $708.435.398, de los cuales, a la fecha, no se han recuperado. La gradualidad se continuará aplicando entre tanto la CREG no apruebe nuevos Cargos de Distribución para el Siguiente Periodo Tarifario.
III. FUNDAMENTO JURÍDICO
Sobre el fundamento de la resolución que se repone
Como se desprende la parte considerativa de la Resolución que se repone, el acto administrativo que ésta contiene, no es el resultado de una aplicación pura de una metodología tarifaria, sino una mezcla de parámetros definidos en la Resolución CREG 202 de 2013 y de la aplicación directa de la Ley 142 de 1994, por lo menos desde el punto de vista formal.
En ese sentido, es válido argumentar que la inclusión o la exclusión de inversiones pueden verse sustentadas no solamente en los estrictos parámetros que determina el regulador en sus diferentes resoluciones, sino adicionalmente en aquellos parámetros definidos por el legislador, que resultan más amplios, y que deben ser evaluados por el regulador con base en los mismos.
Así, en términos generales puede afirmarse que la ley 142 de 1994 determina la configuración de las bases tarifarias de las actividades sujetas al régimen de libertad regulada, de conformidad con los criterios establecidos en el artículo 87 de la misma norma, dentro de los cuales se destaca de manera particular y por su relevancia para los asuntos que nos ocupan, los criterios de eficiencia económica y suficiencia financiera.
Del texto del primero de los criterios, de la forma como se incluye en la ley, es totalmente válido afirmar que en la medida en que un activo esté asociado al servicio público, y que los usuarios hagan uso del mismo, su inclusión en la base tarifaria es obligatoria para el regulador, quien se limita exclusivamente a determinar si el valor a incluir es eficiente (y por lo tanto si el valor del mismo corresponde a un precio de mercado) y si el activo es total o parcialmente necesario frente al servicio público particular.
En el caso que nos ocupa, y como se desprende de las pruebas que se anexan al presente recurso, no hay duda que los activos que el regulador omitió incluir, son activos útiles, usados en la prestación del servicio, y necesarios para el mismo, lo que implica que la luz de la ley 142 deben ser considerados por el regulador en la base tarifaria.
En el caso del criterio de suficiencia financiera, es evidente que la empresa tiene el derecho a recibir una remuneración por el activo que pone a disposición del servicio público, a que su patrimonio sea adecuadamente remunerado, y por supuesto a recuperar los costos asociados al mismo.
Al mismo tiempo, este mismo argumento permite señalar que, dado que el regulador argumenta que la fuente de derecho que justifica su accionar está basada en la aplicación directa de la ley 142, la negación a la inclusión de los activos en la base tarifaria justificada en los parámetros estrictos de la regulación no es suficiente para negar la inclusión de los activos.
Sin perjuicio de lo anterior, exponemos a consideración los argumentos que, desde el punto de vista regulatorio, justificarían igualmente la inclusión de dichos activos, tal y como se desarrolla de la siguiente manera:
Sobre los argumentos regulatorios
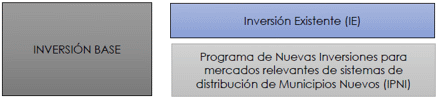
Según lo establecido en la Resolución CREG 202 de 2013, la Inversión Base está constituida por la Inversión Existente a la Fecha de Corte y/o el Programa de Nuevas Inversiones para mercados relevantes de Sistemas de Distribución de Municipios Nuevos (IPNI).
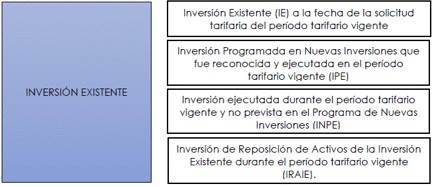
Asimismo, la Resolución establece que la Inversión Existente está compuesta por la Inversión Existente (IE) a la fecha de la solicitud tarifaria del periodo tarifario vigente; la Inversión Programada en Nuevas Inversiones que fue reconocida y ejecutada durante el Período Tarifario vigente (IPE); la Inversión ejecutada durante el Período Tarifario vigente y no prevista en el Programa de Nuevas Inversiones (INPE); y finalmente, la reposición de Inversión Existente durante el período tarifario vigente, esto es, la Inversión de Reposición de Activos de la Inversión Existente (IRAIE).
En el siguiente esquema se resume lo establecido en la regulación sobre el particular:
Por su parte la Inversión Existente está compuesta de la siguiente manera:
De acuerdo con lo anterior, Gases de la Guajira reportó el inventario de activos que conformaban la Inversión Existente en el Mercado Relevante Existente de Distribución para el Siguiente Periodo Tarifario.
1. Diferencias respecto de la Inversión IE
Para efectos de reportar la IE, la empresa utilizó la información establecida en los numerales 4.9 y 5.9 de los anexos 4 y 5 respectivamente de la Resolución CREG 202 de 2013, en los cuales se detallan tanto los Costos de las Unidades Constructivas para valorar la Inversión Existente (IE) según la última revisión tarifaria de Gases de la Guajira, como las cantidades de unidades constructivas reconocidas como Inversión Existente (IE), también según la última revisión tarifaria de la empresa.
Adicionalmente, tal y como se aclaró en el capítulo anterior, en la IE se incluyeron inversiones ejecutadas por la empresa de manera previa al anterior periodo tarifario, pero que no estaban reconocidas en la IE de la última revisión tarifaria, debido a las diferencias metodológicas para su cuantificación. Como consecuencia, en la medida en que las inversiones fueron ejecutadas con anterioridad al periodo tarifario que culmina, la empresa interpretó que las mismas debían ser reportadas en la variable de IE pues de lo contrario, no se estaría reconociendo la realidad de las inversiones que han sido ejecutadas por la empresa para garantizar la prestación continua, eficiente y de calidad del servicio público.
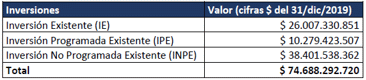
En este sentido, Gases de la Guajira reportó como Inversión Existente un valor de $ 26.007.330.851 ($ a 31 de diciembre de 2019). No obstante, la Comisión solamente reconoció un valor de $ 22.373.380.549 ($ a 31 de diciembre de 2019).
Teniendo en cuenta lo resuelto en la Resolución CREG 502 032 de 2022, entendemos que, para la Comisión, las inversiones ejecutadas por la empresa de manera previa al anterior periodo tarifario, pero que no estaban reconocidas en la IE de la última revisión tarifaria, no deben ser reconocidas a través de la variable de la IE, seguramente, en la medida que no se ajustan en un 100% a la definición prevista para dicha variable en la Resolución CREG 202 de 2013. Sin embargo, entendemos también que lo anterior no significa que esas inversiones no deban ser reconocidas, pues de ser así, se estarían transgrediendo los criterios tarifarios de eficiencia y suficiencia financiera. Adicionalmente, las cantidades reportadas concuerdan con la realidad de las Inversiones realizadas por la empresa Gases de La Guajira, las cuales fueron validadas por la empresa DIVISA INGENIEROS CONSULTORES ASOCIADOS LTDA. Y superaron satisfactoriamente la verificación tipo I de que trata el Numeral 1 del Anexo 3 de la metodología vigente.
Como consecuencia de lo anterior, las inversiones podrían ser reconocidas también a través de la variable INPE, correspondiente a inversión en activos que fueron ejecutados hasta la fecha de corte y que no fueron reportados en el Programa de Nuevas Inversiones, homologados a las Unidades Constructivas y valorados a los costos establecidos en la Resolución CREG 011 de 2003 y listados en el ANEXO 6 de la Resolución CREG 202 de 2013.
De esta manera, la Comisión podría reconocer y aceptar la inclusión de estas inversiones como parte de la INPE toda vez que las mismas se ajustan a lo previsto en el literal c) del artículo 9.5 de la Resolución CREG 202 de 2013.
Ahora bien, estas inversiones también podrían ser valoradas de acuerdo con las Unidades Constructivas y los costos unitarios, ajustados a la Fecha Base, definidos en el ANEXO 4 y ANEXO 5 de la Resolución CREG 202 de 2013, conforme a lo establecido en el numeral 9.6.1. de la misma Resolución CREG 202 de 2013. El numeral citado establece expresamente lo siguiente:
"9.6.1. Unidades Constructivas para la Valoración de la Inversión en Activos Existente (IE): La Inversión Existente correspondiente a activos realizados antes del Período Tarifario anterior (Resolución CREG 011 de 2003) será valorada de acuerdo con las Unidades Constructivas y los costos unitarios, ajustados a la Fecha Base, definidos en el ANEXO 4 y ANEXO 5 de esta resolución.”
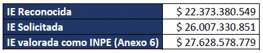
2. Diferencias respecto de la inversión INPE
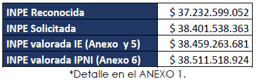
Con relación a las Inversiones INPE, la empresa reportó un valor de $38.401.538.362 ($ a 31 de diciembre de 2019); sin embargo, la Comisión solamente reconoció un valor de $ 37.232.599.052 ($ a 31 de diciembre de 2019). Argumentando, que las unidades constructivas excluidas, el año de entrada en operación de las mismas está entre 1998 y 2002, y en ese periodo se reconoce únicamente la inversión existente del numeral 4.2.3.1.1. del documento CREG 502 023.
Conforme se explicó en el acápite anterior, a pesar de que Gases de la Guajira reportó las inversiones que ha ejecutado conforme a lo establecido en la Resolución CREG 202 de 2013, existen diferencias respecto de las inversiones reportadas y las aprobadas por la Comisión.
Al efectuar un análisis detallado de la información, se evidencia que estas diferencias obedecen principalmente al hecho de que la Comisión dejó de incluir inversiones a pesar de que las mismas fueron realizadas por la empresa y reportadas conforme a lo establecido en la Resolución CREG 202 de 2013.
Teniendo en cuenta lo resuelto en la Resolución CREG 502 032 de 2022, entendemos que, para la Comisión, las inversiones ejecutadas por la empresa de manera previa al anterior periodo tarifario, pero que no estaban reconocidas en la IE de la última revisión tarifaria, no deben ser reconocidas a través de la variable de la IE, seguramente, en la medida que no se ajustan en un 100% a la definición prevista para dicha variable en la Resolución CREG 202 de 2013. Sin embargo, entendemos también que lo anterior no significa que esas inversiones no deban ser reconocidas, pues de ser así, se estarían transgrediendo los criterios tarifarios de eficiencia y suficiencia financiera. Adicionalmente, las cantidades reportadas concuerdan con la realidad de las Inversiones realizadas por la empresa Gases de La Guajira, las cuales fueron validadas por la empresa DIVISA INGENIEROS CONSULTORES ASOCIADOS LTDA. Y superaron satisfactoriamente la verificación tipo I de que trata el Numeral 1 del Anexo 3 de la metodología vigente.
Como consecuencia de lo anterior, las inversiones podrían ser reconocidas también a través de la variable INPE, correspondiente a inversión en activos que fueron ejecutados hasta la fecha de corte y que no fueron reportados en el Programa de Nuevas Inversiones, homologados a las Unidades Constructivas y valorados a los costos establecidos en la Resolución CREG 011 de 2003 y listados en el ANEXO 6 de la Resolución CREG 202 de 2013.
De esta manera, la Comisión podría reconocer y aceptar la inclusión de estas inversiones como parte de la INPE toda vez que las mismas se ajustan a lo previsto en el literal c) del artículo 9.5 de la Resolución CREG 202 de 2013.
Ahora bien, estas inversiones también podrían ser valoradas de acuerdo con las Unidades Constructivas y los costos unitarios, ajustados a la Fecha Base, definidos en el ANEXO 4 y ANEXO 5 de la Resolución CREG 202 de 2013, conforme a lo establecido en el numeral 9.6.1. de la misma Resolución CREG 202 de 2013. El numeral citado establece expresamente lo siguiente:
"9.6.1. Unidades Constructivas para la Valoración de la Inversión en Activos Existente (IE): La Inversión Existente correspondiente a activos realizados antes del Período Tarifario anterior (Resolución CREG 011 de 2003) será valorada de acuerdo con las Unidades Constructivas y los costos unitarios, ajustados a la Fecha Base, definidos en el ANEXO 4 y ANEXO 5 de esta resolución.”
Otra opción, podría ser que estas inversiones sean valoradas como unidades constructivas nuevas de acuerdo con las Unidades Constructivas y los costos unitarios, ajustados a la Fecha Base, definidos en el ANEXO 8 de la Resolución CREG 202 de 2013.
Conforme a lo expuesto, con independencia de la variable a través de la cual la Comisión decida reconocer las inversiones, esto es, ya sea a través de la IE, INPE, o bien a través de la INPI, así como con independencia de la manera en que la Comisión considere más adecuado hacer la identificación y la valoración de las unidades constructivas, lo cierto es que las mismas no pueden dejar de ser incluidas para su respectivo reconocimiento en la base tarifaria de la empresa.
Asimismo, una unidad constructiva especial que fue ejecutada por la empresa también dejó de ser reconocidas por la Comisión.
En la siguiente tabla se resumen los valores de las inversiones valoradas con ambos criterios, es decir como si fuese Inversión No Prevista o Inversión Nueva:
3. Diferenciación Cargos de Distribución para Usuarios Residenciales y No Residenciales
Con relación a la Petición descrita en el numeral 1.1 del presente documento, vale la pena resaltar tres aspectos importantes. En primer lugar, la Resolución CREG 027 de 2018, por la cual se aprueban los Cargos Transitorios para el Mercado Relevante de Gases de La Guajira bajo la metodología establecida en la Resolución CREG 202 de 2013, el cálculo de estos Cargos Transitorio se realiza de manera diferenciada para los dos tipos de mercado, Usuarios Residenciales y Usuarios No Residenciales. Así mismo, en la Solicitud Tarifaria enviada, se solicitaron Cargos de Distribución diferenciados para los Usuarios Residenciales y No Residenciales. En este sentido, consideramos consistente con los Cargos de Distribución Transitorios vigentes y la Solicitud Tarifaria realizada, que los Cargos de Distribución Definitivos para el Mercado Relevante de Gases de La Guajira sean calculados de manera diferenciada para Usuarios Residenciales y No Residenciales.
Así mismo, el artículo 9.3 de la Resolución CREG 202 de 2013 establece la posibilidad, no la obligatoriedad, de determinar un solo cargo de distribución que será aplicable a Usuarios Residenciales y a Usuarios No Residenciales.
Finalmente, consideramos conveniente la diferenciación de los Cargos de Distribución para disminuir el aumento Tarifario a los Usuarios No Residenciales. En el caso que los Cargos de Distribución descritos en el Resolución CREG 502 032 de 2022 se implementen, los Usuarios No Residenciales experimentarían un aumento promedio del 42%. Lo anterior afecta directamente la competitividad del Gas Natural ante otros energéticos y la productividad del sector no residencial en el Departamento de La Guajira,
4. Segmentación de Submercados del Mercado Relevantes
Con relación a la Petición descrita en el numeral 1.2 del presente documento, vale la pena resaltar que según lo expuesto por la Gobernación de La Guajira en carta enviada a la CREG el 2 de junio de 2015 (ANEXO 2), el objetivo principal del Departamento, al otorgar recursos públicos para la construcción de redes, fue beneficiar a todos los habitantes con la masificación del servicio de gas natural en todo el departamento de La Guajira.
Así mismo, consideramos que el espíritu de la Resolución CREG 202 de 2013, al incluir la posibilidad de considera recursos públicos en los cálculos de los Cargos de Distribución, es en reducir la Carga Tarifaria de los usuarios beneficiados de estos recursos. De mantenerse la segmentación de submecardos tal cual como la Comisión propone los usuarios de Manaure, Uribia, Urumita, Villanueva, El Molino y Hatonuevo experimentarían un Cargo Promedio de Distribución superior a los cargos, tal y como se muestra a continuación.
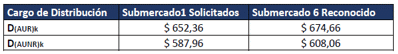
En este sentido, consideramos que la Segmentación establecida en el artículo 1 de la Resolución CREG 502 023 de 2022, se encuentra en contra del espíritu de la Resolución CREG 202 de 2013 y la intención del la Gobernación de La Guajira en beneficiar a todos los habitantes de su departamento.
5. Diferencias respecto al AOM
Para efectos de reportar los gastos de AOM para la actividad de distribución para Mercados Existentes, la empresa utilizó la información reportada en respuesta a las Circulares CREG 004 y 065 de 2017. Si bien comprendemos el ejercicio realizado por la Comisión y aceptamos la depuración realizada, entendiendo que parte de estos gastos pertenecen al rubro de Comercialización, consideramos que los cálculos referentes al AOM mostrados en el documento CREG 502 023 presentan varias inconsistencias, las cuales son descritas a continuación:
a. Diferencias Porcentaje de gastos de AOM eficiente, replicando el cálculo realizado por la Comisión
En primer lugar, en el Anexo 3 del Documento CREG 502 023 se menciona que el monto eficiente de gastos de AOM a reconocer corresponde a $6,340,155,528 (pesos de diciembre de 2019), sin embargo, la información mostrada en el Cuadro 17 del mismo anexo, establece que el monto eficiente de gastos de AOM asciende a $6,665,125,693, tal y como se muestra a continuación:

Seguidamente, en los numerales 2-4 del Anexo 3 del Documento CREG 502 023 se muestra como se llega al cálculo del porcentaje eficiente del AOM. Particularmente, en el numeral 2, se muestra los Gastos de AOM asignados y la BRA a fecha de corte:
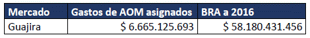
Al realizar la división de los Gastos de AOM asignados y la BRA a fecha de corte, da como resultado un 11.46% diferente al 9.07% mostrado en el documento.
Así mismo, esta nueva razón del AOMrk/BRAk de 11.46% afecta la operación de la Semisuma de la siguiente manera:


Teniendo en cuenta estos valores y manteniendo la misma Base de Activos, el nuevo monto de AOM eficiente ascendería a $ 7.992.716.772, tal y como se muestra a continuación.

b. Inclusión del BRA solicitado en el AOM eficiente
Al análisis mostrado anteriormente, se debe agregar el efecto que tiene la BRA solicitada, ya que los cálculos para determinar el Monto de AOM eficiente depende de la Base Regulatoria de Activos. a continuación, se muestran los valores con la BRA solicitada:




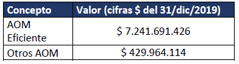
De este modo, el valor del AOM eficiente ascendería a $ 7.241.691.246, cifras a diciembre de 2019.
c. Reconocimiento Terrenos en otros AOM
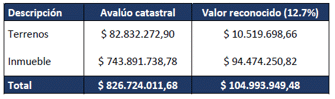
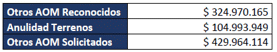
En el numeral 4.2.3.5. del documento CREG 502 023, se establece que la comisión no tuvo en cuenta los valores reportados de los Terrenos, aduciendo que estos no incluyen información de certificados de libertad y tradición u otra información referente para soportarlos. Teniendo en cuenta lo anterior, adjunto al presente Documento se encuentran los Certificados de Libertad y Tradición de los terrenos mencionados. Así las cosas, se debería de incluir el monto de $104.993.949, por lo que el monto total de los otros AOM ascendería a $ 429.964.114. A continuación, se muestran los cálculos correspondientes a estos valores:
d. Gastos AOM a Reconocer
De este modo, teniendo en cuenta los cálculos descritos en los incisos b y c de esta sección del documento, El valor de gastos de AOM a reconocer asciende a $ 7.671.655.540 a pesos de diciembre de 2019, el cual corresponde a $ 7.241.691.426 y los valores correspondientes a los otros gastos de AOM de revisiones periódicas y resolución CREG 127 de 2013 por un valor de $429.964.114.
6. Solicitud Aprobación Gradualidad
De acuerdo con lo anterior, la Resolución 027 de 2018, modificada por la Resolución CREG-141 del mismo año, le otorgó a Gases de La Guajira el derecho a cobrar la tarifa plena aprobada a todos los usuarios de su red de distribución, y fue por disposición particular y específica de la CREG, respecto de Gases de La Guajira, que la empresa se vio obligada a aplicar las fórmulas de gradualidad, cuya suspensión, una vez se aprueben los nuevos Cargos le impedirán a la compañía lograr los ingresos a los que tenía derecho.
La fijación de nuevos Cargos de Distribución por sí sola, no extingue el derecho de la compañía a recuperar los saldos pendientes de facturar y cobrar, que deben ser reconocidos por la CREG en el Siguiente Período Tarifario. De no hacerlo, la Comisión estaría revocando derechos que fueron adquiridos a través de un Acto Administrativo de carácter particular y concreto.
Señala el Código Contencioso Administrativo en su artículo 73 lo siguiente:
"REVOCACION DE ACTOS DE CARACTER PARTICULAR Y CONCRETO. Cuando un acto administrativo haya creado o modificado una situación jurídica de carácter particular y concreto o reconocido un derecho de igual categoría, no podrá ser revocado sin el consentimiento expreso y escrito del respectivo titular.
Pero habrá lugar a la revocación de esos actos, cuando resulten de la aplicación del silencio administrativo positivo, si se dan las causales previstas en el artículo 69, o si fuere evidente que el acto ocurrió por medios ilegales.
Además, siempre podrán revocarse parcialmente los actos administrativos en cuanto sea necesario para corregir simples errores aritméticos, o de hecho que no incidan en el sentido de la decisión”.
En Fallo del Consejo de Estado CE SCA 882-11 de 2011, con relación a la revocatoria directa de los actos administrativos, en el Análisis de la Sala se consigna lo siguiente:
"El artículo 73 del C.C.A., establece que los actos administrativos que creen o modifiquen situaciones jurídicas de carácter particular y concreto o reconozcan un derecho de igual categoría, no podrán revocarse sin el consentimiento expreso y escrito del respectivo titular.
La misma norma establece como excepción la revocación de actos que resulten de la aplicación del silencio administrativo positivo, en los casos en los que se presenten las causales previstas en el artículo 69 Ibidem, y la evidencia de que fue producido por medios ilegales.
Las causales dispuestas en el artículo 69 del C.C.A., se refieren específicamente a la potestad que tienen los mismos funcionarios que profieren el acto o sus superiores, de oficio o a solicitud de parte, para revocar el acto en los siguientes casos:
"(…)
1. Cuando sea manifiesta su oposición a la Constitución Política o a la Ley;
2. Cuando no estén conformes con el interés público o social, o atenten contra él;
3. Cuando con ellos se cause agravio injustificado a una persona.”
En relación con el trámite a seguir para la revocación de actos de carácter particular y concreto, el artículo 74 del C.C.A. establece el adelantamiento de la forma prevista en el artículo 28 ibidem, relacionada con el deber de comunicar a los particulares que puedan resultar afectados la existencia de la actuación y el objeto de la misma.
La revocación de actos particulares es excepcional y debe contar con el consentimiento expreso del particular afectado, con excepción de las causales ya mencionadas, entre las que se encuentra el uso de medios ilegales para provocar la expedición del acto”.
El desconocer el reconocimiento de los saldos a favor de Gases de La Guajira en el Siguiente Período Tarifario, equivale a la revocatoria tácita y parcial del Acto Administrativo que dio origen al derecho de Gases de La Guajira de percibir dichos saldos. La revocatoria tácita de Actos Administrativos ha sido objeto de Sentencias por parte de la Corte Constitucional.
Claramente, los ingresos dejados de percibir, y que en teoría se recuperarían dentro del proceso de gradualidad, constituyen un derecho de propiedad de la compañía, y éstos deben ser respetados y reconocidos por el Regulador, quien además tiene la obligación, en razón a las atribuciones establecidas en el Artículo 73 de la Ley 142 de 1994, de definir dentro de la nueva tarifa la forma como dichos valores se van a recuperar dentro del Siguiente Período Tarifario.
6. Conclusiones
a. Inversiones
Conforme a lo expuesto hasta el momento, se concluye que la Comisión está dejando de reconocer inversiones por valor de $4.802.889.612 que fueron realizadas por la empresa y reportadas para su reconocimiento.
En la medida que no se acepte el reconocimiento de las inversiones y no se ajusten los valores definidos para las variables IE e INPE del artículo 3 de la Resolución CREG 502 032 de 2022, se estaría dejando de remunerar las inversiones ejecutadas por la empresa y las cuales tiene derecho que sean reconocidas dentro de la tarifa. Consecuentemente, el hecho de no reconocer los valores completos solicitados por la empresa implicaría una transgresión a los criterios de eficiencia y suficiencia financiera expresamente establecidos en el artículo 87 de la Ley 142 de 1994.
En efecto, el criterio de eficiencia económica se vería afectado toda vez que, al no reconocer la totalidad de la inversión, los cargos definitivos de distribución no remunerarían la totalidad de los costos en que ha incurrido la empresa para garantizar la prestación el servicio del servicio público. Consecuentemente, la intervención del regulador para la determinación de la tarifa implicaría una distorsión de la misma, generando a su vez que esta esté completamente alejada de lo que sería el precio en un mercado competitivo. Asimismo, no se respetaría el criterio de eficiencia puesto que la tarifa no estaría reflejando ni el nivel ni la estructura de los costos económicos de prestar el servicio conforme se establece en el Numeral 87.1 del artículo 87 de la Ley 142/94
Por su parte, el criterio de suficiencia financiera, también se vería afectado en la medida que la Comisión no corrija los valores correspondientes a la Inversión Existente toda vez que la tarifa aprobada no estaría garantizando la recuperación de los costos y gastos propios de operación, incluyendo la expansión, la reposición y el mantenimiento, ni tampoco permitirían remunerar el patrimonio de los accionistas en la misma forma en la que lo habría remunerado una empresa eficiente en un sector de riesgo comparable.
Conforme a lo expuesto, las inversiones que deben ser reconocidas son las siguientes:
b. AOM
A su vez se están dejando de reconocer Gastos AOM por valor de $1.006.529.847. Lo anterior se sustenta en el hecho que el valor de gastos de AOM a reconocer asciende a $ 7.671.655.540 a pesos de diciembre de 2019, el cual corresponde a $ 7.241.691.426 y los valores correspondientes a los otros gastos de AOM de revisiones periódicas y resolución CREG 127 de 2013 por un valor de $429.964.114.
c. Segmentación Submercados
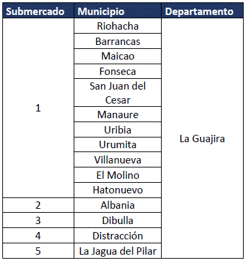
Adicionalmente, al segmentar el Mercado Relevante en cómo se establece en el artículo 1 de la Resolución CREG 502 023 de 2022, se están afectando a algunas poblaciones particulares en contra de lo que busca la Resolución CREG 202 de 2013 y la intención de la Gobernación de La Guajira en beneficiar a todos los habitantes de su departamento. Por lo cual se solicita se mantengan los mismos submercados aprobados en la Resolución CREG 027 de 2018, modificada por la Resolución CREG 141 de 2018, de la siguiente manera:
d. División Cargo de Distribución Residenciales y No Residenciales
Por otra parte, consideramos conveniente la diferenciación de los Cargos de Distribución para disminuir el aumento Tarifario a los Usuarios No Residenciales, para que el Gas Natural no pierda competitividad y no afectar la productividad del departamento. Teniendo en cuenta que la resolución establece la posibilidad, no la obligatoriedad, de determinar un solo cargo de distribución que será aplicable a Usuarios Residenciales y a Usuarios No Residenciales.
e. Reconocimiento Saldos Cargos de Distribución Transitorios
Finalmente, solicitamos se incluyan dentro de los valores a reconocer aquellos que no se hubiesen recuperado como resultado de la aplicación de la gradualidad, y al mismo tiempo, se determine de la misma manera la forma como estos se incluirían dentro del valor final a cobrar al usuario respectivo. De tal manera se puedan recuperar los ingresos dejados de percibir, y que en teoría se recuperarían dentro del proceso de gradualidad, los cuales constituyen un derecho de propiedad de la compañía, y éstos deben ser respetados y reconocidos por el Regulador.
IV. PRUEBAS
a. Documentales
Conforme a los artículos 165, 243 y s.s. del Código General del Proceso, respetuosamente solicito se tengan como pruebas los siguientes documentos:
1. Inventario de activos de la empresa en el cual se detallan las inversiones ejecutadas
2. Planos georreferenciados a partir de los cuales se realiza el cálculo de las unidades constructivas que hacen parte de la inversión ejecutada por la empresa
b. Testimoniales
Con fundamento en los artículos 208 y s.s. del C.G.P., respetuosamente solicito al Honorable Tribunal se decrete el testimonio de las siguientes personas quienes son mayores de edad y hábiles para declarar, quienes expondrán
1. Carlos Augusto Cabello, domiciliado y residente en la ciudad de Riohacha, quien puede notificarse en la Cra 15# 14C-33, en la ciudad de Riohacha Teléfono: 3107066320.
El señor Carlos Augusto Cabello, en su calidad de Subgerente Técnico de Gases de la Guajira S.A. E.S.P. ilustrará a la CREG acerca de la metodología utilizada por la empresa para el reporte de las inversiones en la solicitud tarifaria y las razones por las cuales se presentan diferencias respecto de las cantidades de las unidades constructivas reconocidas en la última revisión tarifaria.
2. Representante Legal Empresa DIVISA INGENIEROS CONSULTORES ASOCIADOS LTDA. Las cual realizó verificaciones documentales y de campo.
c. Verificación Tipo I
Solicito se tenga como prueba el informe de Verificación Tipo I respecto a la información reportada por Gases de La Guajira en Apligas. Proceso adelantado por la firma DIVISA INGENIEROS CONSULTORES ASOCIADOS LTDA. Las cual realizó verificaciones documentales y de campo.
d. Audiencia
Se solicita se conceda una audiencia para la presentación de los argumentos expuestos en el presente recurso, así como para exponer y explicar las pruebas lo sustentan.
III. PETICIÓN DEL RECURRENTE
Conforme a los motivos que sustenta el recurso interpuesto por Gases de la Guajira S.A. E.S.P. la petición de la empresa es la siguiente:
I. Petición
1.1. Respetuosamente, solicito que la Inversión Reconocida descrita en el Anexo 1 de la Resolución CREG 502 023 de 2022 reconozca la totalidad de las inversiones realizadas por la empresa, conforme se expone a continuación:
1.2 De igual forma solicito que se modifique el Artículo 2 de la Resolución CREG 502 023 de 2022, de tal manera que el Cargo de Distribución para Usuarios Residenciales y El Cargo Promedio de Usuarios No Residenciales sean calculados de manera diferenciada, y no sea el mismo valor del Cargo de Distribución para los dos tipos de Usuario.
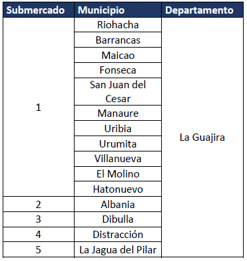
1.3. Así mismo, solicito que el Mercado Relevante de Distribución de Gases de La Guajira para el Siguiente Período este conformado por 5 Submercado, tal como se muestra a continuación:
1.4. Del mismo modo, solicito se modifique el Anexo 3 de la Resolución CREG 502 023 de 2022, de tal manera que se reconozca los Gastos de Administración Operación y Mantenimiento (AOM) como se describe a continuación:
1.5 Finalmente, solicitamos que la CREG de manera clara, expresa y específica incluya dentro de los valores a reconocer aquellos que no se hubiesen recuperado como resultado de la aplicación de la gradualidad, y al mismo tiempo, se determine de la misma manera la forma como estos se incluirían dentro del valor final a cobrar al usuario respectivo.
IV. ANÁLISIS POR PARTE DE LA CREG
Para analizar los argumentos en que se sustenta el recurso, la Comisión desarrollará el tema de fondo, de la siguiente manera:
4.1 SOBRE LAS PRUEBAS SOLICITADAS
En el mencionado recurso, la empresa Gases de La Guajira S.A. E.S.P., solicitó que se le concediera como prueba, una audiencia que tiene por objeto la presentación de los argumentos expuestos en el recurso y explicar las pruebas que lo sustentan.
Conforme a lo expuesto y, con el fin de contar con los elementos de juicio suficientes para decidir de fondo la presente actuación, con fundamento en lo dispuesto tanto en el artículo 40 del C.P.A.C.A. como en el artículo 108 de la Ley 142 de 1994, la Comisión mediante Auto 0000065 del 4 de julio de 2023, citó a la empresa Gases de La Guajira S.A. E.S.P., a través de su representante legal para que, en Audiencia Virtual, expusiera y sustentara a la Comisión tanto los argumentos expuestos, como las pruebas allegadas en el recurso de reposición interpuesto por la empresa mediante radicado CREG E2023002177, contra la Resolución CREG 502 032 de 2022.
De esta manera, el día 5 de julio de 2023, se desarrolló la Audiencia Virtual, en la cual la empresa Gases de La Guajira S.A. E.S.P., expuso y sustentó a la Comisión los argumentos, así como las pruebas allegadas en el recurso de reposición, tal como consta en el Acta del 5 de julio de 2023.
En la mencionada acta, se indica a la empresa Gases de La Guajira S.A. E.S.P., el envío de la presentación realizada en la Audiencia, junto, si así lo considera, de un oficio con los argumentos presentados en la Audiencia sobre los puntos del recurso.
Frente a lo anterior, la empresa Gases de la Guajira S.A. E.S.P., mediante oficio con radicado CREG E2023015951 del 4 de septiembre de 2023, envió el documento soporte de la presentación realizada el día 5 de julio de 2023, en la cual manifestó las siguientes peticiones:
"Peticiones:
1. Desistimiento Pretensión Reconocimiento Inversiones.
2. Reconocimiento de Gastos AOM.
3.Conformación Mercado Relevante de Distribución.
4. Diferenciación de Cargos de Distribución entre Usuarios Residenciales y No Residenciales.
5. Saldos Acumulados Gradualidad.”
1. Desistimiento Pretensión Reconocimiento Inversiones
Luego de validar las unidades constructivas encontramos que estas habían sido reconocidas por la CREG. En cuanto a las inversiones no programadas existentes, encontramos también un error que no fue advertido por parte nuestra al momento de presentar el recurso, toda vez que estas inversiones sí fueron reconocidas en el rubro de inversiones existentes. Por tanto, desistimos de nuestra pretensión sobre el reconocimiento de inversiones en montos adicionales a los definidos en la Resolución CREG 502 032 del 2022.
2. Reconocimiento de Gastos AOM
Se solicita el reconocimiento de Gastos AOM por valor de $7.702MM en esos de diciembre 2019. Se envía documento adjunto (ANEXO 1) con el cálculo de los gastos AOM, y se señalan correcciones hechas BRAk para llevar las cifras a valores de pesos de diciembre de 2019; y se señala un error aritmético encontrado en el documento soporte D-502 023-22 de la Resolución 502 032 de 2022 que varía el resultado del cálculo de los gastos AOM.
3. Conformación Mercado Relevante de Distribución
Se solicita que el Mercado Relevante de Distribución de Gases de La Guajira para el Siguiente Período este conformado por 5 Submercados, tal como se muestra a continuación y de la misma manera que fue aprobada en la Resolución CREG 027 de 2018 modificada por la Resolución CREG 141 de 2018:
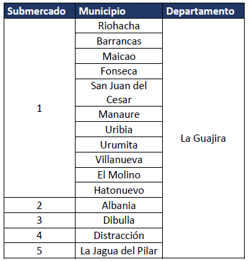
Además, la conformación de este mercado relevante de esta manera va en línea con el objetivo de la Gobernación de La Guajira el cual fuebeneficiar a todos los habitantes con la masificación del servicio de gas natural en todo el departamento de La Guajira, tal cual lo manifestó la Gobernación de La Guajira en carta enviada a la CREG el 2 de junio de 2015 (ANEXO 2).
No sobra indicar que la Resolución CREG 027 de 2018 modificada por la Resolución CREG 141 de 2018 definió el mercado relevante de Gases de La Guajira para el siguiente periodo tarifario. Luego, habiendo sido este mercado relevante reconocido en un acto administrativo particular y concreto para el siguiente periodo tarifario, no es dable su modificación sin el consentimiento de Gases de La Guajira.
4. Diferenciación de Cargos de Distribución entre Usuarios Residenciales y No Residenciales
Se solicita la diferenciación de Cargos de Distribución entre Usuarios Residenciales y No Residenciales teniendo en cuenta de que, sí existenusuarios conectados a la red primaria, y que estos representan el 20,3% de las ventas de gas del año 2019. El ANEXO 3 contiene la informacióndetallada de los usuarios anteriormente mencionados.
5. Saldo Acumulados Gradualidad
Teniendo en cuenta que con la entrada en vigencia de la resolución 502 032 de 2022 se termina el cobro de la gradualidad y que en este momento continúa habiendo un saldo por recuperar, nos permitimos informar que de acuerdo a lo establecido en el artículo 150 de la Ley 142 de 1994, Gases de la Guajira procederá a cobrar dicho saldo a través de esta disposición de ley.”
4.2. RECONOCIMIENTO DE INVERSIONES
La empresa Gases de la Guajira S.A. E.S.P., mediante oficio con radicado CREG E2023015951 del 4 de septiembre de 2023, envió el documento soporte de la Audiencia realizada el día 5 de julio de 2023, en el cual manifiesta respecto a la petición relacionada con las inversiones lo siguiente:
"1. Desistimiento Pretensión Reconocimiento Inversiones
Luego de validar las unidades constructivas encontramos que estas habían sido reconocidas por la CREG. En cuanto a las inversiones no programadas existentes, encontramos también un error que no fue advertido por parte nuestra al momento de presentar el recurso, toda vez que estas inversiones sí fueron reconocidas en el rubro de inversiones existentes. Por tanto, desistimos de nuestra pretensión sobre el reconocimiento de inversiones en montos adicionales a los definidos en la Resolución CREG 502 032 del 2022.”
De esta manera, la Comisión confirma la inversión base aprobada a la empresa Gases de la Guajira S.A. E.S.P. en el Anexo 1 de la Resolución CREG 032 de 2022.
4.3. RECONOCIMIENTO DE GASTOS DE AOM
El recurrente, considera que los cálculos referentes al AOM mostrados en el documento soporte CREG 502 023 presentan varias inconsistencias, relacionadas con:
a. Diferencias porcentaje de gastos de AOM eficiente, replicando el cálculo realizado por la Comisión.
b. Inclusión del BRA solicitado en el AOM eficiente.
c. Reconocimiento Terrenos en otros AOM
d. Gastos AOM a Reconocer.
Teniendo en cuenta lo indicado por el recurrente, la Comisión replicó el cálculo para determinar los porcentajes de gastos de AOM eficientes, se compararon los valores de  ,
 y
 , cuyos resultados se muestran a continuación:
Información utilizada para el cálculo de los  .
| Mercado | km de red del mercado | Gastos de AOM asignados | BRA reportada a 2016 a pesos 2016 |
| Guajira | 2,324.66 | 5,278,255,083 | 58,180,431,456 |
Información utilizada para el cálculo de  .
| Mercado |  |  |
| Guajira | 3,547,026,743 | 29,051,393,331 |
Información utilizada para el cálculo de  .
| Mercado | Municipio | Departamento | Grupo G | Metodología M |  | km de red |
| Guajira | Albania | La Guajira | 5 | 1 | 8.17% | 56.95 |
| Guajira | Barrancas | La Guajira | 2 | 1 | 11.71% | 168.07 |
| Guajira | Dibulla | La Guajira | 2 | 1 | 11.71% | 96,95 |
| Guajira | Distracción | La Guajira | 2 | 1 | 11.71% | 55,01 |
| Guajira | El Molino | La Guajira | 2 | 1 | 11.71% | 33,34 |
| Guajira | Fonseca | La Guajira | 2 | 1 | 11.71% | 216,67 |
| Guajira | Hatonuevo | La Guajira | 2 | 1 | 11.71% | 65,34 |
| Guajira | Maicao | La Guajira | 2 | 1 | 11.71% | 501,47 |
| Guajira | Manaure | La Guajira | 2 | 1 | 11.71% | 56,87 |
| Guajira | Riohacha | La Guajira | 2 | 1 | 11.71% | 727,29 |
| Guajira | San Juan del cesar | La Guajira | 2 | 1 | 11.71% | 303,47 |
| Guajira | Uribia | La Guajira | 2 | 1 | 11.71% | 58,09 |
| Guajira | Urumita | La Guajira | 2 | 1 | 11.71% | 44,24 |
| Guajira | Villanueva | La Guajira | 2 | 1 | 11.71% | 124,98 |
| Guajira | La Jagua del Pilar | La Guajira | 2 | 2 | 9.21% | 24,55 |
Mercado Existente
| Mercado | 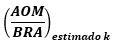 |  |
| Guajira | 11.61% | 29,051,393,331 |
Otros Gastos de AOM
Con respecto a este tema, para el cálculo de la componente de AOM en los cargos aprobados en la Resolución CREG 032 de 2022, la empresa Gases de la Guajira S.A. E.S.P. no soportó claramente los rubros de terrenos dentro de los otros gastos de AOM, ya que en los terrenos reportados no incluyeron la información de certificados de libertad y tradición u otra información referente para soportarlos, por lo que la Comisión no los incluyó dentro de los valores a reconocer por este concepto.
Por lo anterior, el recurrente indica respecto a este punto lo siguiente:
"Reconocimiento Terrenos en otros AOM
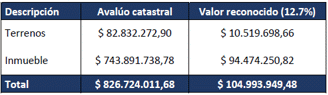
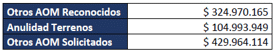
En el numeral 4.2.3.5. del documento CREG 502 023, se establece que la comisión no tuvo en cuenta los valores reportados de los Terrenos, aduciendo que estos no incluyen información de certificados de libertad y tradición u otra información referente para soportarlos. Teniendo en cuenta lo anterior, adjunto al presente Documento se encuentran los Certificados de Libertad y Tradición de los terrenos mencionados. Así las cosas, se debería de incluir el monto de $104.993.949, por lo que el monto total de los otros AOM ascendería a $ 429.964.114. A continuación, se muestran los cálculos correspondientes a estos valores:
 ”
(Subrayado fuera de texto.)
La Comisión, revisando la información enviada en el recurso de la empresa Gases de la Guajira S.A. E.S.P., encontró que los documentos relacionados a los Certificados de Libertad y Tradición u otra información que permitiera soportar los terrenos reportados en su solicitud tarifaria, no fueron incluidos.
Por lo anterior, la Comisión mediante Auto 0000281 de 2024, solicitó a la empresa Gases de la Guajira S.A. E.S.P. el envío de los certificados respectivos; solicitud que fue atendida por la empresa mediante radicado CREG E2024010907 del 22 de julio de 2024, de la siguiente manera:
"1. En relación con los documentos que certifiquen los valores reportados de "otros gastos de AOM relacionados con terrenos”:
GASGUAJIRA remite el avalúo catastral de los siguientes bienes inmuebles:
A. Oficinas Albania – La Guajira.
B. Subestación construida sobre un lote de terreno en Riohacha – La Guajira Calle 40.
C. Construcción realizada sobre un lote de terreno sobre la carrera 21 en Riohacha – La Guajira.
D. Lote en el Municipio de Manaure.
E. Casa en Barrio Villa del Mar, Riohacha – La Guajira.
No obstante, nos permitimos aclarar que los municipios de Riohacha, Albania y Manaure, en calidad de autoridades catastrales, no han gestionado la actualización catastral de dichos predios desde el año 2013, por lo que no existe información real a nivel predial de los inmuebles, desconociéndose la realidad física, jurídica y económica de estos.
Dada la condición anterior, nuestra entidad ha tomado como fundamento del reporte ante la CREG para efectos de la solicitud tarifaria los avalúos comerciales de estos predios, debido a que en ellos se han hecho construcciones, mejoras o actualizaciones por parte de GASGUAJIRA posterior a la última actualización catastral (2013) de la siguiente manera:
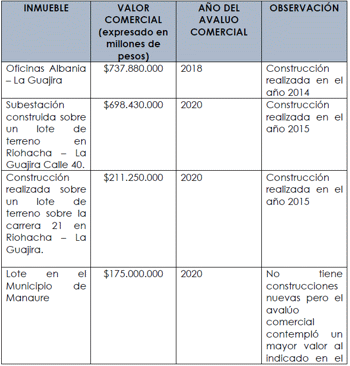
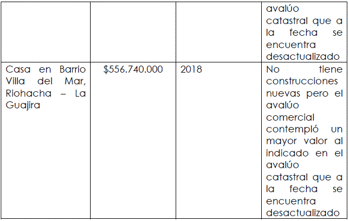
El valor por este gasto es de $ 2.379.300.000, por lo que solicitamos formalmente a esta entidad tener como "gastos de AOM relacionados con terrenos” el valor de $ 2.379.300.000.
Considerando que las fórmulas tarifarias deben garantizar la recuperación de los costos y gastos propios de operación, lo anterior, según lo prescrito en el numeral 87. 4 del artículo 87 de la Ley 142 de 1994, cualquier reconocimiento de este gasto por una suma menor a $ 2.379.300.000 atentaría contra el principio de eficiencia en la prestación del servicio y obligaría a GASGUAJIRA a tener tarifas que no reconocen los costos de administración, operación y mantenimiento. Por tanto, adjuntamos los avalúos comerciales que servirán de referencia del valor actualizado de $ 2.379.300.000.”
La Comisión, revisando la información enviada por parte de la empresa Gases de la Guajira S.A. E.S.P., tendrá en cuenta los soportes de los avalúos catastrales relacionados en los Impuestos Prediales, remitidos por la empresa en respuesta al Auto de pruebas 0000281 de 2024.
De lo anterior, el avalúo soportado por la empresa a través del impuesto predial por los terrenos corresponde a $203,166,511 a pesos de diciembre de 2019, por lo que el monto anual a reconocer por el concepto de terrenos en los Otros Gastos de AOM para el mercado de Gases de la Guajira S.A. E.S.P., será de $25,802,147 a pesos de diciembre de 2019, el cual se adicionará a los Otros de gastos de AOM reconocidos en la resolución recurrida, como se muestra en el siguiente cuadro:
Cuadro: Otros Gastos de AOM a reconocer
| Otros Gastos AOM | Valor anual $ dic 2019 |
| Revisiones periódicas | 156,491,093 |
| Resolución 127 de 2013 | 168,479,072 |
| Terrenos e inmuebles | 25,802,146 |
| TOTAL | 350,772,312 |
Los Otros gastos de AOM se adicionarán al cálculo de los Gastos de AOM eficientes para este mercado, tal como se muestra a continuación.
Cuadro: Gastos de AOM eficiente y monto eficiente de gastos de AOM el mercado existente que conforman el mercado relevante de distribución para el siguiente periodo tarifario.
| Mercado | 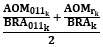 |  |  |  | BRA a fecha de corte | Monto AOM eficiente | Otros AOM | Monto AOM Total |
| Guajira | 10.64% | 11.65% | 9.07% | 9.07% | 69,885,403,108 | 6,340,155,528 | 350,772,312 | 6,690,927,840 |
| TOTAL | 6,690,927,840 | |||||||
Cifras a diciembre de 2019
De la réplica y análisis de los puntos indicados por el recurrente, para el cálculo efectuado por la Comisión se concluye lo siguiente:
- Dada la confirmación de la inversión base aprobada a la empresa Gases de la Guajira S.A. E.S.P. en el Anexo 1 de la Resolución CREG 032 de 2022, de acuerdo con lo indicado en el numeral 4.2 de la presente resolución, el BRA utilizado para el cálculo del AOM eficiente corresponde al establecido en la Resolución CREG 032 de 2022.
- Los porcentajes correspondientes a los AOM reportados, Semisuma y máximo a reconocer, corresponden a los mismos utilizados para el cálculo del AOM eficiente, dentro del cargo establecido en la Resolución CREG 032 de 2022.
- Por el reconocimiento de los Terrenos e Inmuebles, se ajusta el monto anual reconocido por concepto de Otros Gastos de AOM en $ 350,772,312.
- Se realiza el ajuste a los Gastos de AOM a reconocer para el mercado de Gases de la Guajira S.A. E.S.P., en $ 6,690,927,840.
Teniendo en cuenta los ajustes y aplicando la Metodología, se calcularon las siguientes variables principales para la componente que remunera los gastos de AOM, aplicable a usuarios de uso residencial y a usuarios diferentes a los de uso residencial:
Cuadro. Variables para el cálculo de la componente de Gastos de AOM para Usuarios de Uso Residencial.
Usuarios de Uso Residencial
| Variable | Año 2022 en adelante |
 | $ 1,723,221,415 |
 | 27,991,895 |
 | 4,967,706,424 |
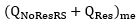 | 22,316,614 |
Cifras de AOM en pesos del 31 de diciembre de 2019.
Cuadro. Variables para el cálculo de la componente de Gastos de AOM para Usuarios de Diferentes a los de Uso Residencial.
Usuarios Diferentes a los de Uso Residencial
| Variable | Año 2022 en adelante |
 | $ 1,723,221,415 |
 | 27,991,895 |
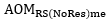 | 819,245,344 |
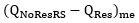 | 8,978,122 |
Cifras de AOM en pesos del 31 de diciembre de 2019
4.4. CONFORMACIÓN MERCADO RELEVANTE DE DISTRIBUCIÓN
El recurrente, solicitó que el Mercado Relevante de Distribución para el Siguiente Período este conformado por cinco (5) Submercados, tal como se muestra a continuación, de la misma manera que fue aprobado en la Resolución CREG 027 de 2018 modificada por la Resolución CREG 141 de 2018:
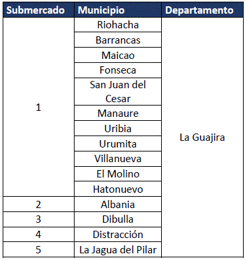
De la misma manera, la empresa indicó que, la conformación del mercado relevante solicitado va en línea con el objetivo de la Gobernación de La Guajira, el cual fue beneficiar a todos los habitantes, con la masificación del servicio de gas natural en todo el departamento, tal como lo manifestó en carta enviada a la CREG, como se observa a continuación:
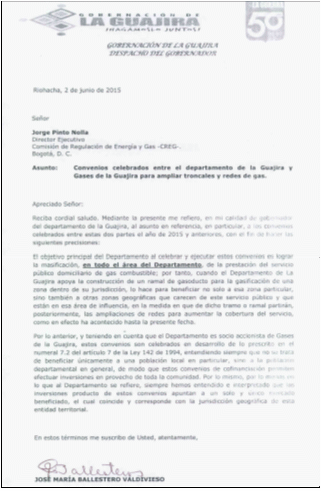
Sin embargo, el soporte presentado por el recurrente, no es suficiente para determinar el otorgamiento de los recursos públicos, ni el monto de los mismos, para la construcción de redes por parte de la Gobernación de la Guajira, por lo que la Comisión, mantiene la decisión y confirma los submercados establecidos en la Resolución CREG 502 032 de 2022.
4.5. DIFERENCIACIÓN DE CARGOS DE DISTRIBUCIÓN ENTRE USUARIOS RESIDENCIALES Y NO RESIDENCIALES
La empresa Gases de la Guajira S.A. E.S.P., mediante oficio con radicado CREG E2023015951 del 4 de septiembre de 2023, envió el documento soporte de la Audiencia realizada el día 5 de julio de 2023, en el cual manifiesta respecto a petición relacionada con la diferenciación de los cargos de distribución residenciales y diferentes a los residenciales, lo siguiente:
"4. Diferenciación de Cargos de Distribución entre Usuarios Residenciales y No Residenciales
- Se solicita la diferenciación de Cargos de Distribución entre Usuarios Residenciales y No Residenciales teniendo en cuenta de que, sí existenusuarios conectados a la red primaria, y que estos representan el 20,3% de las ventas de gas del año 2019. El ANEXO 3 contiene la informacióndetallada de los usuarios anteriormente mencionados.”
El mencionado anexo contiene el detalle de los usuarios industriales y de Gas Natural Vehicular (GNV) conectados a la red primaria del sistema de distribución de los mercados existentes operados por Gases de la Guajira S.A. E.S.P., resumidos de la siguiente manera:
Cuadro. Usuarios conectados a la red primaria – Gases de la Guajira S.A. E.S.P.
| MUNICIPIO | NUMERO USUARIOS | VOLUMEN (m3) |
| Riohacha | 16 | 3,925,244 |
| Dibulla | 2 | 941,324 |
| San Juan | 2 | 68,043 |
| Hatonuevo | 1 | 713,818 |
| Albania | 1 | 26,852 |
| TOTAL | 22 | 5,675,281 |
| TOTAL VOLUMEN AÑO 2019 | 28,007,523 | |
| % PARTICIPACIÓN | 20.3% | |
Fuente: Radicado CREG E2023015951
La Comisión, revisando la información enviada, observa que de los veintidós (22) usuarios conectados a la red primaria, veintiuno (21) son usuarios industriales y uno (1) de GNV, ubicados en los municipios de Riohacha, Dibulla, San Juan, Hatonuevo y Albania.
Ahora bien, Gases de la Guajira S.A. E.S.P. presentó en su solicitud tarifaria, Apligas No. 2218, la siguiente información relacionada con los usuarios y demanda Industrial y GNV, para los municipios Riohacha, Dibulla, San Juan, Hatonuevo y Albania, así:
Tabla. Usuarios y demanda industrial y GNVC: municipios de Riohacha, San Juan, Dibulla, Hatonuevo y Albania -Solicitud tarifaria Apligas 2218-
| Municipio | Tipo de usuario | Número de usuarios | Volumen (m3) | ||
| Primaria | Secundaria | Primaria | Secundaria | ||
| San Juan del Cesar- La Guajira | Industrial | - | 5 | - | 87,825 |
| Riohacha-La Guajira | Industrial | - | 19 | - | 3,275,707 |
| Riohacha-La Guajira | GNVC | - | 1 | - | 809,376 |
| Dibulla-La Guajira | Industrial | - | 3 | - | 948,769 |
| Hatonuevo-La Guajira | Industrial | - | 1 | - | 139 |
| Albania-La Guajira | Industrial | - | 4 | - | 8,569 |
Fuente: Solicitud Apligas No. 2218.
Teniendo en cuenta la demanda a fecha de corte de 31 de diciembre de 2019, reportada por la empresa para la aprobación de los cargos de distribución para el mercado aprobado mediante Resolución CREG 502 032 de 2022, que corresponde a 27,991,895 m3 y conforme a lo manifestado por la empresa en la audiencia del 5 de julio de 2023, en la cual indica que la demanda de los usuarios conectados a la red primaria representa el 20,3% de las ventas de gas del año 2019, la Comisión mediante Auto de Pruebas 0000281 de 2024 solicitó a la empresa Gases de la Guajira S.A. E.S.P. a partir de la información de demanda reportada en la solicitud tarifaria, la redistribución de los usuarios y demanda industrial y GNV para los municipios de Riohacha, Dibulla, San Juan, Hatonuevo y Albania en el departamento de La Guajira.
Frente a lo anterior, la empresa Gases de la Guajira S.A. E.S.P. mediante radicado CREG E2024010907 del 22 de julio de 2024, dio respuesta a la información solicitada de la siguiente manera:
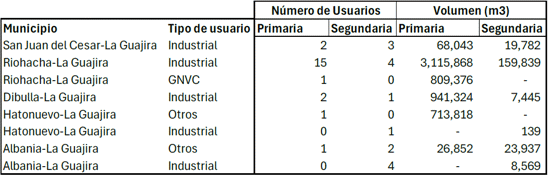
Con la anterior información y la que se encuentra en la solicitud tarifaria, se tiene la claridad en los usuarios que están conectados a la red primaria y la red secundaria en el sistema de distribución de Gases de la Guajira S.A. E.S.P. por lo que la Comisión, en aplicación de la Metodología, ajustará los cargos aprobados en la resolución recurrida y calculará los cargos de distribución aplicable a los usuarios de uso residencial y cargos de distribución aplicables a los usuarios diferentes a los de uso residencial, para cada uno de los submercados que conforman el mercado relevante aprobado así:
- Para los municipios de Riohacha, Barrancas, Fonseca, Maicao y San Juan del Cesar en el departamento de la Guajira, el cargo de distribución aplicable es:
| Componente | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial | |
| Cargo de distribución Total | $/m3 | 590.97 | 404.56 |
| Componente de inversión empresa, descontando el efecto de aporte de recursos públicos. | $/m3 | 306.81 | 251.75 |
| Componente Gastos AOM | $/m3 | 284.16 | 152.81 |
Cifras en pesos del 31 de diciembre de 2019
- Para el Municipio de Albania, Departamento de La Guajira, el cargo de distribución aplicable es:
| Componente | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial | |
| Cargo de distribución Total | $/m3 | 528.10 | 687.36 |
| Componente de inversión empresa, descontando el efecto de aporte de recursos públicos. | $/m3 | 243.94 | 534.45 |
| Componente Gastos AOM | $/m3 | 284.16 | 152.81 |
Cifras en pesos del 31 de diciembre de 2019
- Para el Municipio de Dibulla, Departamento de La Guajira, el cargo de distribución aplicable es:
| Componente | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial | |
| Cargo de distribución Total | $/m3 | 609.44 | 363.76 |
| Componente de inversión empresa, descontando el efecto de aporte de recursos públicos. | $/m3 | 325.38 | 210.95 |
| Componente Gastos AOM | $/m3 | 284.16 | 152.81 |
Cifras en pesos del 31 de diciembre de 2019
- Para el Municipio de Distracción, Departamento de La Guajira, el cargo de distribución aplicable es:
| Componente | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial | |
| Cargo de distribución Total | $/m3 | 522.01 | 522.01 |
| Componente de inversión empresa, descontando el efecto de aporte de recursos públicos. | $/m3 | 237.85 | 237.85 |
| Componente Gastos AOM | $/m3 | 284.16 | 284.16 |
Cifras en pesos del 31 de diciembre de 2019
- Para el Municipio de La Jagua del Pilar, Departamento de La Guajira, el cargo de distribución aplicable es:
| Componente | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial | |
| Cargo de distribución Total | $/m3 | 284.16 | 284.16 |
| Componente de inversión empresa, descontando el efecto de aporte de recursos públicos. | $/m3 | 0,00 | 0,00 |
| Componente Gastos AOM | $/m3 | 284.16 | 284.16 |
Cifras en pesos del 31 de diciembre de 2019
- Para los Municipios de Hatonuevo, El Molino, Manaure, Uribia, Urumita y Villanueva, en el Departamento de la Guajira, el cargo de distribución aplicable es:
| Componente | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial | |
| Cargo de distribución Total | $/m3 | 609.44 | 333.29 |
| Componente de inversión de la empresa. | $/m3 | 325.28 | 180.48 |
| Componente Gastos AOM | $/m3 | 284.16 | 152.81 |
Cifras en pesos del 31 de diciembre de 2019
4.6. SALDOS ACUMULADOS GRADUALIDAD
Alega la recurrente que la Comisión definió un mecanismo para la aplicación e implementación gradual y progresiva de los cargos aprobados y que argumentó que no se verían afectados el derecho de la empresa a recuperar los costos en los que incurría, ni tampoco la prestación del servicio, en la medida que se debía asegurar que la tarifa reflejara el nivel y la estructura de costos asociados a la prestación del servicio, garantizando una remuneración eficiente y suficiente y, que fue por disposición particular y específica de la CREG que la empresa se vio obligada a aplicar la gradualidad.
Agrega que no ha recaudado la totalidad de los ingresos a los que tiene derecho conforme al cargo transitorio de distribución aprobado por la Resolución en la Resolución CREG 027 de 2018, modificada por la Resolución CREG 141 de 2018.
Afirma, además, que los ingresos dejados de percibir por ese concepto forman parte del derecho de propiedad y, específicamente, de los derechos adquiridos de la empresa que deben ser respetados por parte del regulador.
Respecto a la solicitud para la recuperación de los valores dejados de recibir, la Comisión manifestó que a las empresas que solicitaron nuevos cargos con base en la Metodología de la Resolución CREG 202 de 2013 y sus modificatorias, les aplica integralmente lo allí establecido y, en consecuencia, el cargo transitorio aprobado mediante las resoluciones particulares expedidas con base en la Circular CREG 034 de 2017, perdían vigencia.
Analizados los argumentos de la recurrente es pertinente señalar los siguientes antecedentes:
- En la Sesión CREG 782 del 12 de junio de 2017 la Comisión decidió, por unanimidad, que las empresas distribuidoras de gas combustible por redes de tubería que presten servicio en mercados existentes podrían solicitar la aprobación de cargos transitorios de distribución de gas combustible para dichos mercados; decisión que se puso en conocimiento de las empresas distribuidoras de gas combustible por red de tubería mediante Circular CREG 034 de 2017, en los siguientes términos:
"ASUNTO: APROBACIÓN DE CARGOS TRANSITORIOS DE DISTRIBUCIÓN DE GAS COMBUSTIBLE POR REDES DE TUBERÍA PARA MERCADOS EXISTENTES.
La Comisión de Regulación de Energía y Gas en sesión CREG 782 del 12 de junio de 2017, decidió, por unanimidad, que las empresas distribuidoras de gas combustible por redes de tubería, que presten servicio en mercados existentes, podrán solicitar la aprobación de cargos de distribución transitorios para dichos mercados a partir de la publicación de la presente circular en el portal web de la CREG.
A las empresas distribuidoras que decidan acogerse a esta alternativa, se les asignará un cargo de distribución por redes de tubería con carácter transitorio, que estará vigente hasta que se expidan los cargos para el nuevo periodo tarifario de cinco años, salvo que la empresa solicite mantener este cargo durante este nuevo periodo.
Las empresas deberán manifestar por escrito su intención de acogerse a esta alternativa, detallando los mercados para los cuales se debe calcular el cargo transitorio.” (Negrilla y subraya fuera de texto)
- Gases de la Guajira S.A. E.S.P. mediante comunicación con radicado CREG E-2017-008767 de 20 de septiembre de 2017, acogiéndose a la alternativa propuesta por la Comisión en la Circular CREG 034 del 14 de junio de 2017, solicitó la aprobación de los cargos transitorios de distribución de gas combustible por redes de tubería para el mercado relevante conformado por municipios en el departamento de La Guajira.
- Mediante Resolución CREG 027 del 09 de febrero de 2018, modificada por la Resolución CREG 141 del 29 de noviembre de 2018, se aprobó el cargo transitorio por uso del sistema de distribución de gas combustible por redes de tubería solicitado por la empresa; en cuyo artículo 8, en concordancia con lo señalado en la Circular 034 del 14 de junio de 2017, se previó expresamente lo siguiente:
"Los Cargos de Distribución aplicables a los usuarios de uso residencial y a los usuarios diferentes a los de uso residencial estarán vigentes desde la fecha en que quede en firme la presente resolución y hasta tanto se definan los nuevos cargos con la metodología definitiva para un periodo de cinco años, salvo que la empresa solicite formalmente mantener este cargo durante el nuevo periodo tarifario.”
(Negrilla y subraya fuera de texto)
- Mediante Circular CREG 107 del 26 de diciembre de 2018 se solicitó a las empresas distribuidoras de gas combustible por redes de tubería con cargos transitorios aprobados según la Circular CREG 034 de 2017, manifestar su decisión de solicitar la aprobación de un nuevo cargo o de mantener vigente el cargo transitorio aprobado, así:
"Mediante la Circular CREG 034 de 2017 la Comisión de Regulación de Energía y Gas informó que las empresas distribuidoras de gas combustible por redes de tubería, que presten servicio en mercados existentes, podrían solicitar la aprobación de cargos de distribución transitorios para dichos mercados.
También señaló que a las empresas distribuidoras que decidieran acogerse a esta alternativa se les asignaría un cargo de distribución por redes de tubería con carácter transitorio, que estaría vigente hasta que se expidieran los cargos para el nuevo periodo tarifario de cinco años, salvo que la empresa solicitara mantener este cargo durante el nuevo periodo tarifario.
En el artículo 14 de la Resolución CREG 090 de 2018 se señaló que el Director Ejecutivo establecería mediante circular el cronograma y requerimientos para que las empresas distribuidoras lleven a cabo las solicitudes de aprobación de cargos para mercados relevantes de distribución para el siguiente periodo tarifario.
Mediante la Circular CREG 060 de 2018, la Comisión informó de la existencia de errores en la Resolución CREG 090 de 2018 y que le correspondía adelantar una actuación administrativa de manera oficiosa con fundamento en el artículo 126 de la Ley 142 de 1994 a efectos de determinar la existencia de graves errores de cálculo que lesionan injustamente los intereses de los usuarios o de la empresa.
A través de la Resolución CREG 132 de 2018 se resolvió la actuación administrativa iniciada de oficio en virtud de lo establecido en el artículo 126 de la Ley 142 de 1994.
En tal contexto, se hace necesario requerir a las empresas de distribución de gas combustible por redes de tubería que cuentan con cargos transitorios aprobados según la Circular CREG 034 de 2017, que manifiesten su decisión de solicitar la aprobación de un nuevo cargo o de mantener vigente el cargo transitorio aprobado.
Las empresas distribuidoras que soliciten la aprobación de cargos conforme a las Resoluciones CREG 202 de 2013, 090 de 2018 y 132 de 2018, deberán presentar sus solicitudes de aprobación de cargos para Mercados Relevantes de Distribución para el Siguiente Periodo Tarifario de acuerdo con el cronograma y requerimientos que se establezcan por parte de la Dirección Ejecutiva mediante Circular.
Las empresas que soliciten mantener el cargo aprobado conforme a lo establecido en la Circular CREG 034 de 2017 durante el nuevo periodo tarifario, continuarán aplicándolo en los términos definidos en las resoluciones particulares, así como atendiendo lo dispuesto en el artículo 14 de la Resolución CREG 090 de 2018.
Para el efecto, el representante legal de la empresa distribuidora deberá enviar a la Comisión el pronunciamiento formal en donde informe cuál es su decisión. Se establece como fecha límite el día 28 de enero de 2019. Una vez vencido dicho término, si la empresa distribuidora no se ha pronunciado, la Comisión procederá de oficio a determinar los Cargos de Distribución aplicables al Mercado Relevante de Distribución para el Siguiente Período Tarifario atendiendo lo dispuesto en los apartes vigentes de la Resolución CREG 202 de 2013 y de las disposiciones mediante las cuales se establecen los apartes revocados de la Resolución CREG 202 de 2013, con la mejor información disponible.” (Negrilla y subraya fuera de texto)
- A través de comunicación con radicado CREG E-2019-001077 del 29 de enero de 2019, Gases de la Guajira S.A. E.S.P., conforme a lo solicitado en la Circular 107 de 2018, manifestó explícitamente su decisión en los siguientes términos:
"Por medio de la presente notificamos a usted que Gases de La Guajira S.A. E.S.P. NIT No. 892.115.036-6, decide acogerse a nuevos cargos conforme a las resoluciones CREG 202 de 2013, 090 de 2018 y 132 de 2018, para el siguiente período tarifario.
Quedamos atentos a cualquier aclaración e inquietud que pudiera derivarse de la presente comunicación.”
Teniendo en cuenta lo anterior, se encuentra que no le asiste razón a la recurrente en la medida en que la empresa contaba con un Cargo Transitorio aprobado por la Comisión mediante la Resolución CREG 027 de 2018, modificada por la Resolución CREG 141 de 2018.
Con la metodología establecida en la Resolución CREG 202 de 2013, y en virtud de haberse acogido a la alternativa planteada por la Comisión mediante Circular 34 de 2017, la cual, adicionalmente, dio la alternativa de que una vez se contará con la Metodología completa, la empresa podía optar por mantenerse con el cargo de distribución transitorio ya aprobado o presentar una solicitud tarifaria para la aprobación de un nuevo cargo de distribución.
En dichos términos, Gases de la Guajira S.A. E.S.P. tomó una decisión, que se entiende fue adoptada con base en el análisis completo del cargo transitorio aprobado frente la Metodología completa y sus implicaciones económicas y jurídicas, vale decir, con la debida diligencia que dicha decisión exigía y, optó por no mantener el cargo transitorio para el resto del período tarifario y solicitar un nuevo cargo de distribución con la Metodología completa, con todo lo que ello representaba.
Con base en lo expuesto, la Comisión no accederá al reconocimiento de saldos que se puedan generar por la aplicación de la Gradualidad establecida respecto del Cargo Transitorio aprobado en la Resolución CREG 027 de 2018, modificada por la Resolución CREG 141 de 2018, una vez pierda vigencia el cargo de distribución aprobado en dicho acto administrativo.
Lo anterior, toda vez que la Comisión señaló claramente las condiciones en las cuales se aprobarían esos cargos transitorios mediante la Circular 034 de 2017, la Resolución CREG 027 de 2018, modificada por la Resolución CREG 141 de 2018, y la Circular 102 de 2018 y, así las cosas, Gases de la Guajira S.A. E.S.P. tomó una decisión informada respecto a no mantener el cargo transitorio que le fue aprobado y a sujetarse a la Metodología completa, que se reitera no contempla en manera alguna la Gradualidad aplicada respecto del cargo transitorio y la eventual recuperación de los saldos generados por ésta, de manera que si, en aras de discusión hubiera lugar a reconocer esos posibles saldos, no sería viable hacerlo a la luz de la Metodología vigente.
En este sentido, se rechaza la afirmación de la recurrente respecto a la violación de los principios de Buena Fe, Confianza Legítima y Respeto del Acto Propio, puesto que, como se ha evidenciado, las reglas a las que se sujetó la aprobación de los cargos transitorios de que trata la Circular 034 de 2017, así como la resolución particular de aprobación del cargo transitorio (Resolución CREG 027 de 2018, modificada por la Resolución CREG 141 de 2018) y la manifestación que debían hacer las empresas a las que se les hubieran aprobado dichos cargos, contenidas en la Circular 107 de 2018, fueron expuestas de manera clara y expresa en dichos documentos, debidamente publicadas y/o notificadas y, precisamente en aplicación de los principios que la recurrente alega como violados, esta Comisión, de manera coherente se ha sujetado íntegramente a ellas.
Sin embargo, hay que tener en cuenta que, al día de hoy, al no estar en firme la resolución que aprueba los cargos de distribución al mercado de que atiende la empresa Gases de la Guajira S.A. E.S.P. con la Metodología vigente, debido a que dicha resolución fue recurrida, actualmente la empresa está aplicando el cargo transitorio aprobado Resolución CREG 027 de 2018, modificada por la Resolución CREG 141 de 2018 y por consiguiente, la aplicación de la gradualidad allí establecida.
Según la aplicación de la gradualidad con el cargo transitorio, la empresa durante los meses 25 a 72, recuperará la cantidad de saldo acumulado durante los dos (2) primeros años, tiempo que al día de hoy ya transcurrió, por lo que dichos saldos ya fueron recuperados por la empresa y en consecuencia, este tema no se tendrá en cuenta en la presente resolución que resuelve el recurso.
Al respecto debe precisarse que, conforme al seguimiento efectuado por la Comisión respecto de la aplicación de la "Gradualidad” establecida en el artículo 7 de la Resolución CREG 027 de 2018 modificada por la Resolución CREG 141 de 2018, se estableció que Gases de la Guajira S.A. E.S.P. recuperó al día de hoy, los saldos acumulados generados por concepto de la aplicación e implementación gradual y progresiva del cargo transitorio aprobado.
En este orden de ideas, es claro que sobre la petición realizada por el recurrente, se configura la carencia de actual de objeto, toda vez que desapareció el fundamento fáctico e incluso jurídico sobre el que se basa la petición, por lo que recuperados por la empresa la totalidad de saldos generados por la "Gradualidad”, ni siquiera en aras de discusión, habría lugar a su reconocimiento. En consecuencia, no hay lugar a reposición alguna en este aspecto.
La Comisión de Regulación de Energía y Gas en su sesión 1426 del 12 de diciembre de 2025, acordó expedir la presente resolución y en consecuencia,
RESUELVE:
ARTÍCULO 1o. Modificar el artículo 2 de la Resolución CREG 502 032 del 2022, el cual quedará así:
"ARTÍCULO 2. Cargo de Distribución Aplicable a los Usuarios de Uso Residencial y Cargo Promedio de Distribución aplicable a los Usuarios Diferentes a los de Uso Residencial. A partir de la vigencia de la presente Resolución, el Cargo de Distribución Aplicable a los Usuarios de Uso Residencial y el Cargo Promedio de Distribución Aplicable a los Usuarios Diferentes a los de Uso Residencial conectados al Sistema de Distribución del Mercado Relevante de Distribución para el Siguiente Período Tarifario aprobado en el Artículo 1 de la presente Resolución, para recuperar los costos de inversión y los gastos de AOM para la distribución domiciliaria de gas por redes de tubería se fija de la siguiente manera:
2.1. Cargo de distribución aplicable a los Usuarios de Uso Residencial y Cargo Promedio de Distribución aplicable a los Usuarios diferentes a los de Uso Residencial del Submercado 1. Los Cargos de Distribución aplicables al Submercado 1 aprobado el Artículo 1 de la presente Resolución, el cual cuenta con recursos públicos, son los siguientes:
| Componente | - | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial |
| Cargo de distribución Total | $/m3 | 590.97 | 404.56 |
| Componente de inversión de la empresa, descontando el efecto del aporte de recursos públicos de la GOBERNACIÓN DE LA GUAJIRA. | $/m3 | 306.81 | 251.75 |
| Componente Gastos AOM de la empresa GASES DE LA GUAJIRA S.A. E.S.P. | $/m3 | 284.16 | 152.81 |
Cifras en pesos del 31 de diciembre de 2019
2.2. Cargo de distribución aplicable a los Usuarios de Uso Residencial y Cargo Promedio de Distribución aplicable a los Usuarios diferentes a los de Uso Residencial del Submercado 2. Los Cargos de Distribución aplicables al Submercado 2 aprobado el Artículo 1 de la presente Resolución, el cual cuenta con recursos públicos, son los siguientes:
| Componente | - | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial |
| Cargo de distribución Total | $/m3 | 528.10 | 687.36 |
| Componente de inversión de la empresa, descontando el efecto del aporte de recursos públicos de la ALCALDÍA DE ALBANIA | $/m3 | 243.94 | 534.45 |
| Componente Gastos AOM de la empresa GASES DE LA GUAJIRA S.A. E.S.P. | $/m3 | 284.16 | 152.81 |
Cifras en pesos del 31 de diciembre de 2019
2.3. Cargo de distribución aplicable a los Usuarios de Uso Residencial y Cargo Promedio de Distribución aplicable a los Usuarios diferentes a los de Uso Residencial del Submercado 3. Los Cargos de Distribución aplicables al Submercado 3 aprobado el Artículo 1 de la presente Resolución, el cual cuenta con recursos públicos, son los siguientes:
| Componente | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial | |
| Cargo de distribución Total | $/m3 | 609.44 | 363.76 |
| Componente de inversión de la empresa, descontando el efecto del aporte de recursos públicos de la ALCALDÍA DE DIBULLA | $/m3 | 325.38 | 210.95 |
| Componente Gastos AOM de la empresa GASES DE LA GUAJIRA S.A. E.S.P. | $/m3 | 284.16 | 152.81 |
Cifras en pesos del 31 de diciembre de 2019
2.4. Cargo de distribución aplicable a los Usuarios de Uso Residencial y Cargo Promedio de Distribución aplicable a los Usuarios diferentes a los de Uso Residencial del Submercado 4. Los Cargos de Distribución aplicables al Submercado 4 aprobado el Artículo 1 de la presente Resolución, el cual cuenta con recursos públicos, son los siguientes:
| Componente | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial | |
| Cargo de distribución Total | $/m3 | 522.01 | 522.01 |
| Componente de inversión de la empresa, descontando el efecto del aporte de recursos públicos de la ALCALDÍA DE DISTRACCIÓN | $/m3 | 237.85 | 237.85 |
| Componente Gastos AOM de la empresa GASES DE LA GUAJIRA S.A. E.S.P. | $/m3 | 284.16 | 284.16 |
Cifras en pesos del 31 de diciembre de 2019
Dado que el sistema de distribución de este submercado cuenta con red primaria y secundaria, pero todos sus usuarios están conectados a la red secundaria, se determina para este mercado relevante un solo cargo de distribución aplicable tanto a los Usuarios de Uso Residencial como a los Usuarios Diferentes a los de Uso Residencial, conforme al numeral 9.3 del artículo 9 de la Metodología.
2.5. Cargo de distribución aplicable a los Usuarios de Uso Residencial y Cargo Promedio de Distribución aplicable a los Usuarios diferentes a los de Uso Residencial del Submercado 5. Los Cargos de Distribución aplicables al Submercado 5 aprobado el Artículo 1 de la presente Resolución, el cual cuenta con recursos públicos, son los siguientes:
| Componente | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial | |
| Cargo de distribución Total | $/m3 | 284.16 | 284.16 |
| Componente de inversión de la empresa, descontando el efecto del aporte de recursos públicos de la ALCALDÍA DE LA JAGUA DEL PILAR | $/m3 | 0,00 | 0,00 |
| Componente Gastos AOM de la empresa GASES DE LA GUAJIRA S.A. E.S.P. | $/m3 | 284.16 | 284.16 |
Cifras en pesos del 31 de diciembre de 2019
Dado que el sistema de distribución de este submercado cuenta con red primaria y secundaria, pero todos sus usuarios están conectados a la red secundaria, se determina para este mercado relevante un solo cargo de distribución aplicable tanto a los Usuarios de Uso Residencial como a los Usuarios Diferentes a los de Uso Residencial, conforme al numeral 9.3 del artículo 9 de la Metodología.
2.6. Cargo de distribución aplicable a los Usuarios de Uso Residencial y Cargo Promedio de Distribución aplicable a los Usuarios diferentes a los de Uso Residencial del Submercado 6. Los Cargos de Distribución aplicables al Submercado 6 aprobado el Artículo 1 de la presente Resolución, el cual no cuenta con recursos públicos, son los siguientes:
| Componente | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial | |
| Cargo de distribución Total | $/m3 | 609.44 | 333.29 |
| Componente de inversión de la empresa GASES DE LA GUAJIRA S.A. E.S.P. | $/m3 | 325.28 | 180.48 |
| Componente Gastos AOM de la empresa GASES DE LA GUAJIRA S.A. E.S.P. | $/m3 | 284.16 | 152.81 |
Cifras en pesos del 31 de diciembre de 2019
Parágrafo 1. Para el cálculo de las tarifas que se cobren a los usuarios conforme a los cargos aprobados en el Artículo 2 de la presente Resolución, se tendrá en cuenta lo establecido en el numeral 87.9 del Artículo 87 de la Ley 142 de 1994, modificado por el Artículo 99 de la Ley 1450 de 2011, o aquella que la modifique, aclare o sustituya.
Parágrafo 2. Los Cargos de Distribución del presente artículo se actualizarán de conformidad con lo establecido en el Artículo 12 de la Metodología, modificado por el Artículo 3 de la Resolución CREG 125 de 2015.
Parágrafo 3. La inversión base, el valor eficiente de Otros Activos, el monto eficiente de gastos de AOM y las demandas de volumen con base en los cuales se determinan los cargos aprobados en el Artículo 2 de la presente Resolución se presentan en los Anexos 1, 2, 3 y 4 de la misma.”

ARTÍCULO 2. Modificar el Anexo 3 de la Resolución CREG 502 032 del 2022, el cual quedará así:
"ANEXO 3.
GASTOS DE ADMINISTRACIÓN, OPERACIÓN Y MANTENIMIENTO - AOM.
El monto eficiente de AOM establecido para el mercado de distribución es $6,690,927,840 ($ a diciembre de 2019) para los mercados existentes, los cuales se considerarán en los cálculos de los cargos de distribución que se presentan y analizan en el Documento CREG 023 de 2022 que soporta y hace parte integral de la presente Resolución.”
ARTÍCULO 3o. La presente resolución deberá notificarse a la empresa GASES DE LA GUAJIRA S.A. E.S.P., a la GOBERNACIÓN DEL DEPARTAMENTO DE LA GUAJIRA, a las alcaldías de ALBANIA, DIBULLA, DISTRACCIÓN, y LA JAGUA DEL PILAR, en el departamento de La Guajira y publicarse en el Diario Oficial. Contra las disposiciones contenidas en esta Resolución no procede recurso alguno.
NOTIFÍQUESE Y CÚMPLASE
KAREN SCHUTT ESMERAL
Viceministra de Energía, delegada Ministro de Minas y Energía
Presidente
ANTONIO JIMENEZ RIVERA
Director Ejecutivo
Comisión de Regulación de Energía y Gas CREG
n.d.
Última actualización: 28 de octubre de 2026
