


Resolución 502_189 de 2025 CREG
 DESCARGAS
RESOLUCIÓN 502 189 DE 2025
(noviembre 28)
<Fuente: Archivo interno entidad emisora>
<Publicado en la página web de la CREG: 24 de julio de 2026>
Diario Oficial No. 53.567 de 28 de julio de 2026
Diario Oficial disponible en la web de la Imprenta Nacional de Colombia el 27 de julio de 2026
COMISIÓN DE REGULACIÓN DE ENERGÍA Y GAS - CREG
Por la cual se resuelve el recurso de reposición interpuesto por LLANOGAS S.A. E.S.P. contra la Resolución CREG 502 117 de 2024
LA COMISIÓN DE REGULACIÓN DE ENERGÍA Y GAS
En ejercicio de sus atribuciones constitucionales y legales, en especial las conferidas por la Ley 142 de 1994, y en desarrollo del Decreto 2253 de 1994 y 1260 de 2013; y,
CONSIDERANDO QUE:
1. ANTECEDENTES
En desarrollo de la Actuación Administrativa contenida en el Expediente CREG 2020-0058, mediante Resolución CREG 502 117 de 2024 se aprobó el Mercado Relevante de Distribución conformado por los municipios de Puerto Gaitán, El Castillo, El Dorado, el centro poblado Medellín del Ariari del municipio El Castillo y los centros poblados San Isidro, Pueblo Sánchez y San José del municipio El Dorado del departamento del Meta, y el cargo de distribución por uso del sistema de distribución de gas natural por redes de tubería para el mismo mercado, según solicitud tarifaria presentada por LLANOGAS S.A. E.S.P.
Contra los actos expedidos por la Comisión de Regulación de Energía y Gas, CREG, que pongan fin a actuaciones administrativas, sólo procede el recurso de reposición, que debe interponerse dentro de los cinco (5) días siguientes a la notificación del respectivo acto administrativo, conforme lo prevé el artículo 113 de la Ley 142 de 1994.
1.1. NOTIFICACIÓN
En cumplimiento de lo previsto en el artículo 8 de la resolución recurrida, se envió citación para notificación personal del acto administrativo a: (i) LLANOGAS S.A. E.S.P. mediante radicado S2025001517 del 18 de febrero de 2025, (ii) el MINISTERIO DE MINAS Y ENERGIA mediante radicado S2025002004 del 25 de febrero de 2025, (iii) la GOBERNACIÓN DEL META mediante radicado S2025002619 del 10 de marzo de 2025, (iv) el DEPARTAMENTO NACIONAL DE PLANEACIÓN bajo radicado S2025001610, (v) la ALCALDÍA DE PUERTO GAITÁN mediante radicado S2025001609, (vi) la ALCALDÍA DEL MUNICIPIO DEL DORADO bajo radicado S2025001608, y (vii) la ALCALDÍA DEL MUNICIPIO DE CASTILLO mediante radicado S2025001607, respectivamente.
Toda vez que la citación para notificación del acto administrativo en cuestión no fue atendida por las ALCALDÍAS DE PUERTO GAITÁN, ALCALDÍA DEL MUNICIPIO DE EL CASTILLO, ALCALDÍA DEL MUNICIPIO DE EL DORADO y el DEPARTAMENTO NACIONAL DE PLANEACIÓN, en aplicación de lo establecido en el artículo 69 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, C.P.A.C.A, se les notificó la resolución mediante AVISO, así:
- Al DEPARTAMENTO NACIONAL DE PLANEACIÓN el 20 de marzo de 2025 según consta en la certificación de entrega de servicios postales nacionales 4-72 No. RA518880564CO.
- A la ALCALDÍA DEL MUNICIPIO DE EL CASTILLO el 20 de marzo de 2025 según consta en la certificación de entrega de servicios postales nacionales 4-72 No. RA518880547CO.
- A la ALCALDÍA DEL MUNICIPIO DE PUERTO GAITAN el 20 de marzo de 2025 según consta en la certificación de entrega de servicios postales nacionales 4-72 No. RA518880533CO.
- A la ALCALDÍA DEL MUNICIPIO DE EL DORADO el 20 de marzo de 2025 según consta en la certificación de entrega de servicios postales nacionales 4-72 No. RA518880555CO.
Surtida la notificación vía correo electrónico a Llanogas S.A. E.S.P., Ministerio de Minas y Energía y la Gobernación del Meta y por aviso al Departamento Nacional de Planeación, las Alcaldías de los municipios de El Castillo, Puerto Gaitán y El Dorado y estando dentro del término legalmente previsto, LLANOGAS S.A. E.S.P. interpuso recurso de reposición el 25 de febrero de 2025, bajo radicado CREG E2022011879.
1.2. ANÁLISIS DE PROCEDENCIA Y PROCEDIBILIDAD DE LOS RECURSOS INTERPUESTOS
Revisado el recurso interpuesto por LLANOGAS S.A. E.S.P. a la luz de lo previsto en el artículo 113 de la Ley 142 de 1994, se encuentra que el mismo fue presentado dentro del término legalmente establecido, vale decir, cumple con el requisito de oportunidad y, en consecuencia, es procedente darle trámite dentro de la actuación administrativa en curso.
2. RECURSO DE REPOSICIÓN
En su recurso de reposición, LLANOGAS S.A. E.S.P. presenta las siguientes consideraciones con respecto a la decisión contenida en la Resolución CREG 502 117 de 2024 y a partir de los cuales solicita a la Comisión que se reconsideren las decisiones adoptadas de la siguiente manera:
2.1. EN RELACIÓN CON LA APLICACIÓN DE LAS REGLAS DEL ANEXO 21.1:
"En el documento CREG 902 092 del 14 de noviembre de 2024 se detalla el desarrollo de la estimación de los cargos de distribución de gas natural comprimido por redes de tubería para el mercado relevante conformado por los municipios de Puerto Gaitán, El Castillo y El Dorado en el departamento del meta, según la solicitud tarifaria presentada por Gases del Llano S.A. E.S.P.
Al respecto, en la revisión realizada por Llanogas de la estimación del cargo de distribución realizada por la Comisión no se presentan diferencias significativas en gran parte del procedimiento; sin embargo, es pertinente entrar a mencionar las diferencias encontradas en apartes puntuales debido al impacto de las mismas.
Al realizar el seguimiento del paso a paso de los diferentes numerales del anexo 21.1 notamos que no existen diferencias significativas entre lo que aplica la Comisión y lo que estima Llanogas, los resultados previos a descontar las diferencias negativas para garantizar que los recursos públicos se destinen a los beneficiarios finales. Ver tabla 44 incluida en el documento CREG.
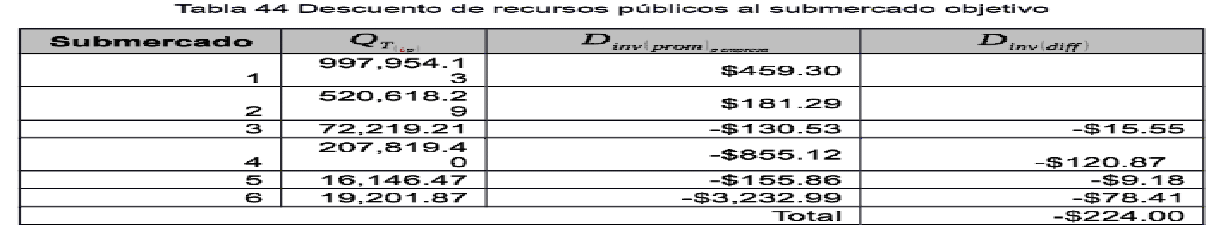
Como se puede observar (…), los submercados 3 a 6 tienen diferencias negativas, las cuales el descuento de estas "se hará al submercado con mayor demanda; es decir, al submercado uno.", esto según el documento de trabajo de la Comisión. El resultado de este descuento de las diferencias negativas al submercado 1 se ve reflejado en la Tabla 45 del documento CREG en referencia.
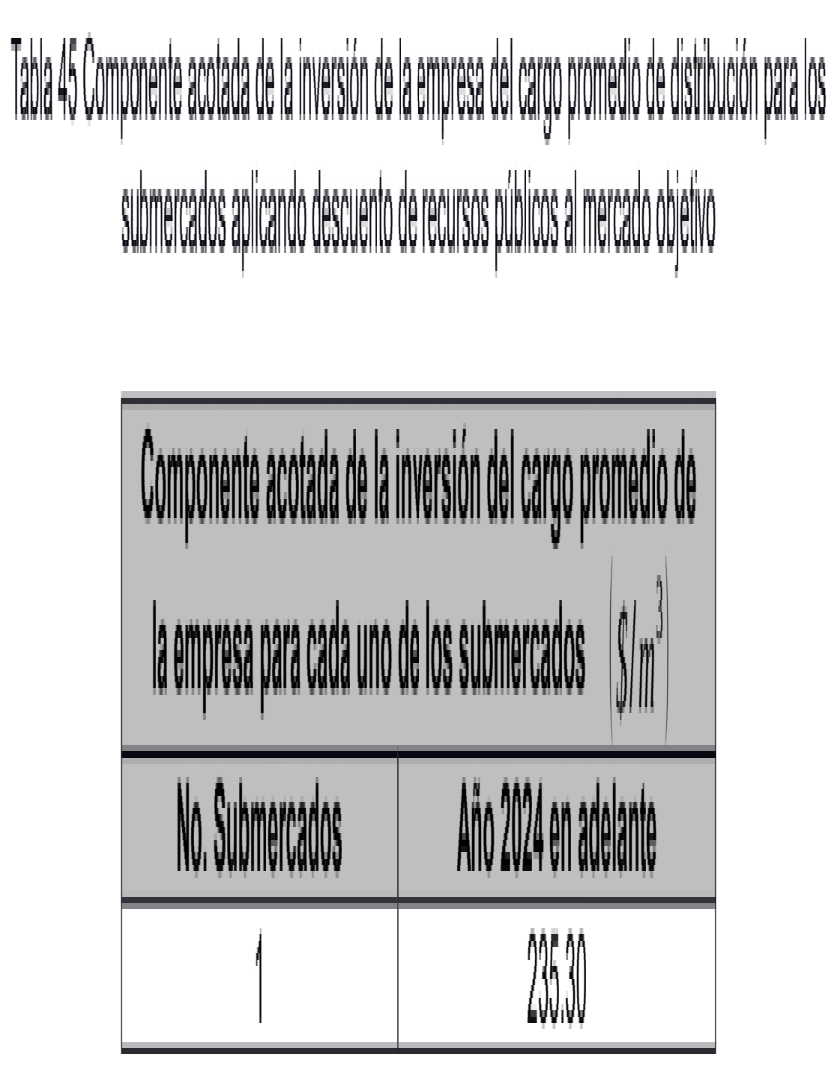
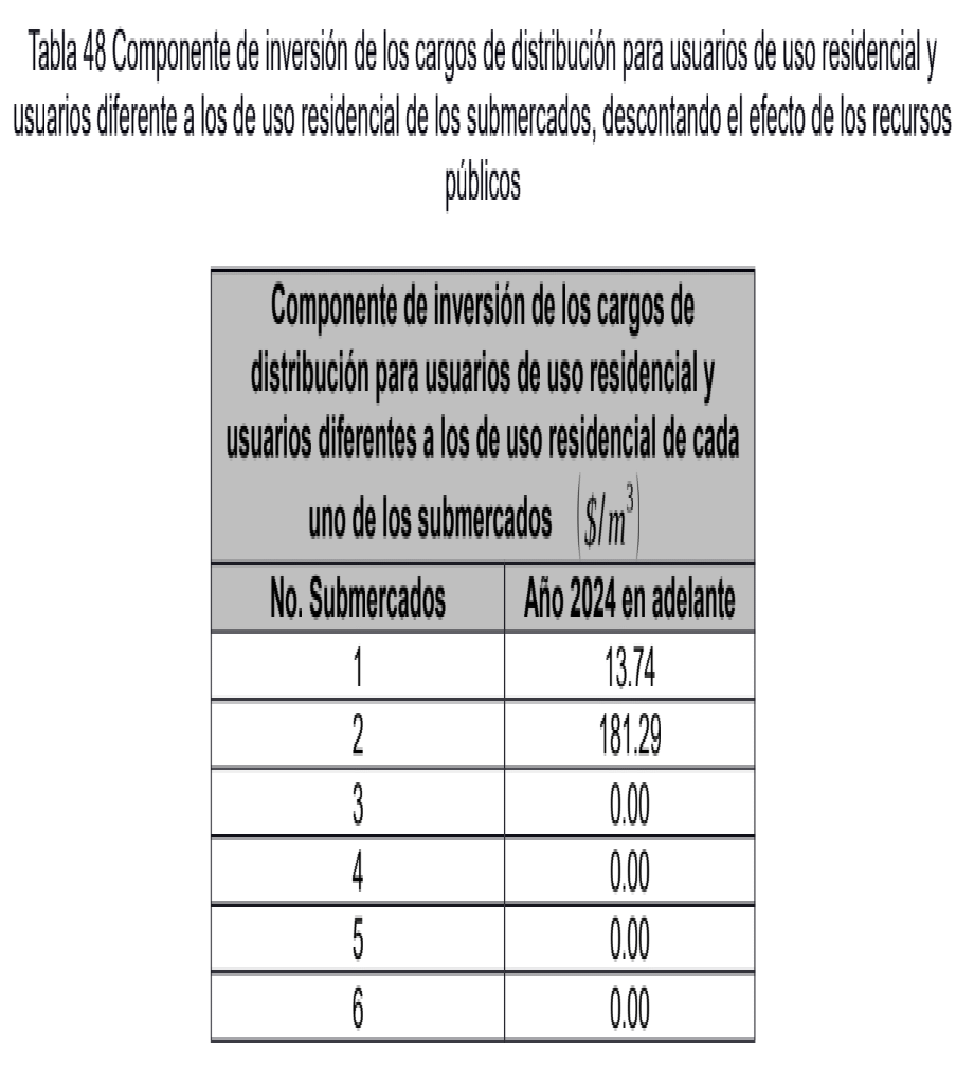
Posteriormente a encontrar el cargo que remunera las inversiones con recursos propios descontando la totalidad de los recursos públicos, la Comisión procede a comparar estos resultados con la componente que remunera la inversión Dinv conforme a lo dispuesto en el numeral 21.2. Esta comparación da como resultado los resultados que la Comisión muestra en la tabla 48"
Ahora bien, en este punto es donde surgen las discrepancias con los cálculos que la Comisión realiza, para exponer nuestro punto procedemos a citar el numeral 9 del anexo 21.1 de la resolución la cual trae a colación el comparativo que realiza la Comisión:
"9. Para cada submercado con recursos públicos se calculará la componente que remunera la inversión (Dinv) conforme lo dispuesto en el numeral 21.2.
Si la componente que remunera la inversión de la empresa del cargo promedio de cada submercado, calculada en el numeral 7, es menor que la componente calculada en el numeral 8, la componente que remunera la inversión de la empresa del cargo promedio de cada submercado a aplicar será la determinada en el numeral 7 en caso contrario será la del numeral 8. Esta componente se separará para los Usuarios de Uso Residencial y los Usuarios Diferentes a los de Uso Residencial conforme a lo establecido en el numeral 11 del presente procedimiento."
De lo anterior se puede concluir que la resolución CREG 202 de 2013 en el numeral 9 del anexo 21.1, específica que se debe calcular el Dinv de acuerdo con lo definido en el númeral 21.2 del anexo 21. No obstante, en ninguna parte de la resolución especifica que se debe comparar con el cargo estimado que remunera las inversiones privadas descontando el valor de la totalidad de los aportes públicos (Tabla 45).
Lo que el numeral en mención específica que se debe comparar son los numerales 7 y 8 del anexo 21.1, los cuales se citan textualmente a continuación.
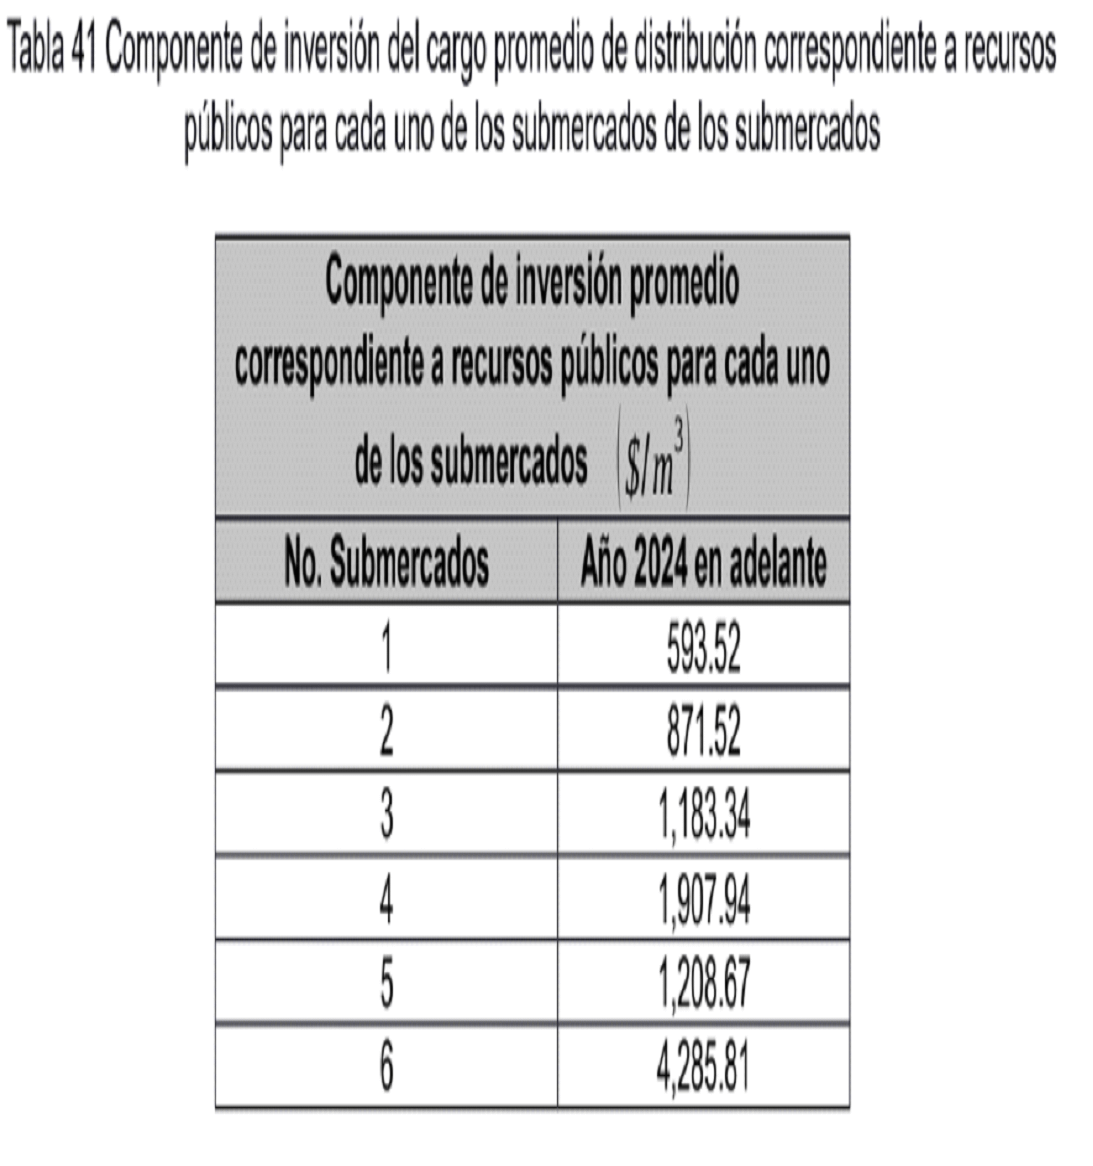
"7. Para cada submercado que cuente con recursos públicos para la construcción de infraestructura de distribución, se calculará el cargo de inversión promedio correspondiente a esos recursos públicos. Para ello, se tomará el cociente entre el valor anual equivalente de los recursos públicos de cada submercado y la demanda total de este.
8. Para cada submercado se calculará la componente que remunera la inversión de la empresa del cargo promedio, la cual corresponde a descontar el valor de recursos públicos (calculado en el numeral 7) de la componente que remunera la inversión del cargo promedio del Mercado Relevante de Distribución para el Siguiente Periodo Tarifario propuesto (calculado en el numeral 6). En caso de que esta diferencia sea negativa, se acotará a cero (0)."
Remitiéndonos a los cálculos de la Comisión, el numeral 7 corresponde a la información contenida en la Tabla 41 del documento CREG en referencia, la cual se incluye a continuación.
A su vez, el numeral 8 corresponde a la información contenida en la Tabla 42 del documento CREG.
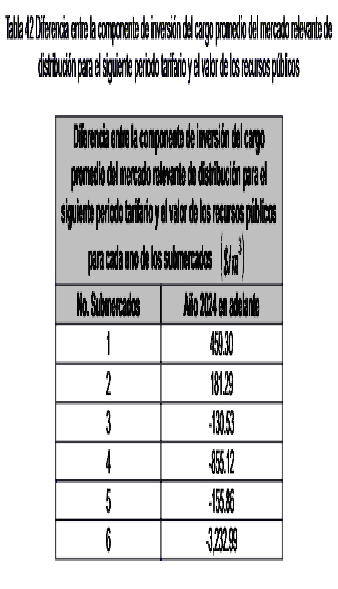
Teniendo en cuenta lo que reza el numeral 9 del anexo 21.1 de la resolución CREG 202 de 2013, al comparar los resultados del numeral 7 y 8, la componente que remunera la inversión de la empresa sería la del numeral 8, es decir, los valores que se incluyen en la Tabla 42 previamente citada.
Ahora bien, teniendo en cuenta que se presentan valores menores a cero en el valor correspondiente a inversiones de algún submercado, es procedente aplicar el numeral 10 del anexo 21.1 que reza lo siguiente:
"10. En el evento en que el valor correspondiente a inversiones de algún(os) submercado(s) calculado en el numeral 8 sea menor que cero, se deberá descontar de la componente de inversión de la empresa del cargo promedio del submercado que no cuenta con recursos públicos, la sumatoria de las diferencias negativas que resulten, a fin de descontar el valor adicional que la demanda pagaría por efecto de la conformación del mercado solicitado y garantizar que los recursos públicos efectivamente se destinen a los beneficiarios finales."
Al aplicar lo dispuesto en este numeral, se tendrían los resultados que se obtienen en las tablas 45 y 46 del documento CREG en referencia, así:
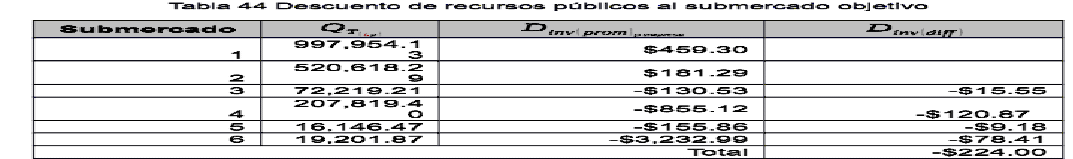
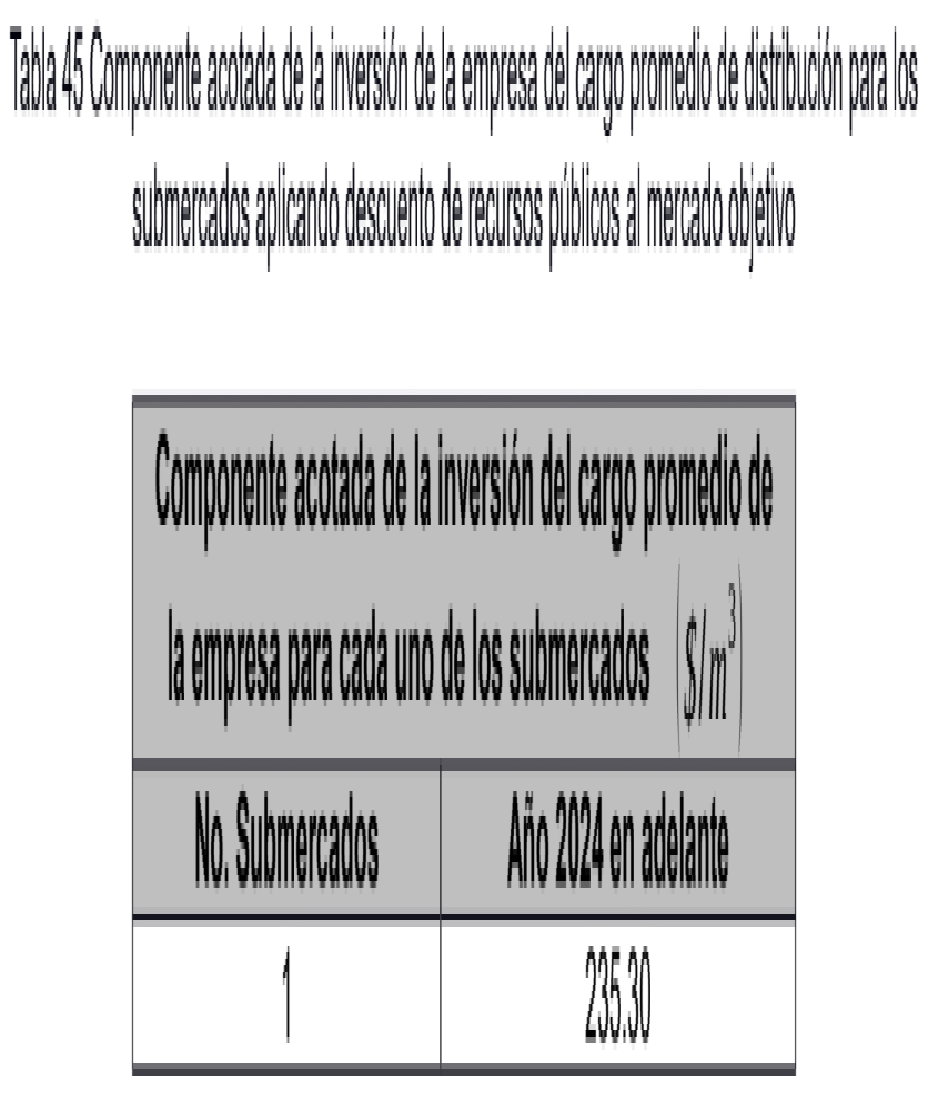
Al aplicar la totalidad de los procedimientos descritos en el anexo 21.1 de la resolución CREG 202 de 2013 y sus modificatorias, se tendrían los siguientes resultados para cada uno de los submercados respecto a la componente acotada de la inversión del cargo promedio de la empresa para cada uno de los submercados.
Tabla 1. Componente de inversión de los cargos de distribución para los usuarios de uso residencial y usuarios diferente a los de uso residencial de los submercados, descontando el efecto de los recursos públicos
| Submercado | Unidad | Valor en $/m³ |
| Submercado 1 - Puerto Gaitán | $/m³ | $235,30 |
| Submercado 2 - El Castillo | $/m³ | $181,29 |
| Submercado 3 - Medellín del Ariari - El Castillo | $/m³ | $0 |
| Submercado 4 - El Dorado | $/m³ | $0 |
| Submercado 5 - San isidro - El Dorado | $/m³ | $0 |
| Submercado 6 - Pueblo Sanchez y San Jose - El Dorado | $/m³ | $0 |
Fuente: Elaboración propia Llanogas
Por todo lo anteriormente explicado, solicitamos a la Comisión corregir el cargo aprobado para el submercado Puerto Gaitán, el cual en resolución aparece que la componente de inversión de la empresa, descontando el efecto de aporte de recursos públicos, es de 13.74 $/m3. No obstante, teniendo en cuenta los elementos incluidos en el presente recurso, la Comisión está aplicando una comparación entre el cargo acotado del numeral 8 y el Dinv del anexo 21.2, lo cual no se encuentra literalmente en la resolución, por lo que se estaría constituyendo un error grave que podría estar afectando injustamente la remuneración de las inversiones realizadas por Llanogas".
2.2. EN RELACIÓN CON LOS COMPONENTES DE LA DEMANDA:
De la misma manera queremos llamar la atención que en línea con lo que se desarrolla en el documento de trabajo en la tabla 48 como se aprecia a continuación.
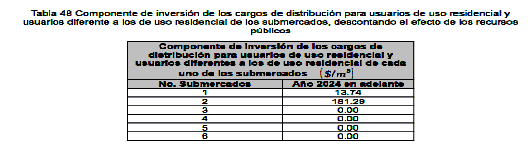
No aparece la información fuente usada por la Comisión para presentar los resultados de la componente de inversión para el submercado 1. En caso de llegarse a aplicar el numeral 6 del anexo 21.2, regla que no encontramos en el desarrollo del anexo 21.1, para la determinación de D inv así:
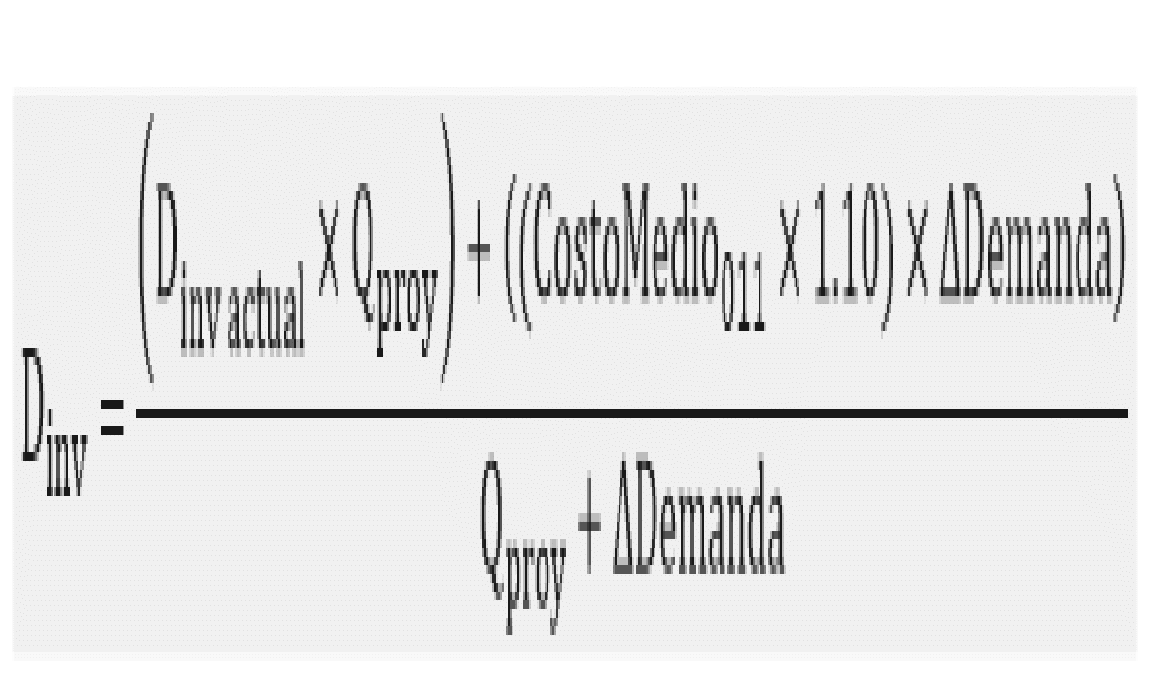
donde,
(Dinv actual) corresponde a la componente que remunera la inversión de la empresa del cargo medio de distribución aprobado al mercado relevante conforme a la metodología de la Resolución CREG 011 de 2003, actualizado a la fecha base sin considerar el factor de productividad.
Qproy es la proyección de demanda aprobada al mercado relevante conforme a la metodología establecida mediante la Resolución CREG 011 de 2003, en el año que coincida con el de la Fecha Base y expresada en metros cúbicos (m³).
CostoMedio011 es el costo medio del mercado relevante aprobado conforme a la metodología establecida mediante la Resolución CREG 011 de 2003.
 será igual a cero si ÄDemanda o ÄInversión son negativos."
Tenga en cuenta el siguiente análisis:
1. El costo medio histórico aprobado según la metodología de la resolución CREG 011 de 2003, es el resultado calcular la relación del VPN de la inversiones que fueron definidas en el programa de inversiones a 5 años y el VPN de la proyección de demanda a 20 años.
2. El Q proyectado corresponde a la proyección de demanda anual que coincide con la fecha de corte de corte de la presentación del expediente.
3. La expansión del servicio en mercados relevantes que fueron financiados con recursos públicos debe hacerse de manera eficiente, es decir que el reconocimiento de nuevas inversiones está sujeto a que el número de usuarios conectados a la fecha de corte debe ser superior a los usuarios proyectados en la misma fecha de aprobación de los cargos, por lo que se reconocerá un 10% más del costo medio aprobado bajo la metodología de la resolución CREG 11 de 2003,
4. De igual forma, el consumo promedio de que habla el segundo párrafo del artículo 5 del anexo 21.2 se determina con la información de consumo y de número de usuarios reportada en el SUI para la fecha de corte, es decir, es un valor anual que es usado para la estimación del delta de demanda (ÄDemanda).
5. El (ÄDemanda) que se estima en el numeral 5 del anexo 21.2 se utiliza en el cálculo del Dinv afectando a variables que se estiman conforme a lo descrito en los numerales anteriores."
2.3. PRETENSIÓN
La empresa LLANOGAS S.A. E.S.P. solicita reponer la Resolución 502 117 de 2024 del 14 de noviembre de 2024, conforme a los términos ampliamente fundamentados en el recurso.
2.4. ANEXOS
La empresa LLANOGAS S.A. E.S.P. anexa el Certificado de Existencia y Representación legal de la sociedad.
3. ANÁLISIS DE LA COMISIÓN FRENTE AL RECURSO
3.1. EN RELACIÓN CON LA APLICACIÓN DE LAS REGLAS DEL ANEXO 21.1
El recurrente respecto al tema, indica la aplicación errónea por parte de la Comisión, del procedimiento establecido en el numeral 21.1 del Anexo 21 de la Metodología de distribución de gas contenida en las Resoluciones CREG 202 de 2013, 138 de 2014, 090 y 132 de 2018, y 011 de 2020, en adelante la Metodología, en donde se establece la definición y cálculo del Cargo de Distribución Para Mercados Relevantes de Distribución para el Siguiente Periodo Tarifario conformado a partir de dos o más mercados relevantes, municipios o centros poblados a los cuales a algunos de ellos les fueron asignados recursos públicos; en la cual el recurrente indica diferencias en el procedimiento establecido en el mencionado anexo.
Al respecto, el procedimiento establecido en aplicación de lo establecido del numeral 1 al 8 del capítulo 21.1 del Anexo 21 de la Metodología de Distribución, estableció el acotamiento de la componente de inversión del cargo promedio de distribución para cada uno de los submercados indicado en la tabla 43 del Documento Soporte 902 092 del 14 de noviembre de 2024, con los siguientes resultados:
Tabla 43 Componente acotada de la inversión de la empresa del cargo promedio de distribución para los submercados
Componente acotada de la inversión del cargo promedio de la empresa para cada uno de los submercados ($m3/)
| No. Submercados | Año 2024 en adelante |
| 1 | 459.30 |
| 2 | 181.29 |
| 3 | 0.00 |
| 4 | 0.00 |
| 5 | 0.00 |
| 6 | 0.00 |
En algunos submercados, la diferencia del componente de inversión del cargo de la empresa fue negativo los cuales se acotaron a cero. En estos casos, la metodología indica que "se deberá descontar de la componente de inversión de la empresa del cargo promedio del submercado que no cuenta con recursos públicos, la sumatoria de las diferencias negativas que resulten, a fin de descontar el valor adicional que la demanda pagaría por efecto de la conformación del mercado solicitado y garantizar que los recursos públicos efectivamente se destinen a los beneficiarios finales". En este caso, como todos los submercados tienen recursos públicos, el descuento se hará al submercado con mayor demanda; es decir, al submercado uno.
Resultado de este cálculo, se establecieron en la tabla 45 del mencionado documento soporte, con los siguientes resultados:
"Tabla 45 Componente acotada de la inversión de la empresa del cargo promedio de distribución para los submercados aplicando descuento de recursos públicos al mercado objetivo
Componente acotada de la inversión del cargo promedio de la empresa para cada uno de los submercados ($m3/)
| No. Submercados | Año 2024 en adelante |
| 1 | 235.30 |
| 2 | 181.29 |
| 3 | 0.00 |
| 4 | 0.00 |
| 5 | 0.00 |
| 6 | 0.00 |
Paso seguido, y para la aplicación del cargo de distribución debido a la conformación de cada submercado que cuentan con recursos públicos y conforme a lo dispuesto en el numeral 9 del capítulo 21.1 de la Metodología, se aplica el procedimiento allí establecido para revisar el comportamiento de cada submercado y calcular el correspondiente componente que remunera la inversión conforme a lo dispuesto en el numeral 6 del Capítulo 21.2 de la metodología así:
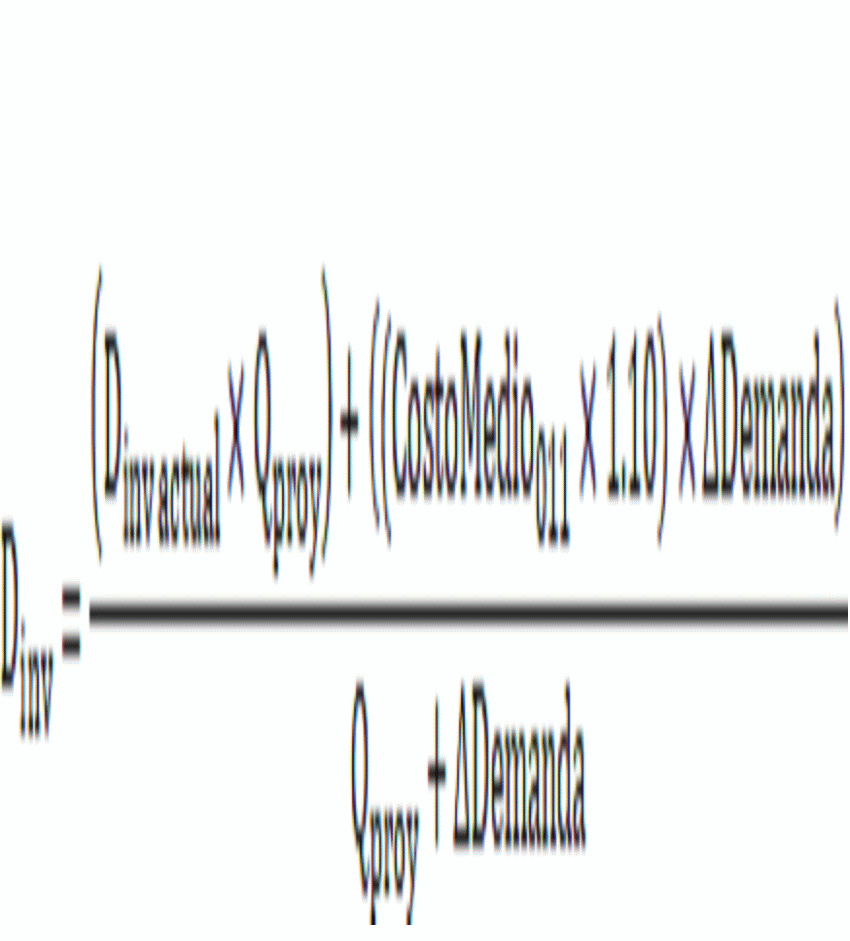
Resultado que fue relacionado en la tabla 46 del Documento Soporte 902 092 del 14 de noviembre de 2024, con los siguientes resultados:
"Tabla 46 Componente de la inversión de la empresa del cargo promedio de distribución actual para los submercados
Componente de la inversión del cargo promedio actual de la empresa para cada uno de los submercados ($m3/)
| No. Submercados | Año 2024 en adelante |
| 1 | 13.74 |
| 2 | 0.00 |
| 3 | 0.00 |
| 4 | 11.67 |
| 5 | 0.00 |
| 6 | 0.00 |
De lo anterior, para los mercados que mantienen la estructura aprobada bajo la metodología de la Resolución CREG 011 de 2003, es decir para el submercado 1 se tomó el mínimo de los valores de la Tabla 43 y Tabla 46, el cual corresponde a $m3/ 13.74.
Finalmente, para cada uno de los submercados se calculó la componente de inversión de los cargos de distribución para los usuarios de uso residencial y los de uso diferente al residencial con los siguientes resultados:
Componente de inversión de los cargos de distribución para usuarios de uso residencial y usuarios diferentes a los de uso residencial de cada uno de los submercados ($m3/)
| No. Submercados | Año 2024 en adelante |
| 1 | 13.74 |
| 2 | 181.29 |
| 3 | 0.00 |
| 4 | 0.00 |
| 5 | 0.00 |
| 6 | 0.00 |
En este sentido, la Comisión como resultado de la aplicación de la Metodología establecida en el Anexo 21, ratifica la componente de inversión de los cargos de distribución para usuarios de uso residencial y usuarios diferentes a los de uso residencial de cada uno de los submercados, establecidos en el Documento Soporte 902 092 del 14 de noviembre de 2024.
3.2. EN RELACIÓN CON LOS COMPONENTES DE LA DEMANDA
El recurrente indica es este punto, que no aparece la información fuente usada por la Comisión para presentar los resultados de la componente de inversión para el submercado 1, indicada en la tabla 48 del Documento Soporte 902 081 del 3 de octubre de 2024, en aplicación del numeral 6, Capítulo 21.2 del Anexo 21 de La Metodología.
De esta manera, a continuación, se presentará la información fuente utilizada en este punto recurrido por la empresa así:
Teniendo en cuenta el Anexo 21 de la Resolución CREG 202 de 2013 se indica en el numeral 21.2 el "Procedimiento para el cálculo del cargo de distribución para un Mercado Relevante de Distribución para el Siguiente Periodo Tarifario, el cual mantiene la estructura del Mercado Relevante de Distribución conformado según la metodología tarifaria establecida en la Resolución CREG 011 de 2003 y que cuenta con recursos públicos". Con lo anterior, para el submercado 1 conformado por el Municipio de Puerto Gaitán -Meta se tienen los siguientes datos:
Tabla. Componente Demanda Cálculo Anexo 21.
| Componente | Valor | Descripción |
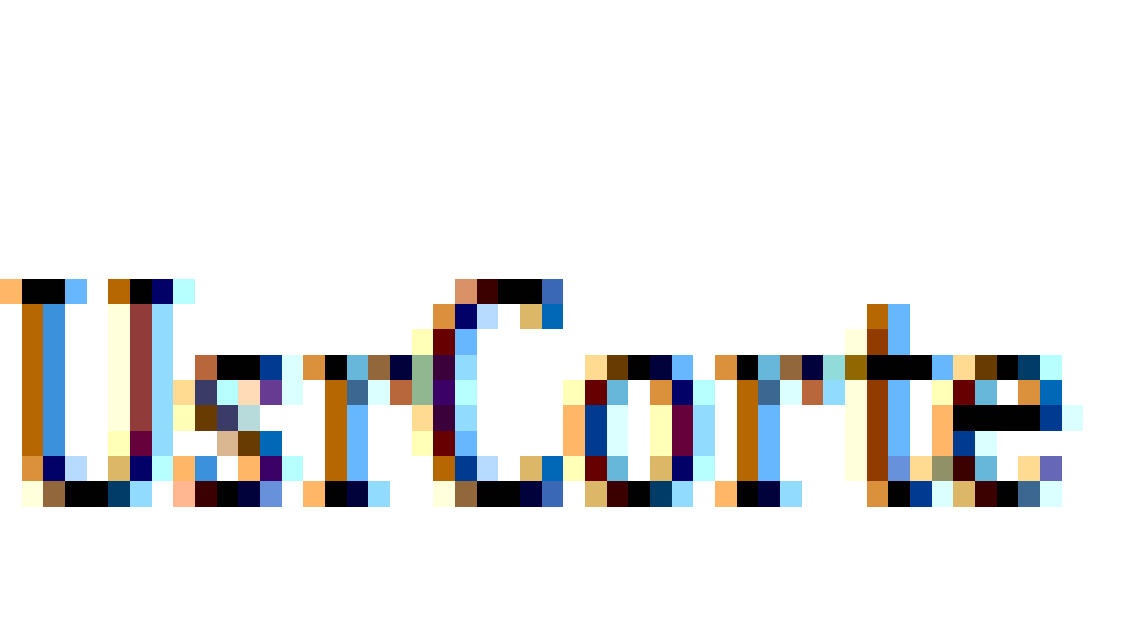 | 2,543 | Demanda solicitud tarifaria |
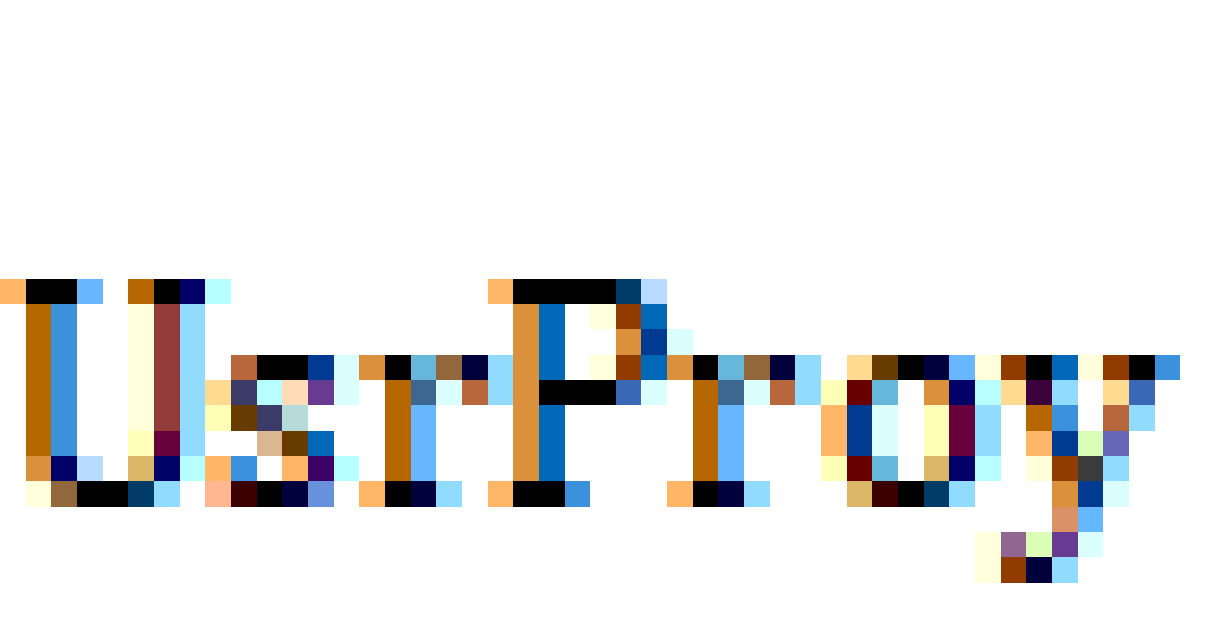 | 1,658 | Demanda Cargo pasado proyección |
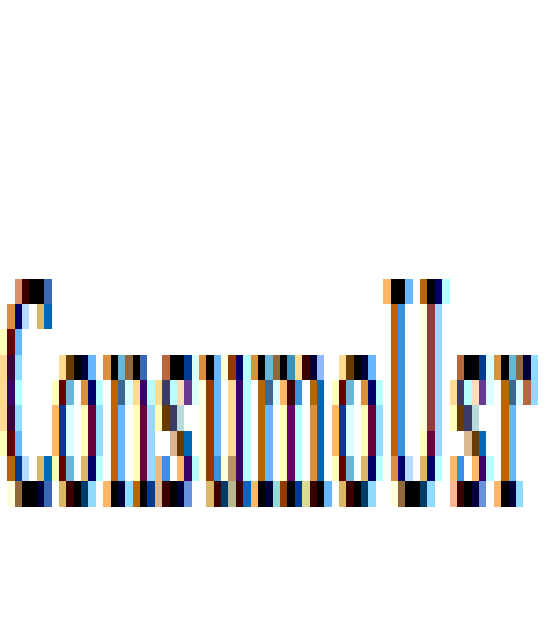 | 13.45 | SUI a fecha de corte 2019 |
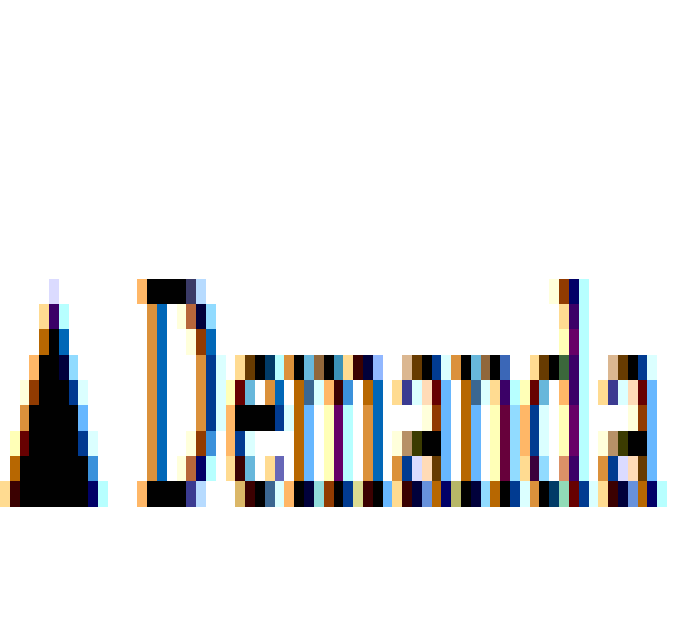 | 11.904.87 | Diferencial de demanda |
| InvCorte | 2,272,789,170.90 | Costo inversión a fecha de corte |
| InvProyectada | 1,231,201,505.48 | Costo proyección inversión aprobada |
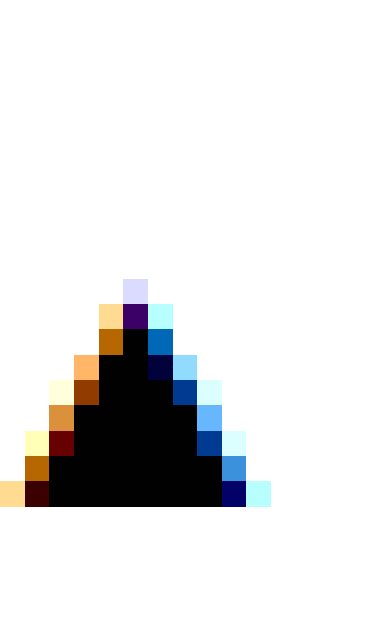 Inversión | 1,041,587,665.42 | Delta de inversión |
Fuente. Solicitud tarifaria E-2020-010922, SUI y Resolución CREG 052 de 2009
Debido a que la empresa cumplió con las proyecciones de inversión y demanda proyectada, se calcular el Dinv según indica la Metodología así:
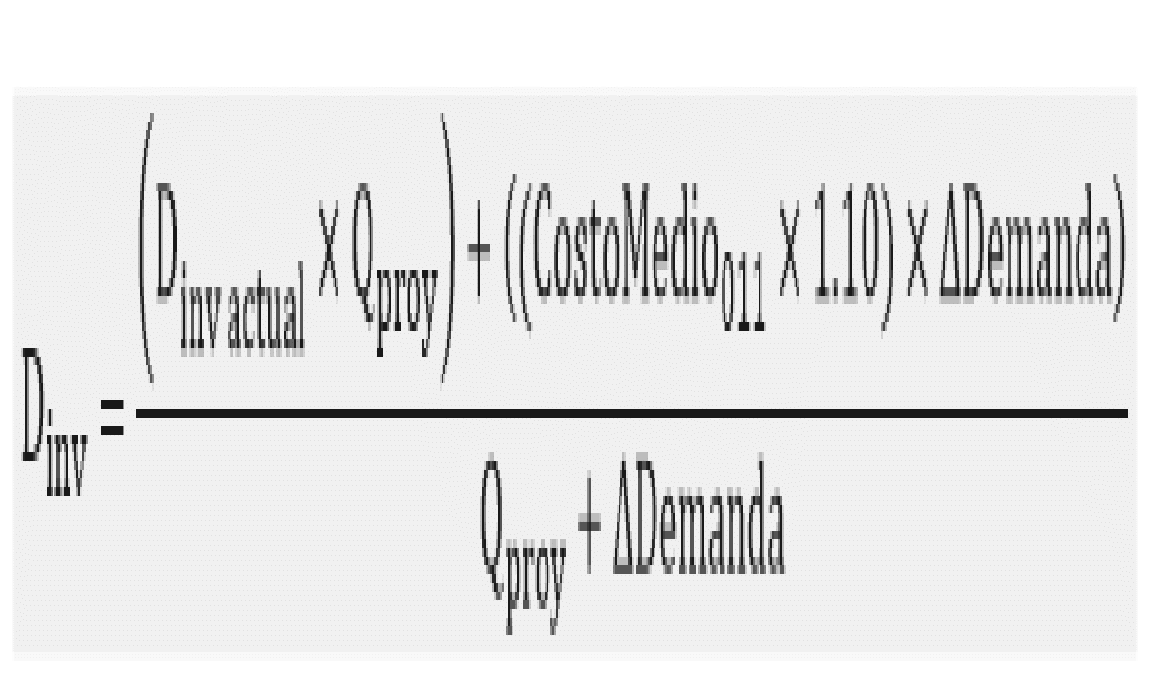
Dónde:
| Componente | Valor | Descripción |
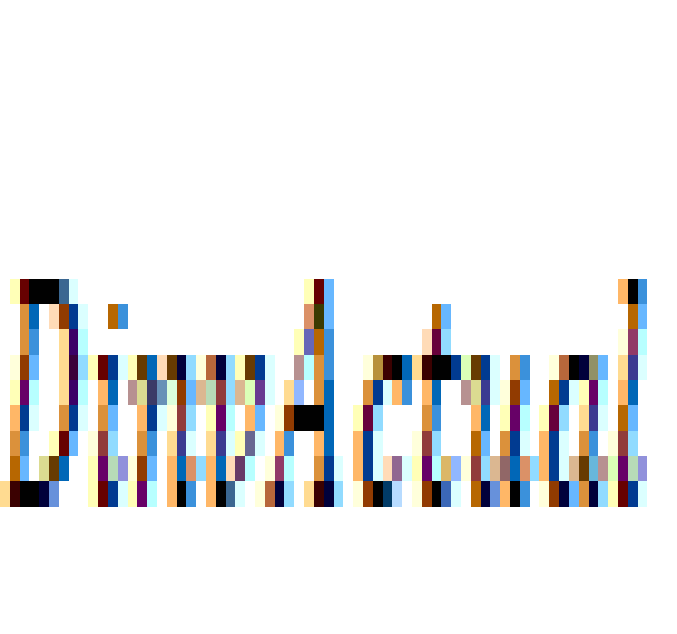 | 00.00 | Componente que remunera la inversión de la empresa aprobada en la Resolución CREG 052 de 2009, actualizado a fecha de corte |
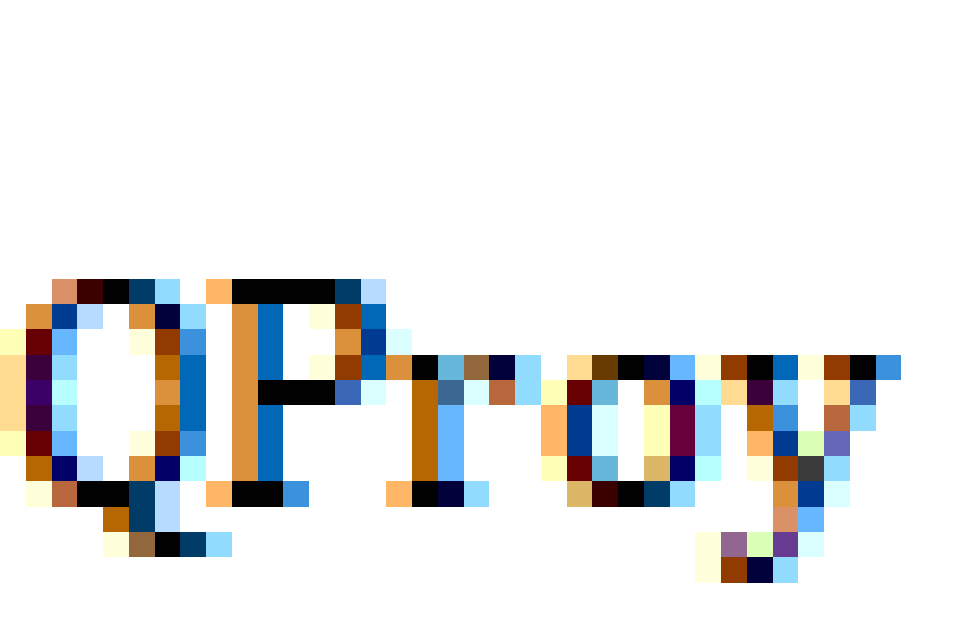 | 397,920 | Proyección de demanda aprobada en la Resolución CREG 052 de 2009 |
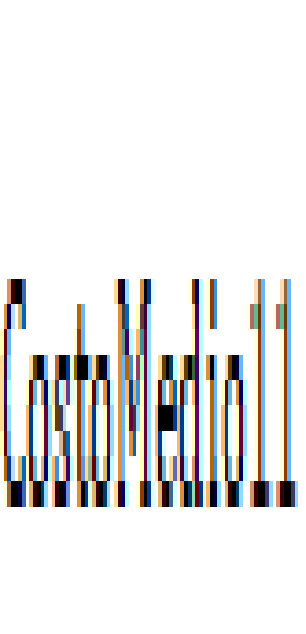 | 429.85 | Costo medio aprobado Resolución CREG 052 de 2009 |
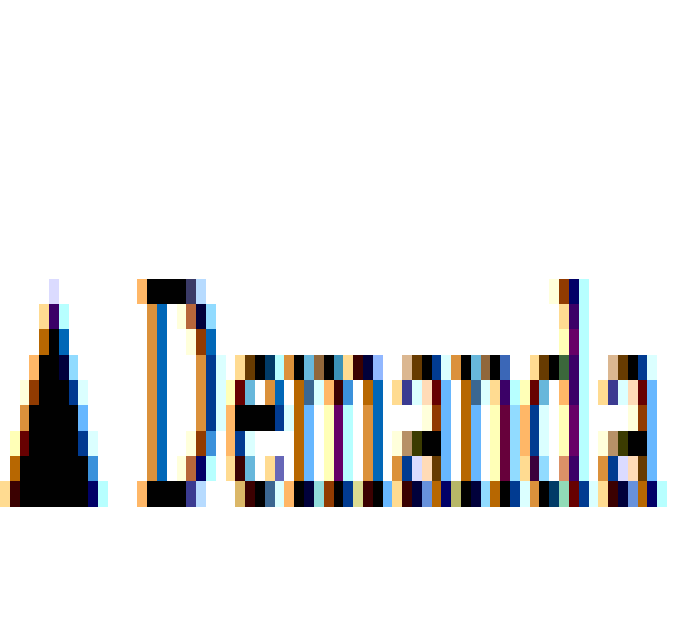 | 11,904.87 | Diferencial de Demanda (al ser negativo,=0) |
 | 13.74 | Componente de inversión, Dinv, numeral 6, Capitulo 21.2 Anexo 21 |
Fuente. Cálculos CREG
De esta manera, la Comisión da respuesta a la inquietud presentada por el recurrente respecto a la información utilizada para el cálculo de la componente de inversión establecida para el Submercado 1 en la Resolución CREG 502 117 de 2024.
Ahora bien, respecto al consumo promedio por usuario para el submercado 1 conformado por el municipio de Puerto Gaitán-Meta, la Comisión realiza el análisis y consulta con la información de consumo y número de usuarios reportados en el Sistema Único de Información, SUI, para la Fecha de Corte en el mercado en mención, el cual corresponde a 177.39 m3, diferente al indicado en la tabla anterior en 13.45 m3, el cual fue usado en el cálculo del cargo de distribución al submercado 1 aprobado en la resolución recurrida.
De lo anterior y realizando el ajuste del consumo promedio para el submercado 1 y aplicando el procedimiento establecido en el Anexo 21, numeral 21.2 de la Resolución CREG 202 de 2013, se obtienen los siguientes resultados:
| Componente | Valor | Fuente |
| InvCostoCorte | 2,272,789,170.90 | Inversión cargo actual |
| InvCostoProy | 1,231,201,505.48 | Inversión cargo 011 actualizado a fecha corte |
| UsrCorte | 2,543 | Demanda Cargo actual |
| UsrProy | 1,658 | Demanda Cargo proyección 011 |
| ConsumoUsr | 177.39 | SUI (CORTE 2019) |
| Componente | Valor | Fuente |
| DinvActual | 0.00 | Cargo componente inversión pasado actualizado a fecha corte |
| Qproy | 397,920 | Volumen cargo pasado proyección |
| CostoMedio11 | 429.85 | Costo medio cargo pasado |
| Ddemanda | 156,987.28 | Fórmula  |
| Dinv | 133.76 | Dinv Anexo 21 |
Con base en los ajustes realizados, el valor de la componente de Inversión Dinv para el submercado 1 conformado por el municipio de Puerto Gaitán-Meta corresponderá a 133.76 $/m3.
De lo anterior y aplicando la Metodología contenida en las Resoluciones CREG 202 de 2013, 138 de 2014, 090 y 132 de 2018 y 011 de 2020, el nuevo cargo de distribución aplicables a los usuarios de uso residencial y diferentes a los de uso residencial para el submercado 1 conformado por el municipio de Puerto Gaitán-Meta por ajuste de la componente de inversión producto del recurso de reposición es:
| Componente | Unidad | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial |
| Cargo de distribución Total | $/m3 | 530.76 | 530.76 |
| Componente de inversión de la empresa descontando el efecto del aporte de recursos públicos. | $/m3 | 133.76 | 133.76 |
| Componente Gastos AOM | $/m3 | 397.00 | 397.00 |
Cifras en pesos colombianos de diciembre de 2019
La Comisión de Regulación de Energía y Gas, en su Sesión 1423 del 28 de noviembre de 2025, aprobó expedir la presente resolución y, en consecuencia,
RESUELVE:
ARTÍCULO 1o. Reponer en el sentido de modificar el Numeral 2.1 del artículo 2o de la Resolución CREG 502 117 de 2024 conforme a lo expuesto en la parte motiva de esta resolución, el cual quedará así:
"2.1. Cargo de distribución aplicable a los Usuarios de Uso Residencial y Cargo Promedio de Distribución aplicable a los Usuarios diferentes a los de Uso Residencial del Submercado 01. Los Cargos de Distribución aplicables al Submercado 01 aprobado en el artículo 1 de la presente Resolución, el cual cuenta con recursos públicos del Fondo Especial Cuota de Fomento de Gas Natural, son los siguientes:
| Componente | Unidad | Usuarios de Uso Residencial | Usuarios diferentes a los de Uso Residencial |
| Cargo de distribución Total | $/m3 | 530.76 | 530.76 |
| Componente de inversión de empresa, descontando el efecto de aporte de recursos públicos. | $/m3 | 133.76 | 133.76 |
| Componente Gastos AOM | $/m3 | 397.00 | 397.00 |
Cifras en pesos colombianos de diciembre de 2019 "
ARTÍCULO 2o. NOTIFICACIÓN Y RECURSOS. Notificar la presente resolución al representante legal de LLANOGAS S.A. E.S.P., a la Gobernación del Meta, a las Alcaldías de los Municipios de Puerto Gaitán, El Castillo, y El Dorado, del Departamento del Meta, al Ministerio de Minas y Energía y Departamento Nacional de Planeación, advirtiendo que contra las disposiciones contenidas en esta Resolución no procede recurso alguno. Una vez en firme, deberá publicarse en el Diario Oficial.
NOTIFÍQUESE Y CÚMPLASE
KAREN SCHUTT ESMERAL
Viceministra de Energía, delegada Ministro de Minas y Energía
Presidente
ANTONIO JIMENEZ RIVERA
Director Ejecutivo


