


Resolución 501_243 de 2026 CREG
 DESCARGAS
RESOLUCIÓN 501 243 DE 2026
(julio 30)
<Fuente: Archivo interno entidad emisora>
<Publicado en la página web de la CREG: 3 de septiembre de 2026>
Diario Oficial No. 53.635 de 22 de septiembre de 2026
COMISIÓN DE REGULACIÓN DE ENERGÍA Y GAS - CREG
Por la cual se resuelve el recurso de reposición interpuesto por XM Compañía de Expertos en Mercados S.A. E.S.P., contra la Resolución CREG 501 219 de 2026
LA COMISIÓN DE REGULACIÓN DE ENERGÍA Y GAS
En ejercicio de sus atribuciones legales, en especial las conferidas por las leyes 142 y 143 de 1994, y en desarrollo de los Decretos 1524 y 2253 de 1994 y 1260 de 2013.
CONSIDERANDO QUE:
I. ANTECEDENTES
De acuerdo con lo dispuesto en los literales c) y d) del artículo 23 de la Ley 143 de 1994, es función de la Comisión de Regulación de Energía y Gas, CREG, definir la metodología para el cálculo de los cargos por los servicios de despacho y coordinación prestados por el Centro Nacional de Despacho, CND, y aprobar los respectivos cargos.
De acuerdo con el artículo 30 de la Resolución CREG 024 de 1995, la Comisión debe establecer los costos de funcionamiento del Administrador del Sistema de Intercambios Comerciales, ASIC.
De acuerdo con lo establecido en el artículo 6 de la Resolución CREG 174 de 2013, si finalizados los primeros cinco años de aplicación de dicha resolución, no se encuentra vigente la nueva metodología de remuneración, el prestador de los servicios del CND, ASIC y Liquidador y Administrador de Cuentas, LAC, deberá presentar para aprobación el programa anual de inversiones para el siguiente año, el cual debe justificar las inversiones por proyecto y ajustarse al plan estratégico que adopte la entidad para cumplir con el desarrollo de las actividades reguladas.
De acuerdo con el procedimiento previsto en los artículos 7 y 8 de la Resolución CREG 174 de 2013, a más tardar el 30 de septiembre de cada año, la empresa a cargo de los servicios del CND, ASIC y LAC puede solicitar a la CREG el ajuste de las inversiones y los gastos operativos aprobados.
La aprobación al ajuste al ingreso regulado debe tener en cuenta la correcta aplicación de los criterios tarifarios a que hace referencia el artículo 87 de la Ley 142 de 1994, entre otros, el de eficiencia económica y el de suficiencia financiera en el marco de la metodología de la Resolución CREG 174 de 2013.
Lo anterior, fue reconocido jurisprudencialmente en la sentencia del Consejo de Estado de 16 de febrero de 2012, y ratificado en las decisiones del Expediente 2013-00506, y en las sentencias del Tribunal Administrativo de Cundinamarca, Sección Primera y Consejo de Estado, Sección Primera, de 18 de septiembre de 2014 y 28 de septiembre de 2017, respectivamente, al mencionar que "(…) las disposiciones legales citadas en precedencia atribuyeron a la CREG la facultad de definir la metodología para remunerar los servicios que presta el CND y de aprobar las tarifas y cargos que se calculen con base en la metodología, según los criterios tarifarios contemplados en el artículo 88 de la Ley 142 de 1994 (…)".
Mediante la comunicación con radicado CREG E2025013544 del 30 de septiembre de 2025, la empresa XM Compañía de Expertos en Mercados S.A. E.S.P., en calidad de prestador de los servicios del CND, ASIC y LAC, solicitó la aprobación del plan anual de inversiones y los ajustes correspondientes para el año 2026.
Mediante Auto 0000715 del 13 de marzo de 2026, se ordenó la formación del expediente administrativo con el objeto de decidir la solicitud de ajuste al ingreso regulado aprobado a XM Compañía de Expertos en Mercados S.A. E.S.P., por la prestación de los servicios del CND, ASIC y LAC para el año 2026. Así mismo, para cumplir con lo dispuesto en el artículo 37 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, se publicó un extracto con el resumen de la actuación administrativa con el fin de que terceros pudieran constituirse como parte de la actuación, si a ello hubiere lugar.
Mediante comunicación del 27 de diciembre de 2025, con radicado CREG E2025017468, XM Compañía de Expertos en Mercados S.A. E.S.P. remitió alcance a la solicitud inicial motivando esa remisión en la asignación y justificación de proyectos de inversión hacia su fuente de servicio CND, ASIC y LAC, así como la introducción y fundamentación del Indicador de Productividad Financiera del Servicio (IPFS).
Mediante comunicación del 28 de enero de 2026, con radicado CREG E2026001764, XM Compañía de Expertos en Mercados S.A. E.S.P. remitió alcance a la solicitud inicial "con el fin de incorporar los efectos derivados de un hecho normativo sobreviniente y de obligatorio cumplimiento: la expedición del Decreto 1469 del 29 de diciembre de 2025, (…). Este incremento presenta un efecto material frente a la variación anual del IPC 2025 (5,10%) reportada por el DANE, parámetro que usualmente sirve como referencia de indexación ordinaria en la metodología tarifaria, razón por la cual se requiere reflejar explícitamente su impacto en la solicitud de ingresos de la vigencia 2026."
Una vez analizada la información de la solicitud de aprobación del programa anual de inversiones, remitida por XM Compañía de Expertos en Mercados S.A. E.S.P., mediante comunicación con radicado CREG S2026002416 del 12 de marzo de 2026, esta Comisión solicitó llevar a cabo aclaraciones sobre diversos aspectos de la solicitud, que requerían justificación para algunos de los proyectos y presupuestos a aprobar.
Mediante comunicaciones con radicados CREG E2026005068 del 06 de abril de 2026 y CREG E2026005504 de 15 de abril de 2026, XM Compañía de Expertos en Mercados S.A. E.S.P. remitió respuesta a la solicitud de aclaraciones de la CREG.
La información remitida en estas comunicaciones y que hace parte de la actuación administrativa, fue objeto de análisis por parte de la CREG para la respectiva aprobación bajo los criterios de eficiencia económica y suficiencia financiera establecidos en el artículo 87 de la Ley 142 de 1994, para asegurar que la remuneración aprobada sea la estrictamente necesaria para la prestación de los servicios.
La CREG en su sesión No. 1459 del 15 de mayo de 2026, aprobó la Resolución 501 219 de 2026, "Por la cual se ajusta la remuneración de los servicios regulados del CND, ASIC y LAC para el año 2026" y en la cual se resolvió lo siguiente:
"Artículo 1. Programa anual de inversiones, PAIt. Aprobar a XM Compañía de Expertos en Mercados S.A. E.S.P. el Programa Anual de Inversiones para el año 2026, de conformidad con lo establecido en el artículo 6 de la Resolución CREG 174 de 2013.
| Pesos de diciembre 2013 | |
| PAI12 | 83.886.157.047,9 |
Artículo 2. Ajuste al programa anual de inversiones, APAIt. Aprobar a XM Compañía de Expertos en Mercados S.A. E.S.P. el ajuste al Programa Anual de Inversiones para el año 2026, de conformidad con lo establecido en el artículo 7 de la Resolución CREG 174 de 2013.
| Pesos de diciembre 2013 | |
| APAI12 | 18.332.677.844,3 |
Artículo 3. Gastos operativos de referencia, GOPRt. Aprobar a XM Compañía de Expertos en Mercados S.A. E.S.P. los gastos operativos de referencia para el año 2026, de conformidad con lo establecido en el artículo 8 y el numeral 2 del Anexo 1 de la Resolución CREG 174 de 2013.
| Pesos de diciembre 2013 | |
| GOPR12 | 95.324.919.185,5 |
Artículo 4. Vigencia. La remuneración de los servicios regulados del CND, ASIC y LAC aprobada, comenzará a aplicarse el primer día del mes siguiente al de la fecha en la que quede en firme la presente resolución."
El Documento CREG 901 368 de mayo de 2026 contiene el detalle de la solicitud de XM Compañía de Expertos en Mercados S.A. E.S.P. y los análisis realizados por la Comisión en relación con la solicitud de ingresos del año 2026.
Una vez diligenciado el cuestionario de que trata el artículo 2.2.2.30.5 del Decreto 1074 de 2015, se concluyó que el acto administrativo propuesto no tiene incidencia sobre la libre competencia y, por ende, no fue remitido a la Superintendencia de Industria y Comercio, SIC, para efecto de lo establecido en el artículo 7 de la Ley 1340 de 2009.
II. RECURSO DE REPOSICIÓN Y ANÁLISIS DE LA COMISIÓN
2.1. La admisibilidad del recurso
Mediante comunicación con radicado E2026008919 de 19 de junio del 2026 XM Compañía de Expertos en Mercados S.A. E.S.P. (en adelante XM) remitió a la Comisión el recurso de reposición contra la Resolución CREG 501 219 de 2026, para lo cual en el numeral 6 de dicha comunicación solicita lo siguiente:
"6. Resumen de la solicitud
a. Resumen de cifras para el recurso:
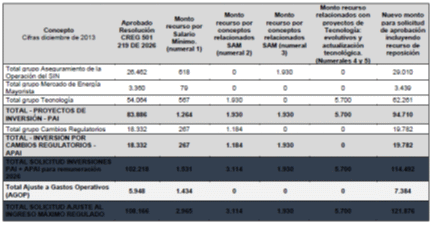
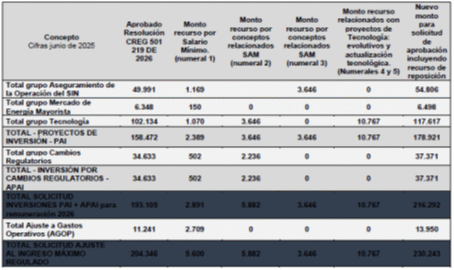
A continuación, presentaremos el resumen de las cifras del presente recurso de reposición según lo incluido en los numerales 1 a 5 del presente recurso:
Resumen PAI, APAI, AGOP (cifras a diciembre de 2013):
Resumen PAI, APAI, AGOP (cifras a junio de 2025):
Por las razones expuestas solicitamos a la Comisión de Regulación de Energía y Gas:
1. Que se modifique el artículo 1o de la Resolución CREG 501 219 de 15 de mayo de 2026, en el sentido de incluir el valor solicitado por los conceptos justificados en los numerales 1, 2, 3, 4 y 5 del presente recurso y por tanto quedando de la siguiente forma.
| - | Pesos de diciembre 2013 |
| PAI13 | 94.710.463.272 |
2. Que se modifique el artículo 2o de la Resolución CREG 501 219 de 15 de mayo de 2026, en el sentido de incluir el valor solicitado por los conceptos justificados en los numerales 1 y 2 del presente documento y por tanto quedando de la siguiente forma.
| - | Pesos de diciembre 2013 |
| APAI13 | 19.782.014.371 |
3. Que se modifique el artículo 3o de la Resolución CREG 501 219 de 15 de mayo de 2026, en el sentido de incluir el valor solicitado por los conceptos justificados en el numeral 2 del presente documento y por tanto quedando de la siguiente forma.
| Pesos de diciembre 2013 | |
| GOPR13 | 96.759.062.975 |
Correspondientes a la sumatoria de la base de GOPR12 aprobada bajo la Resolución CREG 501 114 de 24 abril 2025 por valor de $89.374.593.437 (cifra dic.2013) más la solicitud de ajuste al gasto operativo por valor de $7.384.469.538 (cifra dic.2013)
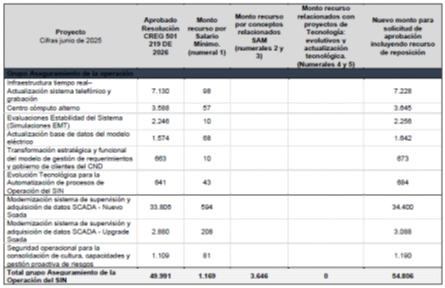
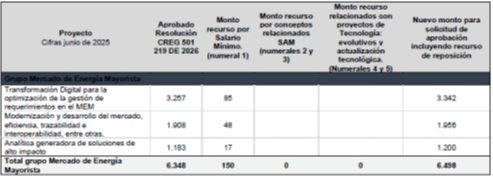
b. Detalle Proyecto a proyecto PAI:
Grupo Aseguramiento de la operación
Grupo Mercado de Energía Mayorista
Grupo Tecnología
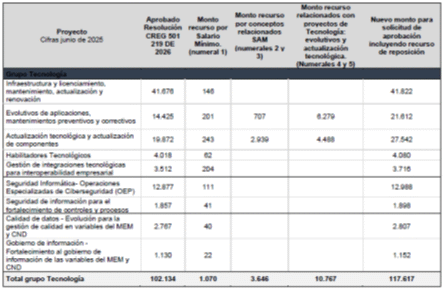
c. Detalle Proyecto a proyecto APAI:
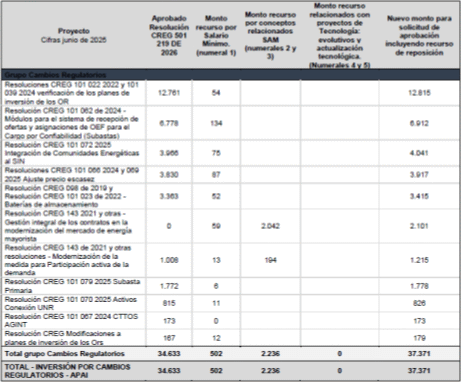
d. Detalle AGOP:
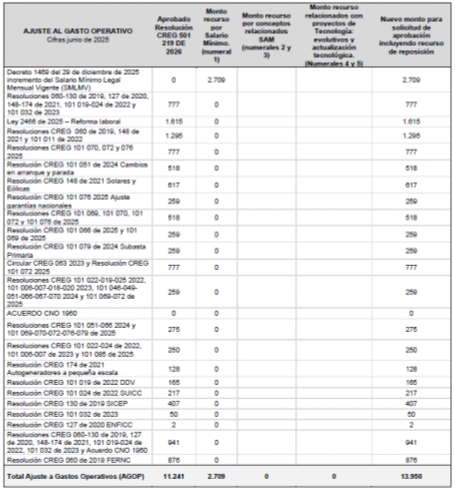
La Resolución CREG 501 219 de 2026 fue notificada mediante correo electrónico a la empresa XM Compañía de Expertos en Mercados S.A. E.S.P., de acuerdo con lo dispuesto en el artículo 56 de la Ley 1437 de 2011, el día 10 de junio de 2026.
En virtud de lo anterior y una vez verificado que el recurso de reposición de Promigas da cumplimiento a los requisitos a los que hace referencia el artículo 77 [1] del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, procede la CREG a realizar un análisis y pronunciarse en relación con los argumentos en que se sustenta la impugnación.
2.2. Fundamentos del recurso
XM manifiesta que no controvierte la totalidad de la Resolución CREG 501 219 de 2026, ni los valores reconocidos respecto de los conceptos que no son objeto de inconformidad.
El recurso se dirige contra los artículos 1, 2 y 3 de dicha resolución y contra la motivación correspondiente del Documento CREG 901 368 de 2026, exclusivamente en cuanto no se reconocieron, total o parcialmente, recursos que la recurrente considera necesarios, eficientes, trazables y directamente asociados a la prestación continua, segura, confiable y oportuna de los servicios del CND, ASIC y LAC. En consecuencia, solicita que el estudio del recurso se circunscriba a los conceptos recurridos, sin afectar la ejecutoriedad de los demás componentes aprobados.
La recurrente señala, además, que la base de análisis utilizada por la Comisión no reflejó integralmente el Alcance número 2 de su solicitud, mediante el cual incorporó el efecto del incremento del Salario Mínimo Legal Mensual Vigente (en adelante SMLMV). Indica que la solicitud ajustada ascendía a $235.130 millones, a precios de junio de 2025, integrada por $220.779 millones de PAI y APAI y $14.351 millones de AGOP, mientras que la Comisión tomó como referencia una solicitud por $229.530 millones y aprobó $204.346 millones. No obstante, en el recurso XM focaliza su pretensión en los cinco motivos que se exponen enseguida y, de acuerdo con su cuadro consolidado, solicita que el ingreso aprobado ascienda a $230.243 millones, a precios de junio de 2025.
2.2.1. Mayor valor por salario mínimo legal / Decreto 1469 de 2025
"IV. SUSTENTACIÓN DE LOS MOTIVOS DE INCONFORMIDAD Y SOLICITUDES
1. Mayor valor por salario mínimo legal / Decreto 1469 de 2025
Lo solicitado inicialmente por XM
XM solicitó a la Comisión el reconocimiento del impacto derivado del incremento del Salario Mínimo Legal Mensual Vigente -SMLMV- para la vigencia 2026, con fundamento en la expedición del Decreto 1469 del 29 de diciembre de 2025. Esta solicitud fue presentada mediante comunicación con cítese XM 202644001906-1, asunto "Alcance No. 2 a solicitud de ajuste al ingreso máximo regulado de los servicios del CND, ASIC y LAC para el año 2026, radicado cítese No202544019088-1 XM y radicado cítese No202544025854-1 XM" Radicado CREG E2026001764.
En dicha comunicación, XM explicó que el efecto del Decreto 1469 de 2025 debía incorporarse en dos componentes de su remuneración, según se indica a continuación:
i Ajuste al Gasto Operativo de Referencia -GOPR/AGOP-, por impactos de obligatorio cumplimiento frente al incremento del SMLMV; y
ii Ajuste al componente de Inversiones -INV-, dado que los proyectos contemplan participación directa de personal de XM en actividades de planeación, gestión, ejecución e implementación, cuyos costos se ven afectados por el incremento del SMLMV.
Lo anterior debido a que las personas que laboran en XM en sus actividades se dedican en parte a la materialización de los proyectos de inversión y en parte para los procesos rutinarios necesarios para la prestación de los servicios de las actividades relacionadas con los servicios CND, ASIC y LAC, lo cual está plenamente diferenciado y es trazable mediante los sistemas de información de la empresa.
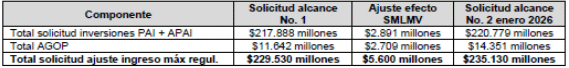
Las cifras anteriores están expresadas en millones de pesos de junio de 2025, conforme a la comunicación cítese XM 202644001906-1.
En la misma comunicación, XM indicó que el Decreto 1469 de 2025 fijó un crecimiento del 23% en el SMLMV, superior al IPC anual del 5,10%, y que esta diferencia generaba impactos que trascendían la fórmula ordinaria de actualización, por cuanto ciertos costos laborales afectados por el SMLMV corresponden a rubros no discrecionales y de obligatorio cumplimiento legal y convencional.
El fundamento de esta solicitud es que el incremento del SMLMV constituye un hecho normativo, externo, sobreviniente y obligatorio, que impacta componentes de costo necesarios para la prestación de los servicios del CND, ASIC y LAC. No se trata de una decisión discrecional de XM ni de un aumento voluntario de remuneraciones, sino de un efecto derivado de disposiciones legales y convencionales aplicables.
Lo definido por la CREG
(…)
Argumentos de XM:
a. El incremento del SMLMV es un hecho normativo externo, obligatorio y no gestionable por XM
Respetuosamente solicitamos a la Comisión reconsiderar el entendimiento expuesto en la Resolución CREG 501 219 de 2026 y en el Documento CREG 901 368 de 2026, en la medida en que el incremento del SMLMV no corresponde a una decisión discrecional de XM ni a una variable bajo su control.
El SMLMV es fijado por el Gobierno Nacional y sus efectos deben ser atendidos por los empleadores cuando impactan mínimos legales, umbrales salariales, prestaciones, beneficios pactados en instrumentos colectivos o condiciones contractuales vigente y obligatorias. En el caso de XM, el Decreto 1469 de 2025 generó impactos directos y cuantificables en los regímenes laborales existentes.
En el Régimen Ordinario Fijo -ROF-, la comunicación cítese XM 202644001906-1 explicó que dicho régimen comprende un paquete de remuneración conformado por doce remuneraciones al año, prestaciones sociales legales y beneficios pactados en los acuerdos celebrados con el Pacto Colectivo y la organización sindical SINTRAE que se encuentran indexados al SMLMV. Estos beneficios en su mayoría derivados de la sustitución patronal de los empleados de ISA a XM como respuesta a la aplicación de la ley 143, que implicó el paso de los empleados en las mismas condiciones laborales, contratos colectivos vigentes y beneficios establecidos en ellos. Los costos asociados a los beneficios pagados a los empleados reconocidos en una convención o pacto colectivo son un ejercicio conexo al derecho a la negociación colectiva, consagrado en el artículo 39 de la Constitución Nacional y en los artículos 252 y siguiente del Código Sustantivo del Trabajo. En otras palabras, estos beneficios no obedecen a un capricho o liberalidad de un empleador, es la consecuencia del ejercicio legítimo de los derechos de asociación y negociación colectiva por parte de los trabajadores, y se materializa en la existencia de un proceso de negociación colectiva regulado en el Código Sustantivo del Trabajo, que finaliza con la suscripción de un acuerdo colectivo o la imposición de un laudo arbitral, cuyas disposiciones son de obligatorio cumplimiento tanto para XM como para los trabajadores.
Con respecto a lo anterior, la afirmación según la cual el reconocimiento del impacto del SMLMV implicaría una doble remuneración por cuanto los GOP e INV ya se actualizan con IPC no resulta jurídicamente suficiente para desconocer un costo laboral obligatorio, ya que no se está solicitando que todos los costos laborales crezcan en el porcentaje de incremento del SMLMV, sino del impacto generado sobre beneficios pactados en SMLMV. La indexación por IPC responde a una regla metodológica ordinaria de actualización; sin embargo, cuando el Gobierno Nacional fija un incremento del salario mínimo superior al IPC, surge una obligación legal autónoma, inmediata y exigible para el empleador, cuyo cumplimiento no depende de la metodología tarifaria ni puede quedar subordinado a la capacidad de XM de absorber internamente el diferencial.
En el Régimen de Salario Integral -RSI-, se informó que el incremento del SMLMV elevó el umbral mínimo legal aplicable al salario integral, de forma que los trabajadores cuya remuneración hubiere quedado por debajo del nuevo umbral deben ser ajustados al mínimo integral legal, equivalente en la práctica a trece SMLMV, esto afectó al 75,7% de la totalidad de trabajadores de Régimen Salario Integral.
En este punto, es importante distinguir entre una solicitud de reconocimiento automático de cualquier incremento salarial y la solicitud concreta de XM, encaminada a que se reconozcan aquellos impactos que derivan de mandatos obligatorios. La Comisión señala que solo sería procedente reconocer deltas salariales superiores a la inflación cuando se demuestre un impacto ineludible y estrictamente legal. Precisamente, el incremento del salario mínimo, la obligación de respetar el piso del salario integral, la nueva regulación laboral del contrato de aprendizaje y los beneficios incorporados en instrumentos colectivos vigentes constituyen supuestos de impacto ineludible y jurídicamente exigible.
En relación con el salario integral, el artículo 132 del Código Sustantivo del Trabajo permite pactar esta modalidad, pero establece un límite mínimo inderogable: el salario integral no puede ser inferior a diez salarios mínimos legales mensuales más el factor prestacional correspondiente a la empresa, el cual no podrá ser inferior al treinta por ciento de dicha cuantía. En la práctica, ello supone que el salario integral tiene un piso mínimo equivalente, como mínimo, a trece salarios mínimos legales mensuales vigentes. Por tanto, cuando el SMLMV se incrementa, se genera necesariamente un impacto que se materializa en desplazar el umbral mínimo legal del salario integral.
En consecuencia, el mayor valor solicitado no obedece a una política voluntaria de incremento de costos, sino al reconocimiento de un hecho normativo de obligatorio cumplimiento que afecta costos necesarios para la prestación de los servicios regulados.
Adicionalmente, la Comisión debe considerar los impactos derivados de la Ley 2466 de 20252 en materia de contrato de aprendizaje. La reforma laboral modificó sustancialmente la naturaleza y los costos asociados a esta figura, al establecer que el contrato de aprendizaje corresponde a un contrato laboral especial y al reconocer a los aprendices apoyos de sostenimiento atados al salario mínimo legal mensual vigente, según la etapa y modalidad de formación. En la fase práctica de la formación tradicional, así como en el segundo año de la formación dual, dicho apoyo corresponde al cien por ciento de un SMLMV. A ello se suman los efectos laborales, prestacionales y de seguridad social que se derivan de la nueva configuración normativa.
En consecuencia, el incremento del SMLMV no solo impacta la nómina ordinaria de trabajadores que devengan salario mínimo o se encuentran referenciados a este, sino también obligaciones legales conexas cuya base de cálculo es precisamente el salario mínimo. La contratación de aprendices en los términos exigidos por la ley y la eventual monetización de la cuota de aprendizaje, cuyo valor fue fijado en 1.5 SMLMV por cada aprendiz no vinculado, son cargas normativas que XM debe atender por mandato legal. No se trata de beneficios voluntarios ni de decisiones de política interna, sino de obligaciones impuestas al empleador por el ordenamiento jurídico.
b. La indexación por IPC no remunera el diferencial obligatorio generado por el SMLMV
La Comisión parte de la premisa de que la actualización por IPC cubre la variación ordinaria de los costos. Sin embargo, cuando una norma externa fija el incremento del SMLMV por encima del IPC y determinados conceptos se encuentran referenciados directa o indirectamente al SMLMV, se genera un diferencial real que no queda cubierto por la indexación ordinaria.
En este caso, la solicitud de XM no busca que la Comisión reconozca dos veces un mismo costo. Lo que solicitamos es el reconocimiento del diferencial efectivo entre la actualización ordinaria por IPC y el incremento obligatorio derivado del SMLMV cuando aplique, es decir, no se está solicitando el incremento del total de los costos laborales de XM, sino el efecto generado sobre los beneficios que hoy están pactados en SMLMV en un Pacto Colectivo o en una Convención Colectiva.
Esta diferencia resulta particularmente relevante porque, de acuerdo con la comunicación cítese XM 202644001906-1, el Decreto 1469 del 29 de diciembre de 2025 fijó el salario mínimo mensual legal para 2026 y el IPC anual a diciembre de 2025 fue 5,10%, configurando un escenario en el cual la indexación por IPC no cubre el incremento real de costos laborales actualizados en proporción al SMLMV.
Por tanto, no existe doble remuneración. Existe un costo obligatorio que excede la actualización ordinaria y que, de no reconocerse, debe ser asumido por XM sin fuente tarifaria específica, afectando la suficiencia financiera del prestador.
c. La inversión de XM no está compuesta exclusivamente por pagos a proveedores
Frente al entendimiento según el cual el componente de inversión estaría asociado únicamente a pagos a proveedores, solicitamos respetuosamente reconsiderar dicha conclusión. En la comunicación con cítese XM 202644001906-1, XM informó expresamente a la Comisión que el ajuste al componente de inversiones -INV- se solicitó porque los proyectos contemplan participación directa de personal de XM en actividades de planeación, gestión, ejecución e implementación, cuyos costos se ven afectados por el incremento del SMLMV.
En consecuencia, el componente de inversión de XM no se agota en pagos externos a proveedores. La ejecución de los proyectos requiere la participación de personal interno especializado en la definición de requerimientos, estructuración, planeación, seguimiento, gestión contractual, pruebas, implementación, estabilización, gestión del cambio y puesta en operación de soluciones necesarias para la prestación de los servicios CND, ASIC y LAC.
Este personal forma parte del esfuerzo requerido para materializar los proyectos y, por tanto, el impacto del SMLMV sobre dicho personal debe ser reconocido dentro del componente metodológico en el que se causan estos costos. La participación directa de personal de XM en actividades de planeación, gestión, ejecución e implementación fue expresamente informada a la Comisión en la comunicación cítese XM 202644001906-1.
Las personas que laboran en XM se dedican en algunos casos a trabajar en la materialización de los proyectos de inversión y en otros para los procesos rutinarios necesarios en las actividades relacionadas con los servicios CND, ASIC y LAC, lo cual está plenamente diferenciado y es trazable mediante los sistemas de información de XM; es por ello que al componente inversión se llevan también los costos laborales asociados a los empleados que estuvieron dedicados a estas labores según la dedicación efectiva a los mismos y estos son diferenciados de los que están en procesos rutinarios.
d. La prestación de los servicios CND, ASIC y LAC exige conocimiento especializado, adaptación permanente y capacidad de retención del talento crítico
Los servicios a cargo de XM no corresponden a actividades rutinarias ni de bajo componente técnico. La operación del SIN, la administración del mercado y la liquidación y administración de cuentas requieren talento humano altamente especializado en operación eléctrica, regulación, tecnología, liquidación, garantías, mercados, datos, ciberseguridad, analítica y gestión de procesos críticos. Adicionalmente, estos servicios exigen una alta capacidad de análisis y adaptación permanente frente a los cambios normativos, los cuales generan necesidades particulares cuya atención requiere herramientas hechas a la medida y criterio técnico experto para la toma de decisiones continuas que no son plenamente automatizables.
La solicitud de ingresos 2026 evidencia que el sector eléctrico colombiano ha incrementado de manera significativa su complejidad. El Anexo 1 de inversiones muestra, entre otros aspectos, crecimientos relevantes en procesos de registro de agentes, fronteras, plantas, contratos, solicitudes, transacciones y maniobras. En consecuencia, aunque los servicios CND, ASIC y LAC mantienen su denominación, su alcance operativo, tecnológico y regulatorio ha evolucionado de forma sustancial para responder al crecimiento del sector y a la dinámica normativa aplicable.
En este contexto, reconocer adecuadamente los costos laborales obligatorios resulta necesario para preservar la suficiencia financiera del prestador y mantener la capacidad de atraer, desarrollar y retener el talento especializado que soporta la prestación de estos servicios. La pérdida de este conocimiento técnico y regulatorio no se sustituye de manera inmediata, pues está asociado a experiencia acumulada, comprensión integral de los procesos del mercado y conocimiento específico de los sistemas, reglas y responsabilidades a cargo de XM.
Por tanto, desconocer estos costos no solo genera una presión financiera sobre la compañía, sino que también puede afectar la estabilidad de los equipos especializados requeridos para asegurar la continuidad, calidad, oportunidad y seguridad de los servicios regulados. La sostenibilidad de dicho talento no constituye un elemento accesorio, sino una condición necesaria para garantizar la adecuada prestación de funciones críticas para la operación del sistema eléctrico y la administración del mercado.
e. El no reconocimiento afecta la suficiencia financiera y reduce capacidad de eficiencia futura
Los servicios CND, ASIC y LAC son intensivos en conocimiento especializado. La operación del SIN, la administración del MEM y la liquidación y administración de cuentas requieren personal técnico, regulatorio, financiero, operativo y tecnológico con capacidades especializadas.
De igual forma, frente a los beneficios convencionales o colectivos tasados con referencia al salario mínimo, debe precisarse que estos no pueden ser calificados sin más como liberalidades empresariales. Cuando dichos beneficios derivan de convenciones colectivas, pactos colectivos, laudos arbitrales o acuerdos colectivos vigentes, su reconocimiento es obligatorio para XM. Estos instrumentos son resultado del ejercicio legítimo del derecho de asociación sindical y de negociación colectiva, protegido constitucionalmente, y se incorporan a las relaciones laborales de los trabajadores beneficiarios. En ese sentido, una vez pactados, no pueden ser modificados o desconocidos unilateralmente por el empleador.
Por tanto, la CREG no debería partir de la premisa de que todo beneficio extralegal constituye una liberalidad o una ineficiencia administrativa. Existe una diferencia jurídica sustancial entre un beneficio otorgado discrecionalmente por el empleador y un beneficio derivado de un instrumento colectivo vigente.
En el segundo evento, la fuente de la obligación no es la mera voluntad unilateral de XM, sino un proceso de negociación colectiva regulado por la ley, con efectos vinculantes y exigibles. Desconocer tales costos implicaría trasladar a XM la carga económica de obligaciones laborales que no puede incumplir sin exponerse a controversias judiciales, sanciones administrativas y conflictos colectivos.
En este sentido, los beneficios colectivos históricos, cuya redacción y forma de cálculo se han mantenido en el tiempo y que han sido reconocidos de manera constante por XM, hacen parte de la estructura real de costos laborales de la operación de XM desde su constitución en 2005 y mucho antes cuando los servicios de CND, ASIC y LAC se prestaban por ISA. No son gastos suntuarios, innecesarios o ajenos al servicio, sino erogaciones asociadas a la administración del talento humano requerido para garantizar la prestación continua, segura y eficiente de los servicios regulados. La suficiencia financiera, en los términos de la Ley 142 de 1994, exige que la metodología permita recuperar los costos propios de operación de una empresa eficiente, sin desconocer las obligaciones laborales que le son aplicables, con el fin de garantizar el cumplimiento de los fines de las leyes 142 y 143 de 1994.
En las comunicaciones de solicitud y aclaración de ingresos 2026, XM explicó a la Comisión que los servicios CND, ASIC y LAC han debido evolucionar para responder al crecimiento del sector, al aumento de reglas del mercado y a mayores exigencias operativas, regulatorias y tecnológicas. En ese contexto, desconocer costos laborales obligatorios asociados al SMLMV reduce la capacidad de XM para sostener los recursos humanos necesarios para atender la operación, la administración del mercado, la liquidación de cuentas y la ejecución del portafolio de inversiones requerido para mantener la continuidad y calidad del servicio.
Esto es particularmente relevante porque el GOPR no debe convertirse en una bolsa residual para absorber costos normativos no previstos. La metodología debe permitir que los costos eficientes, necesarios y obligatorios sean reconocidos en la tarifa, especialmente cuando su origen es externo al prestador.
f. La motivación de la CREG hace referencia a un posible reconocimiento parcial, pero este no se refleja en las cifras aprobadas
Adicionalmente, XM solicita a la Comisión revisar la consistencia entre la motivación del Documento CREG 901 368 de 2026 y los valores finalmente aprobados en la Resolución CREG 501 219 de 2026. En la parte motiva, la Comisión señala que procedería a realizar un ajuste a la baja de al menos el 30% sobre el valor solicitado en el Alcance No. 2, permitiendo únicamente un reconocimiento parcial y limitado a la variable de Gasto Operativo -GOP-; sin embargo, en las cifras finales aprobadas no se evidencia reconocimiento alguno del valor solicitado por XM por concepto de mayor impacto del SMLMV en el AGOP.
Esta situación resulta relevante porque, aun bajo el entendimiento restrictivo planteado por la Comisión -esto es, limitar el análisis al componente GOP-, debería existir una correspondencia verificable entre la motivación y el valor aprobado. No obstante, el AGOP asociado al Decreto 1469 de 2025 fue solicitado por XM por $2.709 millones (precios junio de 2025) y, en la aprobación finalmente reflejada, dicho concepto aparece sin reconocimiento.
Por lo anterior, XM solicita que la Comisión aclare y corrija esta inconsistencia, en la medida en que la propia motivación del acto administrativo hace referencia a un reconocimiento parcial, pero las cifras aprobadas no incorporan dicho efecto económico. Sin perjuicio de lo anterior, XM reitera que el impacto del SMLMV debe reconocerse en su totalidad, esto es, $5.600 millones (precios junio de 2025), discriminados en $2.709 millones asociados al AGOP y $2.891 millones asociados al componente de inversión, por tratarse de un costo obligatorio, externo, no gestionable y necesario para la prestación de los servicios CND, ASIC y LAC.
Solicitud del recurso de reposición:
De conformidad con lo expuesto, solicitamos a la CREG reponer parcialmente la decisión contenida en la Resolución CREG 501 219 de 2026 y en el Documento CREG 901 368 de 2026, en el sentido de reconocer el valor de $5.600 millones (precios junio de 2025), correspondiente al impacto obligatorio del Decreto 1469 de 2025 sobre los componentes de inversión y gasto operativo requeridos para la prestación de los servicios CND, ASIC y LAC.
En consecuencia, XM solicita reconocer el mayor valor asociado por los impactos de la expedición del decreto de salario mínimo en los siguientes términos:
Incrementar el valor reconocido para el grupo Aseguramiento de la Operación del SIN, incluido en el punto 4.1.1. del Documento CREG 901 368 DE 2026, en $1.169 millones (precios junio de 2025).
Incrementar el valor reconocido para el grupo Mercado de Energía Mayorista, incluido en el punto 4.1.2. del Documento CREG 901 368 DE 2026, en $150 millones (precios junio de 2025).
Incrementar el valor reconocido para el grupo Mercado de Tecnología, incluido en el punto 4.1.3. del Documento CREG 901 368 DE 2026, en $1.070 millones (precios junio de 2025).
Incrementar el valor reconocido para el grupo Ajustes al Plan Anual de Inversiones, incluido en el punto 4.2. del Documento CREG 901 368 DE 2026, en $502 millones (precios junio de 2025).
Incrementar el valor reconocido para en Ajustes a Gastos Operativos, incluido en el punto 4.3. del Documento CREG 901 368 DE 2026, en $2.709 millones (precios junio de 2025).
Ajustar el Artículo 1 de la Resolución CREG 501 219 de 2026, incrementando el monto aprobado en $1.264 (precios de 2013) equivalentes a $2.389 millones (precios junio de 2025)
Ajustar el Artículo 2 de la Resolución CREG 501 219 de 2026, incrementando el monto aprobado en $267 (precios de 2013) equivalentes a $502 millones (precios junio de 2025)
Ajustar el Artículo 3 de la Resolución CREG 501 219 de 2026, incrementando el monto aprobado en $1.434 (precios de 2013) equivalentes a $2.709 millones (precios junio de 2025)
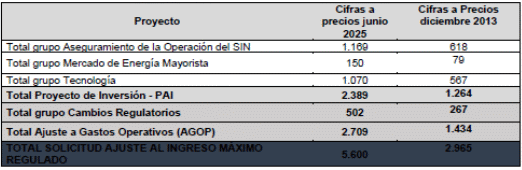
El detalle de esta cifra se presenta en los literales a, b, c y d del numeral 6, del presente recurso, donde se muestra la distribución del mayor valor por SMLMV en los componentes PAI, APAI y AGOP, con el propósito de mantener la trazabilidad de la solicitud y evitar duplicidades entre los conceptos objeto del recurso."
2.2.2. Análisis de la Comisión
XM solicita el reconocimiento de $5.600 millones (precios de junio de 2025), por el efecto del Decreto 1469 de 2025, discriminados en $2.891 millones para inversiones, de los cuales $2.389 millones corresponden al PAI y $502 millones al APAI, y $2.709 millones al AGOP. XM sostiene que el incremento del SMLMV del 23%, frente a una variación anual del IPC de 5,10%, constituye un hecho normativo externo, sobreviniente, obligatorio y no gestionable, y no una decisión discrecional de la empresa ni un incremento voluntario de remuneraciones.
En relación con el Régimen Ordinario Fijo, ROF, XM afirma que el paquete de remuneración comprende doce remuneraciones al año, prestaciones sociales legales y beneficios previstos en el pacto colectivo y en los acuerdos con la organización sindical SINTRAE que están referenciados al SMLMV; que buena parte de dichas obligaciones proviene de la sustitución patronal de trabajadores de ISA a XM; y que los beneficios derivados de convenciones, pactos, acuerdos colectivos o laudos arbitrales vigentes son vinculantes y no pueden calificarse, de manera general, como liberalidades o ineficiencias administrativas. Respecto del Régimen de Salario Integral, RSI, XM aduce que el incremento del SMLMV desplazó el piso mínimo del salario integral, equivalente como mínimo a trece SMLMV, y que este efecto alcanzó al 75,7 % de los trabajadores vinculados bajo ese régimen. Añade los efectos de la Ley 2466 de 2025 sobre los contratos de aprendizaje, incluidos los apoyos de sostenimiento atados al SMLMV -equivalentes al 100% de un SMLMV en la fase práctica de la formación tradicional y en el segundo año de la formación dual-, las obligaciones laborales, prestacionales y de seguridad social y la eventual monetización de la cuota de aprendizaje, fijada en 1,5 SMLMV por aprendiz no vinculado.
XM controvierte que el reconocimiento solicitado implique una doble remuneración. Señala que la indexación por IPC atiende la actualización ordinaria de los costos, pero no cubre el diferencial que se produce cuando una obligación legal, contractual o colectiva está expresamente referenciada al SMLMV y este aumenta por encima del IPC. Precisa que no pretende aplicar el incremento del salario mínimo a la totalidad de su nómina, sino reconocer el diferencial efectivo respecto de los conceptos que se encuentran legal o convencionalmente ligados a esa variable.
Asimismo, la recurrente sostiene que el componente de inversión no está integrado exclusivamente por pagos a proveedores. Indica que los proyectos requieren participación directa de personal interno en la definición de requerimientos, estructuración, planeación, gestión contractual, seguimiento, pruebas, implementación, estabilización, gestión del cambio y puesta en operación; que los costos se asignan según la dedicación efectiva del personal a proyectos o a procesos rutinarios; y que esa separación es diferenciable y trazable en sus sistemas de información, por lo cual no existiría doble reconocimiento entre inversión y gasto operativo.
XM añade que los servicios del CND, ASIC y LAC son intensivos en conocimiento especializado y requieren capacidades en operación eléctrica, regulación, tecnología, liquidación, garantías, mercados, datos, ciberseguridad, analítica y gestión de procesos críticos. En su criterio, el crecimiento del sector y de las exigencias operativas, regulatorias y tecnológicas hace necesario preservar la capacidad de atraer, desarrollar y retener talento crítico. Por ello, estima que el no reconocimiento de costos laborales obligatorios afecta la suficiencia financiera, reduce la capacidad de mantener los equipos especializados y puede comprometer la continuidad, calidad, oportunidad y seguridad de los servicios, así como la eficiencia futura. También sostiene que el GOPR no debe operar como una bolsa residual para absorber costos normativos externos no previstos.
Finalmente, XM alega una falta de correspondencia entre la motivación y las cifras aprobadas. Señala que el Documento CREG 901 368 de 2026 anunció un ajuste a la baja de al menos el 30 % y un reconocimiento parcial limitado al GOP, pero que en los valores finales no se incorporó suma alguna de los $2.709 millones solicitados para AGOP. Solicita aclarar y corregir esa inconsistencia, sin perjuicio de reiterar su petición de reconocimiento integral de los $5.600 millones.
En concreto, XM solicita incrementar, a precios de junio de 2025, los valores de los numerales 4.1.1, 4.1.2, 4.1.3, 4.2 y 4.3 del Documento CREG 901 368 de 2026 en $1.169 millones para el Grupo Aseguramiento de la Operación del SIN, $150 millones para el Grupo Mercado de Energía Mayorista, $1.070 millones para el Grupo Tecnología, $502 millones para el APAI y $2.709 millones para el AGOP. En precios de diciembre de 2013, solicita aumentar el artículo 1 en $1.264 millones, el artículo 2 en $267 millones y el artículo 3 en $1.434 millones.
A partir de lo anterior, encuentra la Comisión que los argumentos expuestos en el recurso permiten modificar parcialmente la resolución recurrida en relación con lo mencionado en algunos apartes de los literales a y b del recurso, sin embargo, no afectan la totalidad de las variables que hacen parte de la metodología de la Resolución CREG 173 de 2014.
Cuando la empresa menciona que "el incremento del SMLMV es un hecho normativo externo, obligatorio y no gestionable por XM" como "la indexación por IPC no remunera el diferencial obligatorio generado por el SMLMV" entiende la Comisión que dichos argumentos pueden ser de recibo para la variable del Ajuste al Gasto Operativo. Frente a esto, el artículo 8 de la metodología establece lo siguiente.
"Artículo 8. Ajuste del Gasto Operativo. A más tardar el 30 de septiembre de cada año del período tarifario, la empresa a cargo de los servicios de CND, ASIC y LAC podrá solicitar a la CREG el ajuste de los gastos operativos por las siguientes razones:
a) Gastos operativos adicionales generados por nuevos desarrollos regulatorios de la CREG relacionados con las actividades propias del CND, ASIC y LAC. Solamente se podrán solicitar gastos operativos adicionales relacionados con resoluciones expedidas a partir del 30 de septiembre del año anterior a la solicitud.
b) Ajustes por gastos operativos utilizados en actividades reguladas del CND, ASIC y LAC que fueron eliminadas por nuevas resoluciones o cuya vigencia de aplicación expira.
c) Ajustes por creación o eliminación de impuestos, modificación de las tasas o cambio de bases gravables de los impuestos existentes. El ajuste por impuestos puede ser positivo o negativo según los ajustes impositivos señalados.
La empresa a cargo de los servicios de CND, ASIC y LAC indicará y justificará los gastos operativos requeridos para el siguiente año del período tarifario.
Los ajustes relacionados con nuevo personal deberán ser solicitados con base en la categoría salarial en la cual se contratará el nuevo personal y los valores de referencia para la respectiva categoría.
El prestador de los servicios del CND, ASIC y LAC debe especificar y justificar cuáles gastos operativos son permanentes y cuáles aplican únicamente para el siguiente año tarifario.
El Ajuste del Gasto Operativo se aprobará en resolución particular expedida por la Comisión.
La solicitud de ajuste del Gasto Operativo deberá hacerse en pesos del 30 de junio del año de la solicitud.
PARÁGRAFO. El agente podrá solicitar gastos operativos adicionales relacionados con resoluciones expedidas antes del 30 de septiembre del año anterior a la solicitud cuando la implementación de la resolución tenga una duración mayor a un año y la implementación de la primera etapa de la resolución haya sido aprobada previamente."
En el caso del literal c, en la respuesta a comentarios a la propuesta regulatoria de la metodología se expuso lo siguiente:
"Teniendo en cuenta la metodología y que los impuestos no son gestionables por el prestador de los servicios, se incluye como causal de modificación de los gastos operativos las tasas y bases de cálculo de los impuestos existentes y se hace explicita posibilidad de ajustes a la baja en caso de eliminación de impuestos o reducción de las tasas o las bases de cálculo."
De acuerdo con esto, encuentra la Comisión que frente al Ajuste al Gasto Operativo los incrementos dados al salario mínimo alcanzan un nivel de gestión similar a lo aquí mencionado para el literal c del artículo 8, lo cual justifica su reconocimiento de manera excepcional para esta anualidad, dado el nivel de gestión; sin embargo, dicho análisis no es aplicable para las demás variables como ocurre para el caso de Mercado de Tecnología, Aseguramiento de la Operación y Mercado de Energía Mayorista.
En relación con estos grupos. i) la metodología no tiene previsto un análisis similar al anterior en relación con el nivel de gestión que hay frente a estos incrementos en otras variables; ii) se identificada por parte de la Comisión que dentro de los valores solicitados en estos grupos pueden estar incorporados recursos que no atiendan el cumplimiento de los lineamientos hechos por la jurisprudencia administrativa sobre el alcance de la remuneración de los servicios de CND, ASIC y LAC, donde para la remuneración de estos servicios, solo han de ser incluidos gastos "asimilables a un costo o gasto de operación, inversión o de proyectos", por lo que los costos o gastos reconocidos deben "hacer parte" y guardar "una relación directa e inescindible con los servicios de despacho y coordinación"[2]
En relación con esto último, en dichos costos pueden existir costos laborales que no se ajustarían al alcance de lo que debe ser remunerado por la Comisión a partir de los lineamientos jurisprudenciales, donde los mismos irían más allá de un costo operativo y que son efecto directo del Decreto 1464 de 2025, como serían todas aquellas prestaciones que son propias de la mera liberalidad del empleador y van más allá de un derecho inalienable como es el salario y las prestaciones de ley que son sobre las que tiene incidencia dicho decreto. En el recurso, no se presentó por parte de XM en el recurso una discriminación de valores que permitieran identificar por parte de la Comisión el detalle de los mismos.
En relación con esto resulta relevante el análisis que se expuso por parte de la Comisión en el Documento CREG 189 de 2021, frente a la propuesta regulatoria de la Resolución CREG 228 de 2021, toda vez que la Comisión ha buscado ser respetuosa de los lineamientos dados por la jurisprudencia y no incluir en la remuneración valores que no hagan parte de un costo o gasto propio de la operación.
Este análisis es concordante con lo expuesto en literal f cuando se menciona que "En la parte motiva, la Comisión señala que procedería a realizar un ajuste a la baja de al menos el 30% sobre el valor solicitado en el Alcance No. 2, permitiendo únicamente un reconocimiento parcial y limitado a la variable de Gasto Operativo -GOP-; sin embargo, en las cifras finales aprobadas no se evidencia reconocimiento alguno del valor solicitado por XM por concepto de mayor impacto del SMLMV en el AGOP."
De acuerdo con esto, entiende la Comisión que para el caso de AGOP es posible considerar este impacto no gestionable frente a lo que remunera esta variable, pero no para las otras que están conformadas principalmente a nivel de proyectos y aspectos tecnológicos frente a las cuales, de reconocer estos valores en los términos solicitados por la empresa pueden ir en contar de los lineamientos dados por la jurisprudencia sobre el alcance de la remuneración.
Frente a esto, no son de recibo los argumentos de los literales c al e del recurso en este punto, toda vez que no conllevan a modificar este análisis cuando la empresa expone que entiende en el caso de los literales c y e en grupos donde existen proyectos o aspectos tecnológicos estos impactos se absorben a partir de los costos del proyecto y su remuneración, o que un conocimiento especializado motive desconocer el alcance de la remuneración y el riesgo más allá de un costo o gasto operativo.
Con base en los expuesto, se aceptan parcialmente las solicitudes de la empresa en este punto de "incrementar el valor reconocido para en Ajustes a Gastos Operativos, incluido en el punto 4.3. del Documento CREG 901 368 DE 2026, en $2.709 millones (precios junio de 2025)" con las correspondientes modificaciones en la parte resolutiva de la resolución. Las demás solicitudes con conllevan a modificar o revocar la Resolución CREG 501 219 de 2026.
2.2.3. Relación no entrada SAM / continuidad de aplicativos del MEM
"Lo solicitado inicialmente por XM
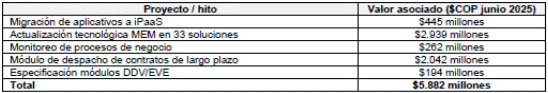
XM identificó recursos por $5.882 millones (precios junio de 2025) asociados a aplicaciones que iban a ser sustituidas por el Sistema de Administración del Mercado -SAM- o que requieren continuidad tecnológica ante la no entrada en operación de dicho sistema. Es decir, las aplicaciones que se encuentran en operación y a través de las cuales se prestan algunos de los servicios, asociadas a las funciones de XM asignadas por la ley y la reglamentación vigente.
Mediante comunicación con cítese XM 202644007232, asunto "Segunda respuesta a la solicitud de aclaración en relación con la aprobación de ajuste al ingreso máximo regulado de los servicios del CND, ASIC y LAC para el año 2026, presentado por XM S.A. E.S.P. Radicado CREG S2026002416 del 12 de marzo de 2026", XM remitió la segunda entrega de información solicitada por la Comisión. En dicha comunicación se adjuntó, entre otros documentos, el Anexo 5 "Proyectos 2026 relación SAM".
Lo definido por la CREG
(…)
Argumentos de XM:
a. XM no solicita nuevamente recursos para el proyecto SAM
Solicitamos respetuosamente a la Comisión reconsiderar su conclusión, en la medida en que la solicitud 2026 no tiene por objeto obtener nuevamente recursos para el proyecto SAM ni trasladar a la tarifa los valores directamente asociados al incumplimiento contractual del proveedor, que son objeto de reclamación por parte de XM ante la Jurisdicción Contencioso Administrativa.
En la comunicación cítese XM 202644007232, XM informó a la CREG que el proyecto SAM fue terminado en 2024 como consecuencia de la no entrega del producto contratado por el Consorcio Siemens Endimensions. También indicó que desde la suspensión de actividades del proyecto no se han solicitado recursos adicionales a la CREG para el proyecto SAM y que los dineros invertidos directamente en dicho proyecto hacen parte de la reclamación adelantada por XM ante las autoridades competentes, que tienen por objeto, entre otros, la solicitud al contratista incumplido de realizar la devolución de recursos pagados en los contratos para el proyecto SAM más la respectiva indemnización de perjuicios, los cuales, en caso de que sus pretensiones sean accedidas, deberán devolverse a la tarifa como un menor valor.
Por tanto, la solicitud objeto del presente recurso no corresponde a una nueva remuneración del proyecto SAM, sino al reconocimiento de costos necesarios para mantener operativas aplicaciones que actualmente soportan procesos críticos del Mercado de Energía Mayorista, las cuales siempre han estado activas y, precisamente, la solicitud de recursos tiene como objetivo mantenerlas actualizadas, activas, disponibles para los agentes del MEM, teniendo en cuenta que con ellas se prestan algunos de los servicios de XM, ya que son instrumentos necesarios para cumplir con sus funciones. Así mismo es importante reiterar que no contar con estos recursos puede llevar a riesgos en la prestación de los servicios con impacto para los agentes del mercado y el país. Es de resaltar que estas aplicaciones hacen parte del ecosistema que habitan los procesos del mercado y es importante tener vigentes y actualizadas para la continuidad del negocio.
Como es razonable, XM acató las medidas de administración requeridas para que mientras se ejecutaba el proyecto SAM, que tenía por objeto el diseño, implementación, capacitación, servicios complementarios y garantía, así como el suministro DDP (Delivery Duty Paid) de la infraestructura y licenciamiento, de una solución que soportaría los procesos de registro, liquidación, facturación y cálculo de garantías del mercado de energía mayorista en Colombia; se mantuvieran en funcionamiento las aplicaciones que soportaban dichas funciones, actualizadas con la normatividad que iba expidiendo la CREG con el fin de garantizar la atención confiable, segura y oportuna del MEM, para ello es que se solicitan los recursos de inversión, ya que por obvias razones las aplicaciones nunca fueron reemplazadas y han estado en funcionamiento prestando los servicios de XM acorde con lo exigido en la ley y la regulación.
b. Las aplicaciones que serían sustituidas por SAM siguen soportando funciones críticas del mercado
La solución SAM tenía como finalidad reemplazar 26 aplicaciones que soportan funcionalidades de registro, liquidación, facturación, cálculo de garantías y capacidad de respaldo de operaciones CROM. Ante la no entrada en operación de SAM, dichas aplicaciones continúan soportando procesos reales, vigentes y obligatorios del Mercado de Energía Mayorista que permiten atender los procesos regulados definidos por la CREG.
Mientras esas aplicaciones permanezcan en producción, XM tiene la obligación de mantenerlas operativas, actualizadas, seguras y alineadas con las reglas del mercado. De lo contrario, se pondría en riesgo la prestación de los servicios ASIC y LAC.
Adicionalmente, debe tenerse en cuenta que, por la evolución permanente de las tecnologías en el tiempo, cualquier sistema que se encuentre en producción requiere actividades continuas de actualización, soporte y mantenimiento para preservar su seguridad, compatibilidad, disponibilidad y desempeño. Esta necesidad existe con independencia del sistema específico de que se trate, pues responde al ciclo natural de vida de los componentes tecnológicos y a la obligación de mantener operativas las soluciones que soportan procesos críticos. En este contexto, resulta relevante precisar que para el proyecto Sistema de Administración del Mercado -SAM- se dejaron de realizar inversiones desde 2024, por lo que en la actualidad XM debe concentrar esfuerzos y recursos en los sistemas que continúan en producción y que requieren soporte, mantenimiento y actualización para asegurar la continuidad y confiabilidad de los servicios del MEM. Así mismo es importante precisar que en el uso de cualquier aplicativo, incluyendo el Sistema de Administración del Mercado -SAM-, hubiera sido necesario realizar inversiones en el soporte y mantenimiento de estas, integrando elementos relacionados con su actualización y seguridad de sus componentes entre otros.
Como las aplicaciones con las cuales se prestan los servicios nunca fueron reemplazadas por la solución SAM, entonces se han mantenido en funcionamiento, son parte fundamental para la operación de XM, y para ello se requieren los recursos de inversión, por lo tanto, no es que se está solicitando una doble remuneración porque como el proyecto SAM nunca estuvo en funcionamiento, entonces los recursos solicitados son para las aplicaciones que se utilizan.
Así mismo, en gracia de discusión, si el proyecto SAM hubiera entrado en operación, los recursos se requieren para mantener en operación y actualizadas las aplicaciones con las cuales se presta el servicio, las cuales son sólo unas, no corresponden a diferentes aplicaciones que prestan el mismo servicio, ya que con los estándares de calidad y modernización de la tecnología XM responde a las necesidades del MEM y sus servicios mantienen los estándares requeridos de calidad y oportunidad, características que deben mantenerse a través de las inversiones requeridas en tecnología.
c. La actualización y soporte de estas aplicaciones corresponde a continuidad normal del servicio
XM explicó a la Comisión que, durante la ejecución del proyecto SAM, era necesario mantener en funcionamiento las aplicaciones existentes, realizar soporte y mantenimiento, actualizarlas conforme a las reglas del mercado y atender cambios de componentes de fabricantes. También se precisó que las actividades de actualización, soporte y mantenimiento se realizan a todas las aplicaciones informáticas de XM, con el propósito de garantizar su adecuado funcionamiento y mantenerlas actualizadas frente a las tecnologías soportadas por fabricantes y simultáneamente con las reglas de mercado actualizadas.
Por tanto, no toda actividad sobre aplicaciones que en algún momento se planeó reemplazar con la solución SAM pueda o deba ser calificada como reproceso o sobrecosto. Cuando una aplicación continúa prestando un servicio real en producción, su soporte, mantenimiento y actualización son costos propios de la continuidad normal del servicio y derivado necesariamente de las funciones asignadas por la ley y la regulación a XM, que ha prestado en forma continua en el MEM en Colombia.
De igual forma, debe considerarse que los cambios regulatorios contenidos en la regulación, expedida por la CREG, han impactado de manera directa los aplicativos existentes, en la medida en que las nuevas reglas del mercado exigen ajustes funcionales, técnicos, de integración y modernización, para asegurar su correcta implementación y mantenerse a la vanguardia de los estándares de los sistemas de información. A ello se suma el incremento de las amenazas informáticas y la evolución permanente de las tecnologías, circunstancias que obligan a mantener un proceso continuo de soporte, actualización y modernización de los aplicativos que soportan el mercado, con el fin de preservar su seguridad, confiabilidad, economía, disponibilidad y capacidad de respuesta. En ese contexto, resulta igualmente relevante precisar que, aun en gracia de discusión, si el Sistema de Administración del Mercado -SAM- hubiera entrado en producción, tal como se indicó antes, XM habría debido realizar inversiones de soporte, mantenimiento y actualización sobre dicho sistema, pues tales actividades son inherentes a cualquier solución tecnológica que opere en un entorno regulado, crítico y sujeto a evolución funcional, tecnológica y de ciberseguridad.
d. La necesidad de actualización existe independientemente de la entrada o no entrada de SAM
XM informó a la Comisión que, independientemente de las aplicaciones con las que opere el mercado de energía o el CND, estas requieren actualización y modernización permanente de frameworks, librerías, bases de datos, sistemas operativos, middleware e infraestructura, debido a ciclos de vida y fin de soporte definidos por fabricantes, aparición de vulnerabilidades y evolución de capacidades de plataforma.
Esto significa que la necesidad de actualización tecnológica no deriva exclusivamente de la no entrada un proyecto que entregaría la solución SAM, sino de la existencia de aplicaciones en producción que deben mantenerse dentro de estándares adecuados de seguridad, confiabilidad, desempeño y continuidad. Y contar con tecnología eficiente implica que debe mantenerse actualizada y moderna.
En esa misma línea, la necesidad de inversión no puede atribuirse exclusivamente a la no entrada en operación del SAM, sino a la obligación objetiva de mantener operativas, seguras y confiables las soluciones que soportan funciones críticas del mercado. Incluso si el Sistema de Administración del Mercado -SAM- hubiese entrado en producción, XM habría debido destinar recursos para su soporte, mantenimiento y actualización, dado que tales actividades son inherentes a cualquier solución tecnológica en operación dentro de un entorno regulado, crítico y sujeto a evolución normativa, funcional y de ciberseguridad.
e. XM distinguió los costos y presentó mecanismos para evitar doble reconocimiento
La Comisión solicitó identificar los costos de operación transitoria en aplicativos que continúan soportando la operación del mercado ante la ausencia de la solución tecnológica SAM, precisando si correspondían a mantenimiento correctivo, evolutivos, integraciones, licenciamiento, infraestructura, ciberseguridad, soporte especializado u otros conceptos. En respuesta, XM presentó el Anexo 5 "Proyectos 2026 relación SAM", con la identificación por proyecto, rubro, resultado esperado, observación, costo asociado, naturaleza del costo y clasificación de continuidad normal del servicio o reproceso/sobrecosto.
Además, XM explicó que estructura, planea y controla estos frentes bajo lógicas diferenciadas de alcance, hitos, naturaleza del gasto y tratamiento presupuestal, de forma que una misma necesidad no sea reconocida simultáneamente en más de un proyecto o rubro y también que su utilización no se realice ineficientemente.
Frente a la no aprobación de los $5.882 millones (precios de junio de 2025) asociados a aplicaciones que iban a ser sustituidas por la solución Sistema de Administración del Mercado -SAM- o que requieren continuidad tecnológica ante la no entrada en operación de dicho sistema, es importante reiterar que dichos recursos no corresponden a una nueva solicitud de reconocimiento del proyecto SAM ni a la transferencia a la tarifa de valores derivados del incumplimiento contractual del proveedor. Por el contrario, y como se ha explicado, corresponden a costos necesarios para mantener operativas, seguras, actualizadas y confiables aplicaciones que hoy continúan prestando funciones críticas del Mercado de Energía Mayorista. Adicionalmente, XM ha señalado que los valores directamente asociados a la reclamación por el proyecto SAM están siendo gestionados por las vías correspondientes y que, en caso de recuperarse recursos que guarden relación con los montos aquí solicitados, estos serán reintegrados a la tarifa en los términos que resulten aplicables. En consecuencia, el reconocimiento de estos recursos no desconoce el criterio de eficiencia previsto en el artículo 87 de la Ley 142 de 1994, pues no se trata de remunerar una ineficiencia ni un sobrecosto atribuible a una gestión impropia, sino de asegurar la continuidad de servicios efectivamente prestados, evitando trasladar al mercado riesgos operativos y tecnológicos que hoy son ciertos, verificables y prevenibles.
A continuación, se detallan cada uno de los rubros que componen esta solicitud, con el objetivo de explicar la importancia de su implementación y la necesidad de contar con los recursos requeridos.
El valor de $5.882 millones solicitados en este rubro, está conformado por los siguientes puntos:
- Migración de aplicativos a iPaas por un valor de $445 millones
La migración de los aplicativos del mercado de energía a una plataforma iPaaS -Integration Platform as a Service- 4 es una medida necesaria para fortalecer la integración, interoperabilidad y sostenibilidad tecnológica de los sistemas que soportan procesos críticos del ASIC y el LAC. En el entorno actual, estos aplicativos intercambian información de manera permanente para soportar funciones como registro, liquidación, facturación, garantías y demás procesos propios del Mercado de Energía Mayorista, por lo que la integración entre ellos no es opcional, sino una condición esencial para asegurar la consistencia, trazabilidad, oportunidad y confiabilidad de la información del mercado, además de que permite mejorar la eficiencia operativa de las aplicaciones. En ese sentido, avanzar hacia una arquitectura de integración centralizada permite reducir la fragmentación tecnológica, disminuir la dependencia de conexiones punto a punto y evitar la dispersión de datos, lo que simplifica la operación, facilita el mantenimiento y mejora la capacidad de respuesta frente a cambios regulatorios, funcionales y operativos. Además, esta migración contribuye a reducir riesgos tecnológicos, fortalecer la continuidad de los servicios asociados al mercado y habilitar una infraestructura más escalable, flexible y preparada para la evolución futura de las reglas, los procesos y las necesidades de integración del sector eléctrico.
En caso de no reconocerse estos recursos, y en consecuencia no implementarse dicha herramienta, se incrementa significativamente el riesgo de afectación en la confiabilidad y calidad en la prestación del servicio asociado a la operación del Mercado de Energía Mayorista porque no se podrá contar con los beneficios que se indicaron. La no ejecución de estas inversiones puede derivar en una degradación estructural de las plataformas tecnológicas, exponiendo la operación a fallas críticas, indisponibilidad de servicios, pérdida de soporte de fabricantes y limitaciones para atender oportunamente incidentes de alto impacto, teniendo en cuenta que existen en el mercado herramientas para mitigar estos riesgos, que permitirán prestar mejor los servicios.
Asimismo, se compromete la capacidad de adaptación del sistema frente a cambios regulatorios obligatorios, generando riesgos de cumplimiento normativo y afectaciones en la correcta ejecución de procesos fundamentales para el mercado, tales como el registro de agentes, la liquidación de transacciones, la facturación, la gestión de garantías, el cálculo de intercambios comerciales, el monitoreo operativo y la integración e intercambio de información entre sistemas. Todo lo anterior pone en riesgo la operación segura, transparente y continua del MEM, con potenciales impactos sobre los agentes y la estabilidad del mercado.
En términos concretos, la no ejecución de estas inversiones puede comprometer aplicativos, plataformas e integraciones que hoy soportan funciones críticas del mercado, exponiéndolos a fallas, interrupciones, degradación del desempeño, errores de procesamiento, limitaciones de interoperabilidad o mayor vulnerabilidad frente a incidentes de ciberseguridad. Si estos riesgos se materializan, pueden generarse afectaciones directas para los agentes del mercado, tales como retrasos en la publicación o lentitud en el procesamiento de información, inconsistencias en resultados, afectaciones en procesos de liquidación y facturación, dificultades en la gestión de garantías y menor capacidad de respuesta frente a eventos operativos o regulatorios. Dado el carácter esencial de estos servicios, ello también podría tener impactos sistémicos sobre la operación confiable del mercado y, en consecuencia, sobre el país.
- Actualización tecnológica MEM en 33 soluciones por un valor de $ 2.939 millones
La actualización tecnológica de las aplicaciones con las que operan el ASIC y el LAC es necesaria para reducir riesgos operativos, tecnológicos y de continuidad del servicio en procesos críticos del mercado. No realizar esta inversión implica mantener en producción soluciones con riesgos tecnológicos o próximos a perder soporte del fabricante, lo que incrementa la exposición a vulnerabilidades de seguridad, ciberataques, fallas, errores e indisponibilidades, lo cual dificulta la atención oportuna de incidentes críticos, elevando sus tiempos de resolución y los costos asociados. Asimismo, limita la capacidad de integrar estas aplicaciones con nuevos sistemas, APIs y servicios modernos del sector eléctrico, y puede afectar la implementación oportuna de cambios exigidos por la CREG y otras entidades, con el consecuente riesgo de incumplimiento regulatorio.
Por el contrario, realizar esta actualización permite fortalecer la seguridad y confiabilidad de las plataformas del mercado, preservar la continuidad operativa de procesos como la liquidación y la facturación, mejorar la compatibilidad e interoperabilidad tecnológica, reducir la deuda técnica acumulada y contener el crecimiento de los costos de mantenimiento derivados de la escasez de recursos especializados en tecnologías obsoletas. En esa medida, se trata de una inversión necesaria para sostener la calidad, estabilidad y capacidad de evolución de los servicios que soportan el MEM.
Por esta razón, los recursos solicitados son necesarios para mitigar riesgos de los aplicativos de Cargos y Pérdidas LAC, Contratos de Respaldo Operación del Mercado, Contratos UNR y DESARSIC que se encuentran en operación y no corresponden a inversiones de conveniencia ni a mejoras accesorias, sino a requerimientos operativos ineludibles para asegurar la continuidad, confiabilidad, seguridad, trazabilidad y capacidad de evolución de los servicios que XM presta al país. En consecuencia, su reconocimiento resulta necesario para preservar la adecuada prestación de los servicios regulados y evitar trasladar al mercado riesgos que hoy pueden ser prevenidos mediante una gestión tecnológica oportuna.
- Monitoreo de procesos de negocio por un valor de $262 millones
El soporte y mantenimiento de la herramienta Dynatrace es fundamental para garantizar la observabilidad integral y el monitoreo en tiempo real de las aplicaciones que soportan funciones críticas del ASIC y el LAC, tales como la validación de mediciones, el procesamiento y liquidación de transacciones, la gestión de contratos bilaterales, la facturación y la administración de garantías.
En ausencia de estas capacidades, se limita significativamente la detección oportuna de degradaciones en el desempeño de las aplicaciones, fallas en integraciones entre sistemas y anomalías en el flujo de información, lo que puede derivar en inconsistencias en los cálculos del mercado, interrupciones en los procesos de liquidación y retrasos en la facturación a los agentes. Estas situaciones afectan directamente la confiabilidad y oportunidad de los resultados del mercado, comprometiendo la adecuada prestación de los servicios a cargo del ASIC y el LAC.
Adicionalmente, la falta de herramientas de monitoreo avanzado restringe la capacidad de realizar trazabilidad detallada de las transacciones, identificar causas raíz de incidentes y gestionar de manera eficiente eventos operativos complejos, lo que incrementa los tiempos de recuperación ante fallas y la probabilidad de reprocesos. Este escenario eleva el riesgo de incumplimiento de los niveles de servicio y de afectaciones en la operación continua del MEM, con impactos directos sobre los agentes y la transparencia del mercado.
- Módulo de despacho de contratos de largo plazo por un valor de $2.042 millones
La implementación del Módulo de despacho de contratos de largo plazo, con entrada en operación el 15 de junio de 2026, responde a la necesidad de contar con capacidades tecnológicas que soporten de forma integral los procesos de despacho y liquidación de los contratos bilaterales de largo plazo. Estos contratos constituyen mecanismos de cobertura financiera definidos a la medida de las partes, y pueden estar asociados ampliamente a nuevas variables para la determinación de precios y cantidades dentro del Mercado de Energía Mayorista.
La evolución normativa relacionada con la determinación horaria de cantidades, precios y balances, así como su interacción con los procesos del mercado de corto plazo (por ejemplo modernización del mercado: mercado del día anterior, despacho de precios, despacho vinculante, sesiones intradiarias o mercado en tiempo real), exigieron la implementación de una solución especializada que busca contar con coherencia, trazabilidad y adecuado procesamiento de la información que soporte el volumen de transacciones del MEM con las exigentes condiciones actuales y las asociadas al crecimiento y evolución del MEM. Lo anterior es fundamental para el cálculo consistente de precios y cantidades de los contratos bilaterales, así como para la correcta determinación de su efecto en las coberturas y en la exposición a la bolsa de energía de los participantes del mercado. En este sentido, el desarrollo del módulo constituye un habilitador indispensable para la implementación operativa de dichos procesos en las transacciones del MEM y la liquidación y facturación de las compras y ventas en bolsa.
El desarrollo de este módulo se deriva en cambios normativos que impactan los esquemas de despacho de contratos, los cuales introducen una mayor complejidad en los cálculos de indexación, precios y cantidades, así como en su articulación con los balances en bolsa de energía. Adicionalmente, la necesidad de gestionar efectos en las transacciones por limitación de suministro y de despachar contratos bajo esquemas como Productos Condicionados de Generación -PCG- y Productos Condicionados para Empresas Distribuidoras -PCED-, dentro de un marco integrado, hace indispensable la implementación de una plataforma que automatice, estandarice y asegure la consistencia de estos procesos.
Asimismo, este módulo habilita mejoras sustanciales en la eficiencia operativa, la calidad de la información y la capacidad de adaptación del mercado. La incorporación de funcionalidades de autogestión, validaciones automáticas, estandarización e interoperabilidad contribuye a la reducción de errores, la optimización de los tiempos de procesamiento y el fortalecimiento de la integridad de los datos utilizados en el despacho y la liquidación de los contratos bilaterales, incluidos los contratos PCG y PCED. De igual forma, las mejoras en los algoritmos de cálculo y su integración con los sistemas existentes de XM incrementan la robustez del proceso operativo del cálculo de las transacciones en bolsa de energía, favoreciendo una gestión más ágil, transparente y confiable para los agentes del MEM.
La puesta en operación del módulo en junio de 2026 materializa un habilitador tecnológico crítico para el cumplimiento efectivo de los requerimientos regulatorios y para la operación adecuada bajo las nuevas condiciones del mercado. En este contexto, la inversión asociada a su desarrollo tiene una relación directa y necesaria con la prestación eficiente de las funciones asignadas al ASIC, en la medida en que garantiza la continuidad operativa, la correcta ejecución de los procesos de despacho de contratos bilaterales y la alineación con las exigencias regulatorias.
En línea con lo anterior, es importante precisar que el proyecto hace parte de un proceso de modernización previamente definido y ejecutado, bajo criterios de planeación y eficiencia, cuya entrada en operación permitirá dar cumplimiento integral a los requerimientos regulatorios aplicables. En este contexto, la no culminación del desarrollo no solo impediría materializar los beneficios esperados de dicha inversión, sino que generaría riesgos relevantes para la operación del MEM. En particular, se limitaría la implementación integral de los cambios regulatorios asociados, manteniendo esquemas operativos transitorios con restricciones en términos de consistencia, trazabilidad de la información y capacidad operativa. Asimismo, se incrementaría la exposición a riesgos operacionales en procesos críticos como el despacho de contratos bilaterales, con potenciales impactos en la correcta ejecución de las transacciones del MEM y en los agentes del mercado.
Cabe señalar que las nuevas condiciones regulatorias y operativas del mercado configuran un entorno en el cual la funcionalidad que provee este módulo no resulta sustituible mediante soluciones transitorias o ajustes parciales sobre las plataformas existentes, debido a la complejidad de los cálculos, la granularidad requerida y la interacción con otros procesos del mercado. En este sentido, la terminación del desarrollo no responde únicamente a un criterio de mejora operativa, sino a una condición necesaria para la implementación efectiva del marco regulatorio vigente y la operación requerida en el mercado.
Por lo tanto, la culminación del módulo y su puesta en producción se constituyen en un elemento habilitador indispensable para mitigar riesgos operacionales, asegurar la consistencia de los procesos de despacho y liquidación de los contratos bilaterales, y viabilizar la transición del MEM hacia las nuevas condiciones definidas por la regulación en la modernización del mercado eléctrico.
La actualización del Módulo de despacho de contratos de largo plazo, incluyendo cálculos de indexación y cantidades de despacho, balance inicial y final en bolsa, limitación de suministro, y despacho de contratos PCG y PCED, permitirá actualizar las reglas de despacho de contratos en el nuevo sistema, así como habilitar la actualización regulatoria y tecnológica de la aplicación, evitando riesgos de incumplimiento regulatorio y mejorando la atención a los agentes del mercado. Finalmente debe considerarse que esta implementación ya se encuentra en producción, hace parte el ecosistema de sistemas de información de XM y los recursos ya fueron ejecutados.
- Especificación módulos DDV/EVE por un valor de $194 millones
La ejecución del proyecto de actualización del aplicativo DGP (Demanda, Generación y Pérdidas), particularmente en lo relacionado con la especificación de los módulos de Demanda Desconectable Voluntaria -DDV- y Energía Vendida y Embalsada -EVE-, responde directamente a la renovación requerida del aplicativo que soporta estos procesos y las necesidades actuales de un mercado eléctrico que es cada vez más dinámico, exigente, dependiente de la calidad y oportunidad de la información y con un alto nivel de crecimiento.
La renovación del aplicativo DGP, soportada en estas actividades de especificación, permitirá superar las limitaciones actuales, asociadas a problemas de desempeño y a los retos derivados del crecimiento exponencial de las fronteras comerciales, situación que pone en mayor estrés los aplicativos actuales los cuales a la fecha representan riesgos de incumplimientos que afectan de manera directa la liquidación del Mercado de Energía Mayorista. En este sentido, la incorporación de definiciones modernas para los cálculos habilita una base tecnológica más robusta, que fortalece la eficiencia operativa y disminuye los riesgos asociados al procesamiento de la información que viene incrementándose con el crecimiento del mercado de energía.
Adicionalmente, el mercado ha evolucionado a nivel operativo, a través de requerimientos regulatorios y tecnológicos, lo que exige que los sistemas que soportan procesos críticos, como el cálculo de demandas y las liquidaciones del MEM, cuenten con capacidades modernas, confiables y escalables. La no renovación de este aplicativo podría restringir la adaptación a los cambios que exige la regulación, en donde se están creando nuevos modelos de participación en el MEM, con nuevos agentes y un mayor número de transacciones, lo que implica una exigencia tecnológica al proceso de demanda que el aplicativo vigente no soporta. En este contexto, la especificación funcional y técnica de los módulos DDV y EVE se convierte en un elemento fundamental para asegurar que el aplicativo DGP pueda adaptarse a esta evolución del sector.
Este proyecto genera valor al mercado al definir los requerimientos necesarios para el procesamiento de la información asociada a Demanda Desconectable Voluntaria -DDV- y Energía Vendida y Embalsada -EVE-, permitiendo optimizar los flujos de cálculo y mejorar la consistencia, trazabilidad y oportunidad de los resultados. Esto impacta directamente la calidad de las liquidaciones, fortaleciendo la confianza de los agentes en la información publicada.
Solicitud del recurso de reposición:
De conformidad con lo expuesto, solicitamos respetuosamente a la CREG reponer parcialmente la decisión contenida en la Resolución CREG 501 219 de 2026 y en el Documento CREG 901 368 de 2026, en el sentido de reconocer los recursos de inversión asociados al soporte, mantenimiento, implementación de nueva normatividad para la operación permanente y continuidad de aplicativos del MEM, por valor de $5.882 millones (precios de junio de 2025).
La negación de estos recursos no elimina la necesidad operativa; por el contrario, incrementa los riesgos de indisponibilidad, degradación funcional, fallas en integraciones, pérdida de trazabilidad, afectaciones en procesos de liquidación, facturación, garantías y contratos, así como mayores riesgos de ciberseguridad y continuidad del servicio. En consecuencia, no reconocer estos valores implicaría trasladar a la operación actual del MEM un riesgo que debe ser gestionado oportunamente para preservar la continuidad, seguridad y confiabilidad de los servicios regulados, además de generar obsolescencia tecnológica.
En particular, XM solicita el reconocimiento de los siguientes valores:
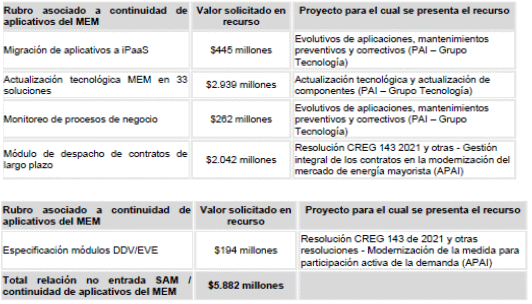
En consecuencia, XM solicita reconocer el mayor valor asociado por los impactos de la expedición del decreto de salario mínimo en los siguientes términos:
- Incrementar el valor reconocido para el grupo Mercado de Tecnología, incluido en el punto 4.1.3. del Documento CREG 901 368 de 2026, en $3.646 millones (precios junio de 2025). Particularmente en el proyecto evolutivos por $707 millones (precios junio de 2025) y actualización tecnológica por $2.939 (precios junio 2025).
- Incrementar el valor reconocido para el grupo Ajustes al Plan Anual de Inversiones, incluido en el punto 4.2. del Documento CREG 901 368 de 2026, en $2.236 millones (precios junio de 2025). Particularmente en los proyectos Resolución CREG 143 2021 y otras - Gestión integral de los contratos en la modernización del Mercado de Energía Mayorista por $2.042 millones (precios junio 2025) y Resolución CREG 143 de 2021 y otras resoluciones - Modernización de la medida para participación activa de la demanda por $194 millones (precios junio de 2025)
- Ajustar el Artículo 1 de la Resolución CREG 501 219 de 2026, incrementando el monto aprobado en $1.930 (precios de 2013) equivalentes a $3.646 millones (precios junio de 2025)
- Ajustar el Artículo 2 de la Resolución CREG 501 219 de 2026, incrementando el monto aprobado en $1.184 (precios de 2013) equivalentes a $2.236 millones (precios junio de 2025)
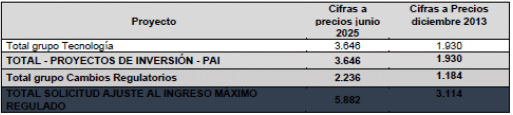
2.2.4. Análisis de la Comisión
XM solicita el reconocimiento de $5.882 millones, a precios de junio de 2025, asociados al soporte, mantenimiento, actualización, implementación de nueva regulación y continuidad de los aplicativos del MEM. Afirma que no pretende obtener nuevamente recursos para el proyecto SAM ni trasladar a la tarifa los valores directamente asociados al incumplimiento contractual del proveedor. Indica que SAM fue terminado en 2024 por la falta de entrega del producto contratado; que desde la suspensión no se han solicitado recursos adicionales para ese proyecto; y que los valores invertidos directamente en SAM son objeto de reclamación ante las autoridades competentes. Añade que, de recuperarse recursos relacionados con los montos solicitados, estos deberán reintegrarse a la tarifa como un menor valor.
La recurrente explica que SAM debía sustituir veintiséis aplicaciones que soportan el registro, la liquidación, la facturación, el cálculo de garantías y la capacidad de respaldo de operaciones CROM. Como dicha solución no entró en operación, esas aplicaciones continúan prestando funciones reales, vigentes y obligatorias del ASIC y el LAC. Por ello, mientras permanezcan en producción, deben mantenerse operativas, actualizadas, seguras, compatibles y alineadas con las reglas del mercado. A su juicio, su soporte, mantenimiento y actualización corresponden a la continuidad normal del servicio y no constituyen, por esa sola circunstancia, reprocesos, sobrecostos o una doble remuneración.
XM sostiene que la necesidad de inversión existe con independencia de la entrada o no de SAM, debido a los ciclos de vida y fechas de fin de soporte de frameworks, librerías, bases de datos, sistemas operativos, middleware e infraestructura; a la aparición de vulnerabilidades; a la evolución de las plataformas; a las nuevas amenazas de ciberseguridad; y a los cambios regulatorios que exigen ajustes funcionales, técnicos y de integración. Añade que, incluso si SAM hubiera entrado en producción, habría requerido soporte, mantenimiento, seguridad y actualización durante su vida útil.
La recurrente afirma que identificó y separó los costos mediante el Anexo 5, "Proyectos 2026 relación SAM", en el cual relacionó proyecto, rubro, resultado esperado, observación, costo, naturaleza del costo y clasificación entre continuidad normal del servicio y reproceso o sobrecosto. También señala que administra los frentes bajo alcances, hitos y tratamientos presupuestales diferenciados, con el propósito de impedir que una misma necesidad se reconozca en más de un proyecto o rubro.
Los $5.882 millones objeto de este motivo se integran así: i) $445 millones para migración de aplicativos a una plataforma iPaaS, con el propósito de fortalecer la integración, interoperabilidad, trazabilidad, escalabilidad y sostenibilidad tecnológica; ii) $2.939 millones para la actualización tecnológica de treinta y tres soluciones del MEM, a fin de evitar pérdida de soporte, vulnerabilidades, fallas, incompatibilidades y limitaciones para implementar cambios regulatorios; iii) $262 millones para el monitoreo de procesos de negocio mediante la herramienta Dynatrace, con el fin de mantener observabilidad, detección oportuna de degradaciones, trazabilidad y análisis de causa raíz; iv) $2.042 millones para el módulo de despacho de contratos de largo plazo, destinado a soportar las nuevas reglas de despacho, liquidación, indexación, cantidades, balances, limitación de suministro y contratos PCG y PCED, cuya implementación, según XM, entró en operación el 15 de junio de 2026, ya se encuentra en producción y cuyos recursos fueron ejecutados; y v) $194 millones para la especificación de los módulos DDV y EVE del aplicativo DGP, requerida para renovar el sistema, atender el crecimiento de fronteras y transacciones y preservar la calidad de las liquidaciones.
XM aduce que la no aprobación de estos valores no elimina la necesidad operativa, sino que incrementa los riesgos de indisponibilidad, degradación funcional, fallas de integración, pérdida de trazabilidad, errores o retrasos en liquidación y facturación, dificultades en garantías y contratos, incumplimientos regulatorios y mayor exposición a incidentes de ciberseguridad, con efectos para los agentes, el MEM y el país.
En consecuencia, solicita incrementar el Grupo Tecnología en $3.646 millones, a precios de junio de 2025, de los cuales $707 millones corresponden al proyecto de evolutivos, integrados por $445 millones de iPaaS y $262 millones de monitoreo, y $2.939 millones al proyecto de actualización tecnológica. También solicita incrementar el APAI en $2.236 millones, de los cuales $2.042 millones corresponden a la gestión integral de contratos en la modernización del MEM y $194 millones a la modernización de la medida para la participación activa de la demanda. En precios de diciembre de 2013, solicita aumentar el artículo 1 en $1.930 millones y el artículo 2 en $1.184 millones.
De los anteriores argumentos la Comisión encuentra que los mismos no conllevan a modificar lo expuesto en la resolución recurrida. La Comisión ha expuesto en el acto recurrido y su documento soporte que, los recursos del proyecto SAM sino los sobrecostos de estos serían objeto de dicha reclamación, de ahí que reconocer sobrecostos dentro de la remuneración del ajuste al ingreso regulado no se considera ajustado al criterio de eficiencia en el marco del artículo 87 de la Ley 142 de 1994, toda vez que los mismos se consideran un costo ineficiente. Por el contrario, los proyectos a remunerar por la variable del Plan Anual de Inversiones - PAI deben estar relacionados con proyectos derivados de una gestión eficiente de la actividad y no derivados de disputas jurídicas con terceros.
Así mismo, en concepto de la Comisión, esto resulta relevante toda vez que los usuarios ya remuneraron el desarrollo de SAM para modernizar el mercado por lo que remunerar la actualización de aplicaciones antiguas que debieron salir de operación. De ahí que en la solicitud de aclaraciones la Comisión solicitara lo siguiente:
"Se solicita informar si la situación y el estado de dicho proyecto genera reprocesos dentro de los proyectos que hacen parte de los Grupos y Subgrupos de la solicitud en el componente Inversiones y como esto se ve reflejado dentro de los valores de la solicitud para esta variable para el año 2026, específicamente si motiva la generación de costos adicionales en un proyecto o la generación de nuevos proyectos y cuanto representa. Si tal situación genera reprocesos y sobrecostos, identifíquelos y enúncielos con el mayor detalle, así como los momentos en que han sucedido (pasado), y los momentos en el tiempo en que se estiman esos impactos (futuro)".
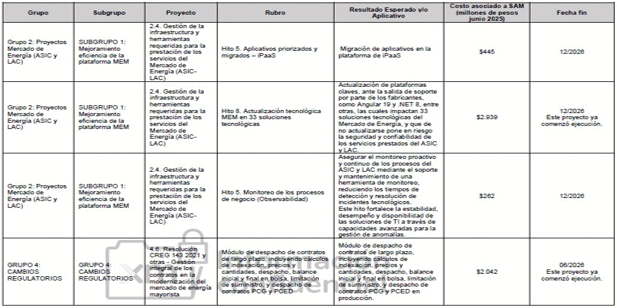
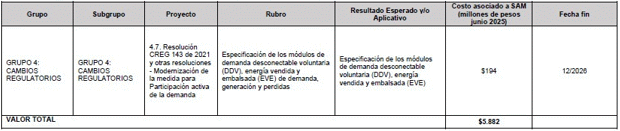
Fuente: XM S.A. E.S.P.
Para la Comisión, los proyectos financiados mediante el Plan Anual de Inversiones (PAI) y su ajuste (APAI) deben responder exclusivamente a una gestión eficiente de la actividad y a necesidades técnicas debidamente sustentadas que no impliquen una doble remuneración o la cobertura de rezagos operativos no imputables a la regulación.
XM expone en el recurso que la solicitud se haga para el "reconocimiento de costos necesarios para mantener operativas aplicaciones que actualmente soportan procesos críticos del Mercado de Energía Mayorista" pero no aclara que estos no sean resultado de la no entrada del proyecto. El recurso se busca ponderar en mayor grado riesgos asociados con la prestación del servicio pero no exponen argumentos o explicación de porque estos recursos ya no son consecuencia de la no entrada del proyecto, es más, expone que "por obvias razones las aplicaciones nunca fueron reemplazadas y han estado en funcionamiento prestando los servicios de XM" lo cual entiende la Comisión es consecuencia de la no entrada del proyecto y se evidencia cuando en el literal b expresa que "ante la no entrada en operación de SAM, dichas aplicaciones continúan soportando procesos reales, vigentes y obligatorios del Mercado de Energía Mayorista que permiten atender los procesos regulados definidos por la CREG".
Así mismo, no son de recibo para la Comisión argumentos de continuidad en el servicio y necesidad que impliquen el traslado de un costo ineficiente como se mencionan en los literales c y d. Igualmente, la explicación del literal d explica nuevamente la necesidad, pero la misma no expone como esto se puede considerar eficiente considerando la no entrada de este proyecto, razón por la cual, la Comisión no cuestiona la necesidad pero si no encuentra argumentos en el recurso por parte de la empresa que, nuevamente, justifiquen que los mismos son eficientes frente a la no entrada de dicho proyecto.
Con base en los expuesto, no se aceptan las solicitudes de la empresa en este punto por lo que los argumentos analizados no conllevan a modificar o revocar la Resolución CREG 501 219 de 2026.
2.2.5. Concepto SAM en el subtotal del Grupo de Aseguramiento de la Operación del SIN – inconsistencia.
"Lo solicitado inicialmente por XM
XM solicitó para la vigencia 2026 recursos asociados al Grupo de Aseguramiento de la Operación del Sistema Interconectado Nacional -SIN-, correspondiente a proyectos directamente relacionados con la prestación del servicio del Centro Nacional de Despacho -CND-.
Los proyectos incluidos en dicho grupo corresponden a iniciativas asociadas a la infraestructura y herramientas requeridas para el aseguramiento de la operación del Sistema Interconectado Nacional, entre ellas infraestructura de tiempo real, centro de cómputo alterno, evaluaciones de estabilidad del sistema, actualización de la base de datos del modelo eléctrico, evolución tecnológica para automatización de procesos de operación del SIN y modernización del sistema SCADA.
Lo definido por la CREG
(…)
Argumentos de XM:
El ajuste de $3.646 millones a precios de junio de 2025 identificado como "SAM" dentro del Grupo de Aseguramiento de la Operación del SIN presenta una inconsistencia funcional y de trazabilidad, en la medida en que dicho grupo corresponde a proyectos asociados a la prestación del servicio del CND y al aseguramiento de la operación del Sistema Interconectado Nacional -SIN-, mientras que el Sistema de Administración del Mercado -SAM- corresponde al ámbito funcional del Mercado de Energía Mayorista y a procesos soportados por el ASIC y el LAC. En el Documento CREG 901 368 de 2026, este ajuste aparece incorporado en la Tabla 4 del PAI – Grupo de Aseguramiento de la Operación del SIN, reduciendo el valor propuesto para este grupo de $53.637 millones a $49.991 millones, sin asociarse a un proyecto específico de dicho grupo.
Esta clasificación resulta relevante porque los análisis asociados a la no entrada en operación de SAM, a los aplicativos que serían sustituidos por dicho sistema o a los costos de continuidad de aplicativos del MEM, corresponden funcionalmente al ámbito MEM / ASIC-LAC, no al Grupo de Aseguramiento de la Operación del SIN. SAM soportaba procesos como registro, liquidación, facturación, cálculo de garantías y administración del mercado, por lo que un ajuste identificado bajo ese concepto no debería afectar recursos destinados a proyectos propios del CND ni al aseguramiento de la operación del SIN.
Adicionalmente, el Documento CREG 901 368 de 2026 ya analiza expresamente los recursos asociados a la no entrada en operación del SAM y a la continuidad de aplicativos del MEM, identificando rubros por $5.882 millones a precios de junio de 2025, presentados por XM en el Anexo 5 "Proyectos 2026 relación SAM". Dichos rubros corresponden a proyectos y aplicaciones del ámbito del MEM, entre ellos migración de aplicativos a iPaaS, actualización tecnológica MEM en 33 soluciones, monitoreo de procesos de negocio, módulo de despacho de contratos de largo plazo y especificación de módulos DDV/EVE.
En ese contexto, la incorporación adicional de $3.646 millones bajo la misma identificación "SAM", pero dentro del Grupo de Aseguramiento de la Operación del SIN, evidencia una posible duplicidad en el efecto del ajuste. En términos prácticos, el valor inicialmente identificado por XM como asociado a la relación no entrada SAM / continuidad de aplicativos del MEM fue de $5.882 millones; sin embargo, al sumarse el ajuste adicional aplicado en el grupo del CND, los valores no reconocidos bajo conceptos relacionados con SAM ascienden a $9.529 millones a precios de junio de 2025. Esta cifra es superior al valor informado por XM en el Anexo 5, sin que el Documento CREG 901 368 de 2026 precise si el ajuste de $3.646 millones corresponde a un concepto distinto, a una reclasificación o a una reducción adicional sobre los mismos efectos asociados a la no entrada en operación del SAM.
Es importante revisar como en los conceptos de SAM, como se detalló en el numeral anterior de este recursos, en el grupo tecnología se encuentran tres conceptos que hacen parte de este recurso que adicionados, conforman el mismo de $3.646 millones, los cuales son: Migración de aplicativos a iPaas por $445 millones, en el proyecto evolutivos; actualización tecnológica MEM en 33 soluciones por $2.939 millones, en el proyecto actualización tecnológica; y, monitoreo de procesos de negocio por $262 millones en el grupo evolutivos. Es decir, la cifra de $3.646 ya está siendo rechazada por la Comisión en el grupo tecnología.
De esta forma, la misma naturaleza de ajuste -identificada como "SAM"- estaría afectando dos veces la aprobación de recursos: primero, mediante la no aprobación de los valores asociados a la continuidad de aplicativos del MEM (en los proyectos del grupo tecnología); y segundo, mediante una reducción adicional en el subtotal del Grupo de Aseguramiento de la Operación del SIN, que corresponde funcionalmente al CND. Esta situación no solo afecta la trazabilidad de la decisión, sino que también reduce recursos asociados a la operación del SIN por una causa que pertenece al ámbito del MEM / ASIC-LAC.
Solicitud del recurso de reposición:
De conformidad con lo anterior, solicitamos respetuosamente a la CREG corregir el ajuste aplicado en la Tabla 4 PAI – Grupo de Aseguramiento de la Operación del SIN del Documento CREG 901 368 de 2026, en el sentido de retirar del subtotal de dicho grupo el ajuste de $3.646 millones (precios junio de 2025) identificado como "SAM", por cuanto dicho concepto no corresponde funcionalmente al CND ni a proyectos propios del aseguramiento de la operación del SIN.
En consecuencia, XM solicita reconocer el mayor valor asociado por los impactos de la expedición del decreto de salario mínimo en los siguientes términos:
- Incrementar el valor reconocido para el grupo Aseguramiento de la Operación del SIN, incluido en el punto 4.1.1. del Documento CREG 901 368 de 2026, en $3.646 millones (precios junio de 2025).
- Ajustar el Artículo 1 de la Resolución CREG 501 219 de 2026, incrementando el monto aprobado en $1.930 (precios de 2013) equivalentes a $3.646 millones (precios junio de 2025)
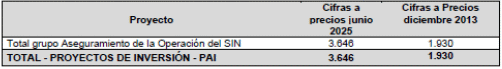
El detalle de esta cifra se presenta en los literales a y b del numeral 6, del presente recurso, donde se muestra la distribución del mayor valor por SMLMV en los componentes PAI y APAI, con el propósito de mantener la trazabilidad de la solicitud y evitar duplicidades entre los conceptos objeto del recurso".
2.2.6. Análisis de la Comisión.
XM sostiene que el descuento de $3.646 millones, a precios de junio de 2025, identificado como "SAM" en la Tabla 4 del Documento CREG 901 368 de 2026 presenta una inconsistencia funcional y de trazabilidad. Señala que dicho ajuste redujo el Grupo Aseguramiento de la Operación del SIN de $53.637 millones a $49.991 millones sin vincularse a un proyecto específico, pese a que ese grupo corresponde al CND y a proyectos de operación del SIN, mientras que SAM se relacionaba con el MEM y con funciones del ASIC y el LAC.
La recurrente agrega que el Documento CREG 901 368 de 2026 ya excluyó $5.882 millones por conceptos asociados a SAM y a la continuidad de aplicativos del MEM. Dentro de ese valor se encuentran los mismos tres conceptos que suman $3.646 millones en el Grupo Tecnología: migración a iPaaS por $445 millones, actualización tecnológica de treinta y tres soluciones por $2.939 millones y monitoreo de procesos por $262 millones. Por ello, considera que el ajuste identificado como SAM habría afectado dos veces la aprobación: primero, al excluir esos rubros del Grupo Tecnología y, segundo, al reducir adicionalmente el Grupo Aseguramiento de la Operación del SIN. Según XM, los valores no reconocidos bajo referencias a SAM ascenderían así a $9.529 millones, cifra superior a los $5.882 millones reportados en el Anexo 5, sin que la decisión precise si el descuento adicional corresponde a otro concepto, a una reclasificación o a una nueva reducción.
XM solicita retirar de la Tabla 4 y del subtotal del Grupo Aseguramiento de la Operación del SIN el ajuste de $3.646 millones identificado como SAM, incrementar en ese mismo valor el numeral 4.1.1 del Documento CREG 901 368 de 2026 y aumentar el artículo 1 de la Resolución CREG 501 219 de 2026 en $1.930 millones, a precios de diciembre de 2013.
Revisada la información que sirvió de fundamento para la expedición de la Resolución CREG 501 219 de 2026 y del Documento CREG 901 368 de 2026, la Comisión identificó que en la Tabla 4 de este último documento se aplicó al subtotal del Grupo Aseguramiento de la Operación del SIN un ajuste global de $3.646 millones, a precios de junio de 2025, identificado bajo el concepto SAM. Así mismo, dentro del análisis del Grupo Tecnología se aplicó un ajuste de $2.939 millones, a precios de junio de 2025, igualmente identificado como asociado a SAM.
De la revisión de la información presentada por XM en el recurso de reposición y de la conciliación con el Anexo 5 "Proyectos 2026 relación SAM" remitido en respuesta a la solicitud de aclaraciones, la Comisión encuentra que el valor de $2.939 millones forma parte de los $3.646 millones descontados de manera global en el Grupo Aseguramiento de la Operación del SIN y corresponde específicamente al rubro "Actualización tecnológica MEM en 33 soluciones", asociado al proyecto "Actualización tecnológica y actualización de componentes" del Grupo Tecnología.
Al respecto, XM precisó que, si bien dicho rubro guarda relación con la continuidad de las aplicaciones del Mercado de Energía Mayorista ante la no entrada en operación de SAM, las soluciones objeto de actualización soportan procesos del Administrador del Sistema de Intercambios Comerciales, ASIC, y del Liquidador y Administrador de Cuentas, LAC. Por tanto, este valor no corresponde a proyectos propios del Centro Nacional de Despacho, CND, ni al Grupo Aseguramiento de la Operación del SIN.
En consecuencia, la Comisión encuentra que el valor de $2.939 millones fue afectado en dos oportunidades: una primera vez, al estar comprendido dentro del ajuste global de $3.646 millones aplicado al Grupo Aseguramiento de la Operación del SIN, y una segunda vez, al ser descontado dentro del Grupo Tecnología por su relación con SAM. En aplicación de los principios de trazabilidad y eficiencia económica, un mismo costo no puede ser objeto de dos ajustes dentro del cálculo del PAI.
Lo anterior no modifica la conclusión de la Comisión respecto de la improcedencia de reconocer dentro de la remuneración los recursos de $2.939 millones asociados con SAM. En consecuencia, dicho ajuste debe mantenerse una sola vez, dentro del proyecto "Actualización tecnológica y actualización de componentes" del Grupo Tecnología, y debe retirarse su efecto del ajuste aplicado al subtotal del Grupo Aseguramiento de la Operación del SIN.
En relación con la solicitud de XM de reconocer la totalidad de los $3.646 millones descontados en este último grupo, la Comisión encuentra que la duplicidad se encuentra acreditada únicamente respecto de los $2.939 millones antes señalados. Los $707 millones restantes corresponden a $445 millones asociados a la migración de aplicativos a iPaaS y $262 millones relacionados con el monitoreo de procesos de negocio. Respecto de estos valores no se identifica en la decisión recurrida una segunda reducción expresa e individualizada que permita concluir que fueron descontados dos veces. Por tanto, no procede acceder al reconocimiento de esta porción de la solicitud.
Con base en lo expuesto, se acepta parcialmente la solicitud de la empresa en este punto y se reconoce un valor adicional de $2.939 millones, a precios de junio de 2025, correspondiente a la reversión del ajuste aplicado de manera duplicada. Este reconocimiento no implica aceptar la procedencia del rubro asociado con SAM, sino corregir su afectación simultánea en dos componentes del PAI. En consecuencia, los argumentos analizados conllevan a modificar parcialmente la Resolución CREG 501 219 de 2026. Así, la formulación preserva la decisión prevista en el proyecto: XM pidió la restitución de $3.646 millones, pero la Comisión concede únicamente $2.939 millones por la duplicidad verificable.
2.2.7. Evolutivos de aplicaciones, mantenimientos preventivos y correctivos
"Lo solicitado inicialmente por XM
XM solicitó recursos asociados a evolutivos de aplicaciones desarrolladas a la medida, recursos estrictamente necesarios porque corresponden al soporte, mantenimiento, observabilidad y ajustes técnicos o funcionales menores sobre la totalidad de las soluciones tecnológicas que se encuentra en producción y que soportan los procesos del CND, ASIC y LAC, por valor de $25.526 millones de junio de 2025 objeto del presente recurso.
Como fue informado a la Comisión mediante comunicación con cítese XM 202644006540-1, asunto "Respuesta a la solicitud de aclaración en relación con la aprobación de ajuste al ingreso máximo regulado de los servicios del CND, ASIC y LAC para el año 2026, presentado por XM S.A. E.S.P. radicado CREG S2026002416", XM remitió la primera entrega de respuestas a las aclaraciones de la Comisión. Dentro del contenido del comunicado se incluyó expresamente la sección 3.2 "Evolución de aplicativos", como parte del capítulo de Tecnología.
En esa respuesta, XM remitió información de soporte sobre los proyectos, cronogramas, línea base, mecanismos de control de cambios, inventario de soluciones tecnológicas y elementos técnicos requeridos por la Comisión para evaluar la trazabilidad, ejecución y necesidad de los proyectos incluidos en la solicitud de ingresos 2026.
Lo definido por la CREG
(…)
Argumentos de XM:
Los recursos asociados a Evolutivos corresponden a actividades necesarias para mantener la calidad, estabilidad y capacidad de respuesta de todas las soluciones tecnológicas existentes, desarrolladas a la medida, y puestas en producción para los servicios del CND, ASIC y LAC.
Estos evolutivos hacen parte del ciclo natural de vida de un sistema, orientado a:
- Mantener la estabilidad de las soluciones en producción corrigiendo defectos y ajustando comportamientos ante cambios del entorno, este aspecto considera la mejora continua interna frente a hallazgos menores de auditoría, de esta manera se extiende su vida útil de manera controlada.
- Implementar y realizar observabilidad de las soluciones en producción, permitiendo monitorear adecuadamente el desempeño de los sistemas y anticipar fallas.
- Reducir la acumulación de deuda técnica y cierre de vulnerabilidades, la cual, de no gestionarse, incrementa exponencialmente los costos futuros y los riesgos operativos ante fallos e indisponibilidades.
En este sentido, los evolutivos son el equivalente al mantenimiento continuo de un activo productivo con soporte de los fabricantes, que permite que una solución en producción no se deteriore con el paso del tiempo. No realizarlos incrementa la probabilidad de fallas y la necesidad de inversiones mayores en el futuro, asociados a fallas críticas o reemplazos urgentes.
Así mismo, la falta de esquemas que permitan evolucionar las aplicaciones no solo tiene un impacto directo sobre las soluciones tecnológicas sino también sobre la calidad, oportunidad y confiabilidad con la que los procesos del CND, ASIC y LAC puedan cumplir sus funciones de manera oportuna.
Si estos riesgos se materializan, el impacto trasciende a XM y alcanza directamente a los agentes del mercado y a los usuarios colombianos. En el ámbito del CND, la falla o degradación de aplicaciones como SIO, RIO, SIMPLEXO, CONSIT o GIDMORE puede afectar la oportunidad y continuidad del procesamiento de información crítica para la operación, limitando la capacidad de XM para administrar, visualizar y procesar información que soporta funciones de planeación, coordinación y control operativo del SIN. Lo anterior, en un entorno donde la oportunidad y confiabilidad de la información es esencial para tomar decisiones sobre la operación del sistema eléctrico.
En el ámbito del ASIC, la indisponibilidad o degradación de aplicaciones como ACME, ADMGAR, CROM, REGFRO, SICEP o SUICC puede impactar directamente actividades como el registro de agentes y fronteras comerciales, la administración de contratos, la gestión de garantías, la liquidación de transacciones y la publicación de información del mercado, entre otros. Si estas capacidades fallan o se degradan, los agentes del mercado pueden enfrentar retrasos, inconsistencias o indisponibilidad en trámites e impactos en procesos esenciales para su operación económica y comercial. En el LAC, la afectación de aplicaciones como INDICA, SMART, FLA o SAVIA compromete procesos asociados a liquidación de cargos, facturación, indicadores y reportes que tienen efecto directo sobre actores del mercado y usuarios finales. En consecuencia, no reconocer estos recursos implica exponer a los agentes a riesgos sobre la confiabilidad y fallas en la continuidad de servicios que son esenciales para el normal funcionamiento del MEM.
Por lo anterior solicitamos reconsiderar la reducción aplicada al proyecto Evolutivos de aplicaciones, mantenimientos preventivos y correctivos, en particular frente al hito: soportar y mantener la totalidad de las aplicaciones en ambiente productivo, por cuanto los recursos allí solicitados no corresponden a una expansión opcional de capacidades ni a una mejora deseable desde la gestión interna, sino a la capacidad mínima necesaria para mantener operando, de manera continua y confiable, los sistemas que soportan funciones reguladas del CND, ASIC y LAC.
Adicionalmente es relevante explicar al regulador que:
a. El incremento no corresponde a una actualización presupuestal ordinaria
Solicitamos respetuosamente a la Comisión reconsiderar su conclusión, en la medida en que el incremento solicitado no obedece a una simple actualización presupuestal ni a una variación aislada de precios. La base tecnológica en producción no permanece constante; por el contrario, el universo de aplicaciones, funcionalidades, integraciones, microservicios y componentes en operación crece y se transforma con la evolución del sector, las nuevas reglas regulatorias y las necesidades de continuidad operativa, adicionalmente el ecosistema digital de XM se encuentra en su mayoría expuesto a internet lo cual ocasiona que la superficie de ataques informáticos sea amplia y que cada vez son más sofisticados y variados los tipos de ataques informáticos que obligan a mantener los aplicativos actualizados cerrando brechas técnicas asociadas a mantener el soporte del fabricante y el nivel de ciberseguridad (ejecución de parches de manera permanente con sus respectivas pruebas de funcionalidad y seguridad) del ecosistema asociado.
b. Los evolutivos son necesarios para mantener con buen desempeño las aplicaciones que operan los agentes con XM.
Los evolutivos no corresponden a mejoras accesorias o discrecionales. Se trata de actividades necesarias para mantener las soluciones tecnológicas en condiciones adecuadas de disponibilidad, estabilidad, usabilidad, trazabilidad, seguridad, desempeño y capacidad de adaptación frente a cambios regulatorios u operativos.
En sistemas desarrollados a la medida, como los que soportan parte importante de los servicios CND, ASIC y LAC, el mantenimiento evolutivo y correctivo es parte esencial de la continuidad operativa. Sin estos recursos, las aplicaciones pueden perder capacidad de respuesta, acumular incidentes, reducir su desempeño o presentar dificultades para adaptarse oportunamente a nuevas reglas del mercado.
c. El universo de soporte tecnológico de 2026 es mayor y más exigente
La evaluación del rubro no debe efectuarse suponiendo que XM soporta en 2026 el mismo ecosistema tecnológico de vigencias anteriores. La evolución de los servicios regulados implica más aplicaciones, más integraciones, más funcionalidades, más microservicios, más reglas de negocio, más datos y mayores exigencias de trazabilidad, observabilidad, seguridad y continuidad, prácticamente una disponibilidad de 7x24 de la mayoría de los sistemas.
Por esta razón, el valor solicitado no puede analizarse únicamente mediante una comparación histórica actualizada por IPC, sino considerando el alcance real del ecosistema tecnológico que debe mantenerse en operación para soportar los servicios CND, ASIC y LAC.
d. La evolución del sector incrementa la carga tecnológica de los sistemas
El crecimiento de los servicios CND, ASIC y LAC se refleja en más actividades de revisión y validación de los analistas y especialistas, también en una mayor carga para equipos operativos tecnológicos por mayor complejidad tecnológica: más reglas de negocio, más datos, más validaciones, más integraciones, más reportes, más trazabilidad, más usuarios, más interoperabilidad y mayor exposición a riesgos de seguridad.
En este punto es necesario precisar que la dinámica regulatoria del sector eléctrico tiene un impacto directo sobre el sostenimiento de las soluciones tecnológicas en operación. Cada nueva resolución, así como los ajustes normativos asociados al funcionamiento del mercado, requieren ser implementados a través de los sistemas que soportan los procesos del CND, ASIC y LAC. Esta realidad implica que, de manera progresiva, se incorporan nuevas funcionalidades o incluso nuevos aplicativos que pasan a formar parte de la operación del sistema. En consecuencia, no solo se amplía la capacidad funcional de las plataformas existentes, sino que también incrementa las necesidades de almacenamiento, la interoperabilidad, las integraciones y la publicación de información en nuestros diferentes portales y ajustes en la arquitectura tecnológica que debe mantenerse operativa, soportada y disponible en el tiempo.
Es importante destacar que estas funcionalidades no son transitorias ni opcionales: una vez implementadas para dar cumplimiento a la regulación, se convierten en parte integral de los procesos operativos y deben permanecer en operación continua. Por lo tanto, cada ajuste regulatorio genera una obligación permanente de soportar y mantener el correcto funcionamiento de esas capacidades tecnológicas, las cuales siguen creciendo en complejidad y alcance con cada nueva disposición normativa.
En este contexto, el crecimiento de los recursos asociados al componente de Evolutivos no responde a una expansión discrecional, sino a una condición inherente al modelo regulatorio: a mayor desarrollo regulatorio, mayores son las necesidades tecnológicas en producción que deben ser mantenidas para velar por la continuidad del servicio con los mismos criterios de desempeño y disponibilidad. No reconocer esta dinámica implica desconocer que la operación actual del CND, ASIC y LAC depende de un ecosistema tecnológico que evoluciona continuamente como resultado directo de la regulación, y cuya sostenibilidad es indispensable para la prestación confiable y oportuna de los servicios al mercado y al país.
e. La reducción del rubro puede generar riesgos operativos y regulatorios
Si XM no cuenta con los recursos requeridos para soporte, mantenimiento, observabilidad y evolución de aplicaciones críticas, deberá priorizar incidentes, aplazar correctivos, limitar mantenimiento preventivo, reducir capacidades de monitoreo o diferir ajustes funcionales necesarios.
Esto puede traducirse en mayores riesgos de indisponibilidad, errores operativos, retrasos en atención de agentes, afectaciones en procesos de liquidación o garantías, menor trazabilidad y mayor exposición a incidentes de seguridad. La eficiencia regulatoria debe evaluarse considerando la continuidad, calidad y seguridad del servicio. Un recorte que impida sostener adecuadamente las aplicaciones generando una transferencia de riesgo hacia la prestación del servicio.
Solicitud del recurso de reposición:
Por las razones expuestas, solicitamos a la CREG reponer parcialmente la decisión contenida en la Resolución CREG 501 219 de 2026 y en el Documento CREG 901 368 de 2026, en el sentido de reconocer los recursos asociados al proyecto Evolutivos de aplicaciones, mantenimientos preventivos y correctivos, conforme al alcance ajustado que XM presenta en el presente recurso.
La CREG aprobó para este rubro $14.425 millones (precios de junio de 2025), por tanto, rechazó $707 argumentando que corresponde a recursos por la no entrada del proyecto SAM y que XM abordó en el numeral 2 de este recurso; otra porción $201 millones por salario mínimo que ya se incluyó en el numeral 1 del presente recurso; y, también se presentó una negación por $10.193 millones, los cuales argumenta la CREG que tiene un incremento del 130% que no se considera pertinente. En esta parte del recurso, XM se va a referir únicamente a la negación de $10.193 y al monto que sobre dicha negación interpone recurso de reposición.
En ese sentido, XM no solicita en este capítulo la totalidad de los $10.193 millones asociados a la diferencia identificada para evolutivos, sino un valor priorizado de $6.279 millones a precios de junio de 2025, correspondiente a los recursos que considera estrictamente necesarios para mantener la estabilidad, continuidad, observabilidad, seguridad y capacidad de respuesta de las soluciones tecnológicas que soportan los servicios del CND, ASIC y LAC, considerando la fecha de aprobación de los recursos y la capacidad de implementación hasta la finalización del año 2026.
Este valor corresponde a actividades de soporte, mantenimiento preventivo y correctivo, observabilidad, estabilidad y ajustes técnicos o funcionales menores sobre aplicaciones y microservicios en producción. Dichos recursos no corresponden a mejoras discrecionales ni a una expansión opcional de capacidades, sino a actividades necesarias para reducir riesgos de indisponibilidad, degradación del servicio, acumulación de deuda técnica, fallas operativas, afectaciones de seguridad y limitaciones en la atención de requerimientos regulatorios u operativos.
En consecuencia, XM solicita reconocer el mayor valor asociado por los impactos de la expedición del decreto de salario mínimo en los siguientes términos:
- Incrementar el valor reconocido para el grupo Tecnología, incluido en el punto 4.1.3. del Documento CREG 901 368 de 2026, en $6.279 millones (junio de 2025).
- Ajustar el Artículo 1 de la Resolución CREG 501 219 de 2026, incrementando el monto aprobado en $3.324 millones (precios de 2013) equivalentes a $6.279 millones (precios junio de 2025)
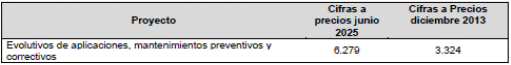
2.2.8. Análisis de la Comisión
XM sostiene que los evolutivos forman parte del ciclo natural de vida de las aplicaciones desarrolladas a la medida y puestas en producción para los servicios del CND, ASIC y LAC. Según la recurrente, comprenden soporte, mantenimiento preventivo y correctivo, observabilidad, corrección de defectos, estabilidad, cierre de vulnerabilidades, reducción de deuda técnica y ajustes técnicos o funcionales menores, y son equivalentes al mantenimiento continuo de un activo productivo. Su falta de ejecución incrementaría la probabilidad de fallas, indisponibilidades, degradación del servicio y reemplazos urgentes más costosos.
XM afirma que el incremento solicitado no corresponde a una actualización presupuestal ordinaria ni a una variación aislada de precios. Aduce que el universo tecnológico de 2026 es mayor y más exigente que el de vigencias anteriores: existen más aplicaciones, integraciones, funcionalidades, microservicios, reglas de negocio, datos, reportes y usuarios; mayores requerimientos de trazabilidad, observabilidad, seguridad, interoperabilidad y disponibilidad, cercana a 7x24 para la mayoría de los sistemas; y una superficie de exposición a ataques informáticos más amplia. Por ello, estima que el rubro no puede evaluarse únicamente mediante una comparación histórica actualizada por IPC.
La recurrente agrega que cada cambio regulatorio incorporado en los sistemas genera funcionalidades y aplicaciones que, una vez implementadas, se integran de manera permanente a la operación y deben continuar soportándose. En su criterio, a mayor desarrollo regulatorio, mayor es el universo tecnológico que debe mantenerse disponible. Señala que la degradación de las soluciones del CND puede afectar la planeación, coordinación y control operativo del SIN; que, en el ASIC, puede comprometer el registro de agentes y fronteras, los contratos, las garantías, la liquidación y la publicación de información; y que, en el LAC, puede afectar la liquidación de cargos, la facturación, los indicadores y los reportes. El recurso identifica, entre otras, aplicaciones como SIO, RIO, SIMPLEXO, CONSIT, GIDMORE, ACME, ADMGAR, CROM, REGFRO, SICEP, SUICC, INDICA, SMART, FLA y SAVIA.
XM sostiene que una reducción que obligue a priorizar incidentes, aplazar correctivos, limitar mantenimiento preventivo, reducir el monitoreo o diferir ajustes funcionales transfiere riesgos a la prestación del servicio y debe evaluarse a la luz de la continuidad, calidad y seguridad, y no solo con base en el monto histórico.
Respecto de la cuantía, XM señala que la CREG aprobó $14.425 millones para el rubro; excluyó $707 millones por su relación con SAM y $201 millones por salario mínimo, valores tratados en otros motivos del recurso; y negó además $10.193 millones por el incremento frente a 2025. En este motivo no recurre la totalidad de esta última diferencia, sino un monto priorizado de $6.279 millones, a precios de junio de 2025, determinado con base en las actividades que considera estrictamente necesarias y en la capacidad de ejecución restante durante 2026. En consecuencia, solicita incrementar el Grupo Tecnología en $6.279 millones y aumentar el artículo 1 en $3.324 millones, a precios de diciembre de 2013.
Frente a los argumentos expuestos por XM, la Comisión reconoce que las actividades de soporte, mantenimiento preventivo y correctivo, observabilidad y evolución de las aplicaciones pueden resultar necesarias para mantener la continuidad, disponibilidad y seguridad de las soluciones tecnológicas que soportan la prestación de los servicios del CND, ASIC y LAC. No obstante, la necesidad general de estas actividades no implica el reconocimiento automático de cualquier valor solicitado, toda vez que, de conformidad con la metodología prevista en la Resolución CREG 174 de 2013 y con el criterio de eficiencia económica establecido en el artículo 87 de la Ley 142 de 1994, corresponde a la empresa justificar la cuantía de los recursos requeridos y demostrar que estos corresponden a costos eficientes para la prestación de los servicios regulados.
En la actuación administrativa que dio lugar a la expedición de la Resolución CREG 501 219 de 2026, la Comisión identificó que el valor solicitado para el concepto "Aplicativos y microservicios soportados, estables y optimizados en operación", correspondiente para la vigencia 2026 al hito de valor "Soportar y mantener las aplicaciones en ambiente productivo", pasó de $9.505 millones en 2025 a $22.537 millones en 2026, a precios de junio de 2025. Este comportamiento representaba un incremento cercano al 130% frente a la vigencia anterior, razón por la cual la Comisión solicitó a XM justificar dicho incremento y explicar en detalle los elementos que motivaban la diferencia entre las dos vigencias.
En respuesta a dicho requerimiento y posteriormente en el recurso de reposición, XM hizo referencia, entre otros aspectos, a la ampliación del universo de soluciones tecnológicas, al incremento de la carga operativa, a la evolución y mayor complejidad de los servicios, a las crecientes exigencias de disponibilidad y ciberseguridad y al carácter recurrente de las actividades de soporte y mantenimiento.
No obstante, revisada la información remitida, la Comisión encuentra que tales argumentos describen de manera general la necesidad de mantener las aplicaciones en producción, pero no presentan una relación cuantitativa que permita verificar cómo el crecimiento alegado en el universo tecnológico, en la carga operativa o en la complejidad de los servicios se traduce en el incremento específico de recursos solicitado. En particular, no se presentó una conciliación desagregada entre las vigencias 2025 y 2026 que permita identificar las aplicaciones o servicios adicionales que explican la variación, las nuevas actividades requeridas, las cantidades asociadas, los costos unitarios aplicables y su incidencia en el valor total del hito.
La Comisión tampoco encuentra que el carácter recurrente de estas actividades justifique el incremento identificado. Por el contrario, tratándose de actividades que se ejecutan de manera continua, XM debía presentar información que permitiera comparar de forma homogénea el alcance, las cantidades y los costos de las actividades desarrolladas en 2025 con aquellas previstas para 2026, y explicar de manera verificable las causas del aumento solicitado.
Los argumentos expuestos en los literales a al e de este numeral, no conllevar a modificar el anterior análisis. Así mismo, la Comisión considera que el ajuste al ingreso regulado busca incentivar comportamientos eficientes por lo que dentro de estos incentivos se encuentra que la actividad se realice con valores similares a los aprobados en años anteriores, más aún cuando los proyectos del Grupo de Tecnología actualmente corresponden a un 70% de la variable del Plan Anual de Inversiones – PAI.
Los argumentos presentados en el recurso reiteran la necesidad general de las actividades de evolutivos, soporte y mantenimiento, pero no aportan elementos nuevos y suficientes que permitan desvirtuar las conclusiones adoptadas en la Resolución CREG 501 219 de 2026 respecto de la falta de justificación del incremento solicitado.
Con base en los expuesto, no se aceptan las solicitudes de la empresa en este punto por lo que los argumentos analizados no conllevan a modificar o revocar la Resolución CREG 501 219 de 2026.
2.2.9. Actualización tecnológica y actualización de componentes
"Lo solicitado inicialmente por XM
XM solicitó recursos asociados a actualización tecnológica, orientado a intervenir algunos componentes tecnológicos base sobre los cuales operan las soluciones desarrolladas a la medida y que soportan la prestación de los servicios CND, ASIC y LAC, particularmente elementos como Angular y.NET, en un conjunto definido de aplicativos priorizados, correspondiente a 30 soluciones del CND y 33 del MEM, con el fin de mantener la capacidad de operación de este número limitado de aplicaciones y sobre los componentes/elementos específicos, sin soporte del fabricante o próximos a vencerse.
Este proyecto es complementario al proyecto de evolutivos, pero con alcances distintos. El proyecto de actualización tecnológica está enfocado en intervenir componentes y elementos tecnológicos específicos de un grupo determinado de soluciones, mientras que con evolutivos se busca sostener operativamente el conjunto completo de aplicaciones en la capa de software.
Como fue informado a la Comisión mediante comunicación con cítese XM 202644006540-1, asunto "Respuesta a la solicitud de aclaración en relación con la aprobación de ajuste al ingreso máximo regulado de los servicios del CND, ASIC y LAC para el año 2026, presentado por XM S.A. E.S.P. radicado CREG S2026002416", XM remitió la primera entrega de información solicitada por la Comisión, incluyendo, entre otros anexos, el Anexo 6 "Inventario Soluciones TI" y el Anexo 7 "Cálculo Obsolescencia TI", así como la sección de respuesta correspondiente a Tecnología - Obsolescencia.
En dicha comunicación, XM explicó que la obsolescencia tecnológica y la actualización de componentes hacían parte de los asuntos requeridos por la Comisión, y que la información entregada buscaba presentar soportes completos, consistentes, trazables y verificables sobre los proyectos, cronogramas, riesgos, inventarios tecnológicos y cálculo de obsolescencia.
Lo definido por la CREG
(…)
Argumentos de XM:
Las inversiones solicitadas en el presente recurso de reposición no constituyen mejoras deseables ni responden a criterios de gestión interna de tecnología. Son estrictamente necesarias para que XM mantenga la capacidad operativa de ejecutar los procesos que la regulación le asigna, y cuya interrupción o degradación tendría consecuencias directas sobre los agentes del mercado y la operación del sector eléctrico colombiano.
Procesos en riesgo y su impacto por la imposibilidad de mantener vigentes y disponibles las aplicaciones que los soportan:
- Procesos de la operación del Sistema Interconectado Nacional asociados a la planeación, supervisión, coordinación o control operativos. Riesgo por indisponibilidad: No disponer de las herramientas informáticas necesarias para realizar la operación del SIN.
- Procesos de liquidación y facturación de las transacciones en bolsa y la liquidación y facturación de los diferentes cargos por uso de los sistemas de distribución local, sistema de transmisión regional y nacional. Riesgo por indisponibilidad: Incumplimiento en plazos regulados cuya meta es de cero retrasos trimestrales.
- Procesos de registro y gestión de fronteras y contratos de largo plazo, administración de garantías, administración de cuentas del mercado y gestión del vencimiento de factura. Riesgo por indisponibilidad: afectaciones en la calidad de los entregables y retrasos en el cumplimiento de los procesos de administración de garantías, liquidación y facturación de las transacciones, afectando el flujo de caja de más de 360 agentes del mercado.
- Procesos de intercambios de información con los agentes. Riesgo por indisponibilidad: impedimentos de los agentes para verificar sus cuentas, pérdida de oportunidad en las validaciones de información generando incertidumbre comercial y exponiendo a XM a reclamaciones y demandas por perjuicios económicos atribuibles a errores en la liquidación.
En la comunicación cítese XM 202644006540-1, XM presentó un anexo con el Inventario Soluciones TI en el que se listaron las soluciones tecnológicas usadas por los procesos asociados a los servicios regulados del CND, ASIC y LAC, indicando el nombre, sigla, criticidad, gerencia (CND/MEM/TRANSVERSAL), indicador obsolescencia (a marzo de 2026), nombre componente, tipo componente, nombre elemento, fecha de fin de vida útil del elemento (correspondiente a la fecha de fin de soporte del elemento por parte de los fabricantes) y medida mitigación obsolescencia.
El objetivo de dicho anexo era detallar que la actualización tecnológica no corresponde a un esfuerzo puntual ni a una decisión discrecional de inversión, sino a una necesidad estructural y continua, cuyo comportamiento es inherentemente dinámico y depende directamente de factores externos que no son controlables por XM, en particular de los ciclos de vida definidos por los fabricantes de tecnología.
Cada uno de los componentes que hacen parte de las soluciones tecnológicas: bases de datos, sistemas operativos, librerías, herramientas de desarrollo y plataformas de integración, entre otros, opera bajo esquemas de soporte definidos por sus fabricantes, los cuales establecen de manera explícita fechas de fin de soporte, actualizaciones obligatorias y políticas de seguridad. A partir de dichos hitos, los componentes dejan de recibir parches, correcciones o actualizaciones, lo que implica que su operación se realice en condiciones de riesgo creciente.
Bajo este este contexto, la actualización tecnológica no puede ser entendida como una necesidad estática ni uniforme entre vigencias. Por el contrario, su alcance se redefine cada año en función de los componentes que alcanzan o se aproximan a su fin de soporte, generando requerimientos específicos y variables que deben ser atendidos oportunamente para evitar impactos sobre la operación.
Esto implica que el presupuesto solicitado para 2026 responde a una realidad concreta: el conjunto de componentes que, para esa vigencia, requieren ser intervenidos para velar por la continuidad operativa. No atender estos requerimientos no elimina la necesidad técnica, sino que traslada el riesgo directamente a la operación de los servicios que XM presta al país.
- La falta de actualización de estos componentes conlleva consecuencias tales como:
- Operación de sistemas sin soporte del fabricante, sin posibilidad de corrección ante fallas o incidentes.
- Incremento del riesgo de vulnerabilidades sin posibilidad de mitigación mediante parches oficiales.
- Pérdida de compatibilidad con otros componentes del ecosistema tecnológico.
- Mayor probabilidad de fallas, interrupciones o degradación de servicios críticos.
En el contexto de XM, esto afecta directamente los sistemas que soportan funciones esenciales del CND, ASIC y LAC.
En el CND, el recurso solicitado cubre la actualización de componentes de soluciones como Despacho Económico del Operador en Tiempo Real (DEOTR), Gestión Integral de la Demanda (GIDMORE), Gestor Aseguramiento Operación (GAO), InfoSCADA, Modelo de Datos Común (MDC), Operación de la Planeación (OpPlan), Pronósticos de Generación y Demanda FERNC (PRONFERNC), Recepción de Información de Ofertas de Energía (RIO), Simplex Operativo (SIMPLEXO), Sistema de Reportes (SISREP), Sistema de Información Meteorológica (SIM) y Sistema Integral de Operación (SIO), además de componentes transversales que hacen posible su operación conjunta, como Logging WS, Servicio de Datos MID ORACLE, Microservicio Bitácora, Microservicio Seguridad y eXMo. Estas soluciones soportan funciones regulatorias del CND, entre ellas la planeación operativa del SIN, la coordinación operativa del SIN, la elaboración de estudios e informes y el control operativo. Si no se aprueban estos recursos, XM queda expuesta a fallas o degradaciones en la recepción de ofertas, en la consolidación de datos de operación, en el procesamiento de variables hidrológicas y meteorológicas, en el análisis operativo y en la disponibilidad de información para la coordinación y supervisión del sistema. El efecto concreto no sería solo "tecnológico": sería una menor capacidad operativa del CND para procesar y disponer información crítica en forma confiable y oportuna para la operación del SIN.
Dicho de manera directa, si componentes de los aplicativos mencionados fallan, se degrada o interrumpe la capacidad de XM para recibir, procesar, consolidar y poner a disposición información indispensable para las decisiones operativas del sistema. Esto afecta la oportunidad de la operación, debilita la confiabilidad de los análisis y aumenta el riesgo de indisponibilidad de herramientas necesarias para la coordinación del SIN. En un entorno de operación en tiempo real, esa pérdida de confiabilidad no es neutra: impacta la capacidad institucional de XM para prestar adecuadamente el servicio regulado de operación del sistema eléctrico nacional. Por eso, para el CND, estos recursos no son una mejora deseable; son la condición mínima para evitar que aplicaciones que están en uso efectivo empiecen a fallar o a perder capacidad de respuesta.
En el ASIC, el alcance 2026 incluye soluciones como Administración de Cuentas del Mercado de Energía (ACME), Administración de Garantías (ADMGAR), BANKGAR, Interfaz de Carga AGPE (CargAGPE), Seguimiento Cogeneradores (COGEN), ConvenioMME556, Contratos de Respaldo de Operación del Mercado (CROM), DESARSIC, Garantías TIE (GARATIE), Operational Data Store (ODS), SICEP, SUICC y Contratos UNR. Estos aplicativos sostienen actividades regulatorias tales como registro de agentes, gestión de contratos, administración de garantías, liquidación de transacciones del MEM, facturación, recaudo y publicación de reportes regulados. Si no se reconocen los recursos para intervenir sus componentes, el riesgo operativo es que pueden presentarse fallas, degradaciones o interrupciones en sistemas que administran cuentas, garantías, contratos y resultados del mercado. Eso afecta directamente la capacidad de XM para procesar, consolidar y entregar a los agentes del mercado la información y los resultados sobre los cuales se soportan obligaciones, derechos, pagos, cobros y validaciones operativas.
Para los agentes del mercado, el impacto de una falla en ACME, ADMGAR, CROM, DESARSIC, GARATIE, SICEP o SUICC no se traduce en una simple indisponibilidad informática, sino en retrasos, inconsistencias o afectaciones sobre servicios esenciales de administración del mercado. Si estos sistemas pierden estabilidad o se interrumpen, se dificulta la gestión de cuentas, garantías, contratos y flujos de información regulatoria. En consecuencia, la no aprobación de estos recursos expone al ASIC a una pérdida de confiabilidad en los sistemas que hoy soportan el funcionamiento económico y transaccional del MEM. De nuevo, no se trata de una mejora aspiracional: se trata de evitar que herramientas vigentes y necesarias para la administración del mercado fallen o se degraden con impacto directo sobre los participantes del sector.
En el frente compartido de ASIC y LAC, el proyecto cubre la actualización de componentes de soluciones como MODGENXML, NuevoREGFRO, Registro Agentes (RAG), Registro de Parámetros del Mercado (RPM), SIMEM, Módulo de Registro Largo Plazo y Generación Distribuida, módulo de disponibilidad comercial y la especificación para demandas, generación y pérdidas asociada a la RES_CREG_015, así como plataformas transversales como Biblioteca de componentes transversales, PORTALXM, ADMMID, Sincronizador Históricos RAS, Microservicio Consultas MID y Automatización de Gestión de Cuentas. En el LAC, además, se incluyen aplicaciones como SMART, Cargos y Pérdidas LAC (CARPERLAC), SAVIA y SIRED. Estos sistemas soportan funciones regulatorias relacionadas con registro de agentes, registro de parámetros, cálculo de demanda, generación y pérdidas, liquidación de transacciones, facturación, cargos por uso, liquidación del CPROG, publicación de indicadores de calidad y reportes regulados. Si no se aprueban los recursos, XM corre el riesgo de que fallen o se degraden herramientas que hoy son necesarias para registrar, calcular, consolidar y divulgar información regulatoria del mercado.
El efecto concreto sobre los agentes sería inmediato: problemas en el registro de información, afectaciones en procesos de liquidación, retrasos en facturación, errores en parámetros del mercado o indisponibilidad de resultados que son necesarios para la operación y el cumplimiento de obligaciones. Sobre el país, el efecto es igualmente material, porque el LAC y los componentes compartidos ASIC-LAC sostienen resultados económicos y regulatorios indispensables para el funcionamiento ordenado del mercado eléctrico. Si sistemas como SIMEM, RAG, RPM, MODGENXML, SMART o CARPERLAC fallan o pierden estabilidad, se compromete la trazabilidad y confiabilidad de procesos que tienen efecto directo sobre la liquidación, la facturación y la información regulada que reciben los agentes. Por eso, los recursos aquí solicitados son estrictamente necesarios: sin ellos, XM no tiene cómo asegurar que estas soluciones continúen prestando el servicio en forma confiable y oportuna.
Adicionalmente, el alcance 2026 incluye componentes transversales como Logging WS, Servicio de Datos MID ORACLE, Microservicio Bitácora, Microservicio Seguridad, eXMo, Biblioteca de Componentes Transversales, PORTALXM, ADMMID, Sincronizador Históricos RAS, Microservicio Consultas MID y Automatización de Gestión de Cuentas. Estos no son accesorios; por el contrario, son piezas compartidas que soportan múltiples aplicaciones de CND, ASIC y LAC. Si estos componentes no se actualizan, el riesgo no recae sobre un solo aplicativo, sino sobre varios sistemas al mismo tiempo. En otras palabras, la no aprobación de los recursos aumenta el riesgo de falla sistémica sobre servicios compartidos que sostienen más de un proceso regulado. Esa es precisamente la razón por la cual estos recursos deben verse como indispensables: su no ejecución amplifica el riesgo y puede afectar simultáneamente varias funciones del CND, del ASIC y del LAC.
La gestión de la obsolescencia tecnológica constituye una condición indispensable para que XM pueda seguir prestando de manera segura, confiable y continua los servicios del CND, ASIC y LAC. Cuando un componente tecnológico (sistema operativo, base de datos, librerías o plataformas de aplicación, entre otras) supera su ciclo de soporte definido por el fabricante, se pierde la capacidad de escalar incidentes, solicitar correcciones, acceder a parches, actualizaciones o acompañamiento especializado frente a fallas que afecten la operación. En estas condiciones, un evento técnico deja de ser un incidente gestionable bajo soporte del proveedor y se convierte en un riesgo directo para la continuidad del servicio, pues ya no existe garantía de respuesta, corrección o restauración dentro de tiempos compatibles con la criticidad de los sistemas que soportan la operación del CND, ASIC y LAC.
A ello se suma un aspecto especialmente sensible: la renovación de productos de aseguramiento como la póliza de riesgo cibernético puede verse comprometido al mostrar una gestión inadecuada de la obsolescencia, lo cual se puede verse especialmente en los requisitos de gestión de vulnerabilidades. La ausencia de una debida diligencia puede aumentar significativamente el costo de estos productos de transferencia de riesgo o pueden evitar su renovación o consecución. En escenarios de falla, incidente de ciberseguridad o afectación sobre infraestructura crítica, no contar con soporte válido y vigente puede dificultar o limitar la demostración de debida diligencia técnica, de gestión del riesgo, la capacidad de atención del evento y de continuidad del negocio y, por ende, podría generar condiciones de exclusión en procesos de reclamaciones ante la póliza, trasladando un riesgo patrimonial adicional a XM y, en últimas, al servicio que presta al país. En un entorno como el de XM, esto no es un asunto menor: significa exponer activos esenciales para la operación del sistema y del mercado a una condición de desprotección técnica y financiera.
En el caso específico del software, XM realiza la gestión de obsolescencia bajo la metodología descrita en el anexo "Calculo Obsolescencia TI" enviado como parte de la comunicación cítese XM 202644006540-1, la cual se basa en la norma técnica para la gestión de obsolescencia (IEC-62402-2019), lo que permite identificar de manera estructurada los componentes cuyo ciclo de soporte se aproxima a su vencimiento, priorizar su intervención y mantener el ecosistema tecnológico dentro de condiciones razonables de operación y atención.
Este monitoreo no persigue un fin interno de actualización por sí mismo, sino que permite anticipar la pérdida de soporte del fabricante y evitar que aplicaciones y plataformas críticas queden imposibilitadas de recibir atención especializada en caso de falla o incidente. Adicional, al no recibir actualizaciones de un componente por parte de un fabricante y la decisión de NO actualizarlos, XM perdería nuevas capacidades tecnológicas que los fabricantes liberan en sus componentes para funcionar ante nuevos contextos, tipos de datos, demandas transaccionales, entre otras. Desde esta perspectiva, la gestión de obsolescencia de software es una herramienta de continuidad operativa y de mitigación de riesgo, no una práctica opcional de modernización.
Con el propósito de facilitar una mejor comprensión del modelo y cálculo de obsolescencia de software realizado por XM, anexamos al presente recurso el documento "ANEXO 1. GESTIÓN OBSOLESCENCIA DE SOFTWARE XM", en el que se describe información complementaria respecto al cálculo del índice de obsolescencia.
En consecuencia, XM reitera que los recursos asociados al proyecto de Actualización Tecnológica son indispensables porque permiten contener un riesgo operativo real, verificable y directamente asociado a sistemas que hoy sostienen funciones reguladas del CND, ASIC y LAC. Si la Comisión no reconoce estos recursos en la cuantía requerida, se comprometen aplicaciones concretas, procesos operativos específicos y servicios que impactan de manera directa a los agentes del mercado y a la operación del Sistema Interconectado Nacional. Los recursos asociados a esta gestión deben entenderse como parte de las condiciones mínimas necesarias para sostener la operación confiable del CND, ASIC y LAC, y no como inversiones prescindibles o diferibles. Si estos recursos no se ejecutan oportunamente, XM no solo enfrenta mayor probabilidad de falla, sino una menor capacidad de respuesta, menor capacidad de recuperación y mayor exposición frente a riesgos operativos, de ciberseguridad y de cobertura patrimonial.
Por lo anterior, solicitamos reconsiderar el reconocimiento parcial de los recursos del proyecto Actualización Tecnológica, reevaluándolo a la luz del riesgo operativo concreto descrito. Lo solicitado para 2026 es lo estrictamente necesario para que los servicios que presta al país no pierdan continuidad, confiabilidad ni capacidad de respuesta.
Es importante recordar, tal como se mencionó en la comunicación cítese XM 202644006540-1, el proyecto de actualización tecnológica de componentes, como un proyecto independiente, finaliza en 2026, en el que se espera llevar a las aplicaciones a un estado de obsolescencia controlada. En adelante, la actualización de componentes tecnológicos se integra de manera natural al día a día de los equipos de soporte y mantenimiento de las aplicaciones desarrolladas a la medida enmarcadas bajo el proyecto de evolutivos, sin requerir proyectos especiales ni inversiones de gran magnitud, dado que la base tecnológica se encontraría alineada con versiones soportadas por los fabricantes y con ciclos de vida gestionables, situación que se espera a partir de la vigencia de 2027.
Adicionalmente complementamos argumentos con los siguientes numerales:
a. La actualización tecnológica no es un rezago administrativo, sino una necesidad estructural de los servicios
Respetuosamente solicitamos reconsiderar la conclusión de la Comisión, en la medida en que la actualización tecnológica no puede ser entendida como una actividad puntual ni como un rezago administrativo. La obsolescencia tecnológica es un fenómeno estructural, recurrente y permanente, derivado de los ciclos de vida definidos por los fabricantes de software, plataformas, bases de datos, sistemas operativos, frameworks, librerías, middleware e infraestructura.
En la comunicación cítese XM 202644006540-1, XM presentó información técnica asociada a obsolescencia, inventarios tecnológicos y cálculo de obsolescencia, con el fin de demostrar que la actualización de componentes forma parte de la gestión normal y necesaria de plataformas que soportan servicios críticos.
b. La vigencia 2026 corresponde a una fase necesaria de cierre de brecha tecnológica
La solicitud de actualización tecnológica no corresponde a una nivelación indiscriminada de actividades no ejecutadas. Corresponde a una fase técnica dentro de la hoja de ruta de actualización y gestión de obsolescencia presentada a la Comisión. En la primera respuesta a aclaraciones, XM identificó proyectos con ejecución plurianual, su horizonte, entregables, hitos, productos, trazabilidad y naturaleza del trabajo incorporado en la solicitud para 2026, distinguiendo continuidad plurianual, reprogramaciones y nuevas actividades.
Este enfoque permite a la Comisión verificar que las actividades previstas para 2026 se encuentran asociadas a necesidades técnicas y operativas específicas, y no a una acumulación genérica de rezagos.
c. La no actualización pone en riesgo la seguridad y operatividad de las soluciones tecnológicas
La actualización tecnológica es una condición necesaria para mantener la seguridad, disponibilidad, desempeño y continuidad de los sistemas que soportan la operación del CND, ASIC y LAC. La falta de actualización de componentes tecnológicos incrementa la exposición a vulnerabilidades, fallas, incompatibilidades, pérdida de soporte de fabricante y limitaciones para la atención de nuevas exigencias regulatorias u operativas.
La reducción de estos recursos no elimina el riesgo. Por el contrario, puede incrementar la exposición de XM, del MEM y del SIN a fallas tecnológicas, vulnerabilidades de seguridad, indisponibilidades o limitaciones en la capacidad de adaptación a cambios regulatorios.
d. La actualización tecnológica es condición para la continuidad y calidad del servicio público esencial
Los servicios CND, ASIC y LAC dependen de aplicaciones, bases de datos, integraciones, infraestructura, herramientas de observabilidad, ciberseguridad y plataformas tecnológicas que deben operar con niveles adecuados de disponibilidad y seguridad. La eficiencia tarifaria no puede interpretarse como la reducción de recursos críticos hasta el punto de comprometer la continuidad del servicio.
En este caso, los recursos de actualización tecnológica no representan una mejora discrecional, sino una condición habilitante para preservar la operatividad de los sistemas que soportan la administración del mercado, la operación del sistema y la liquidación de cuentas.
e. El reconocimiento oportuno evita mayores costos y riesgos futuros
La gestión oportuna de la actualización tecnológica permite evitar la acumulación de deuda tecnológica y reduce el riesgo de intervenciones correctivas más costosas en vigencias posteriores. En este sentido, el reconocimiento de los recursos solicitados no solo atiende una necesidad actual, sino que contribuye a la eficiencia de mediano plazo, al preservar la estabilidad y sostenibilidad tecnológica de los servicios regulados.
Con el propósito de facilitar una mejor comprensión del comportamiento y estructuración de los recursos asociados a la Actualización Tecnológica, anexamos al presente recurso el documento "ANEXO 2. DOCUMENTO TÉCNICO – SISTEMA DE NUEVO REGISTRO DE FRONTERAS", en el cual se presenta un ejemplo ilustrativo del ciclo de actualización de un aplicativo especifico. Este anexo tiene como finalidad evidenciar de manera práctica cómo los ciclos de actualización están determinados por las políticas y lineamientos establecidos por los fabricantes de tecnología, en particular en relación con las fechas de fin de soporte, actualizaciones obligatorias y disponibilidad de parches. A través de este ejemplo, se busca brindar mayor claridad sobre la naturaleza dinámica de estos ciclos y su incidencia directa en la planeación de las actividades de actualización tecnológica.
Solicitud del recurso de reposición:
Por las razones expuestas, solicitamos a la CREG reponer parcialmente la decisión contenida en la Resolución CREG 501 219 de 2026 y en el Documento CREG 901 368 de 2026, en el sentido de reconocer los recursos asociados al proyecto Actualización tecnológica y actualización de componentes, conforme al alcance ajustado que XM presenta en el presente recurso.
La CREG aprobó para este rubro $19.872 millones (precios de junio de 2025), por tanto, rechazó $2.939 argumentando que corresponde recursos por la entrada del proyecto SAM y que XM abordó en el numeral 2 de este recurso; otra porción $243 millones por salario mínimo que ya se incluyó en el numeral 1 del presente recurso; y, también se presentó una negación por $5.061 millones de los cuales argumenta la CREG que tiene un incremento que no se considera pertinente y que por tanto debe igualarse a la suma aprobada en el año 2025. En esta parte del recurso, XM se va a referir únicamente a la negación de $5.061 y al monto que sobre dicha negación interpone recurso de reposición.
De acuerdo con lo anterior, en el presente numeral XM presenta recurso por $4.488 millones. No se solicita la totalidad de la diferencia frente al valor inicialmente presentado de $5.061, sino que ajusta y focaliza el alcance de la solicitud, con el propósito de concentrar el recurso en aquellos recursos estrictamente necesarios para atender necesidades tecnológicas que no pueden ser diferidas sin incrementar riesgos operativos, de ciberseguridad, indisponibilidad, pérdida de soporte o degradación de servicios críticos.
En consecuencia, XM solicita reconocer el mayor valor asociado por los impactos de la expedición del decreto de salario mínimo en los siguientes términos:
- Incrementar el valor reconocido para el grupo Tecnología, incluido en el punto 4.1.3. del Documento CREG 901 368 de 2026, en $4.488 millones (precios junio de 2025).
- Ajustar el Artículo 1 de la Resolución CREG 501 219 de 2026, incrementando el monto aprobado en $2.376 millones (precios de 2013) equivalentes a $4.488 millones (precios junio de 2025)
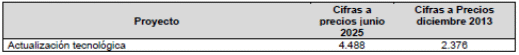
El detalle de esta cifra se presenta en los literales a y b del numeral 6, del presente recurso, donde se muestra la distribución del mayor valor por SMLMV en los componentes PAI y APAI, con el propósito de mantener la trazabilidad de la solicitud y evitar duplicidades entre los conceptos objeto del recurso.
2.2.10. Análisis de la Comisión
XM diferencia este proyecto de los evolutivos. Explica que la actualización tecnológica interviene componentes base específicos -entre otros, versiones de Angular,.NET, bases de datos, sistemas operativos, librerías, frameworks, middleware y plataformas de integración- de un conjunto priorizado de treinta soluciones del CND y treinta y tres del MEM, mientras que los evolutivos sostienen operativamente el conjunto de aplicaciones en la capa de software.
La recurrente sostiene que la actualización tecnológica no es una mejora discrecional, un rezago administrativo ni una necesidad uniforme entre vigencias, sino una actividad estructural y recurrente, determinada por las fechas de fin de soporte, las políticas de seguridad y los ciclos de vida definidos por los fabricantes. Indica que el inventario remitido a la Comisión identifica, por solución, su criticidad, el componente, el elemento, la fecha de fin de vida o soporte, el indicador de obsolescencia y la medida de mitigación. Aduce que el alcance de cada año depende de los componentes que pierden o se aproximan a perder soporte y que, por ello, no puede limitarse al valor histórico de la vigencia anterior.
XM señala que operar con componentes desactualizados implica perder soporte especializado, parches y correcciones oficiales, incrementar vulnerabilidades, incompatibilidades, fallas e indisponibilidades y reducir la capacidad de adaptación a nuevas exigencias regulatorias y operativas. Afirma que los riesgos abarcan la planeación, supervisión, coordinación y control del SIN; la liquidación y facturación de transacciones y cargos; el registro de agentes, fronteras y contratos; la administración de garantías y cuentas; el intercambio de información con los agentes; y los componentes transversales que soportan simultáneamente varias aplicaciones, por lo cual puede generarse una afectación sistémica. Añade que la falta de una gestión adecuada de obsolescencia puede aumentar el costo de la póliza de riesgo cibernético, impedir su renovación o generar dificultades o exclusiones en reclamaciones por falta de debida diligencia, con exposición patrimonial adicional.
La recurrente manifiesta que gestiona la obsolescencia con base en el inventario y en la metodología descrita en el documento "Cálculo Obsolescencia TI", referenciada en la norma IEC 62402:2019, y que anexó al recurso los documentos "Gestión Obsolescencia de Software XM" y "Documento Técnico - Sistema de Nuevo Registro de Fronteras". Este último se presenta como ejemplo de la necesidad de actualizar periódicamente versiones de.NET, Angular y SQL Server, así como la infraestructura, las integraciones, la seguridad y las capacidades de escalamiento de un sistema en producción.
XM agrega que la vigencia 2026 corresponde a una fase necesaria de cierre de la brecha tecnológica dentro de una hoja de ruta plurianual, y no a una nivelación indiscriminada de rezagos. Sostiene que la actualización oportuna evita la acumulación de deuda técnica, reduce intervenciones correctivas más costosas y preserva la continuidad, seguridad, desempeño y capacidad de recuperación de los servicios. Afirma que el proyecto independiente de actualización de componentes culminaría en 2026, una vez las aplicaciones alcancen un estado de obsolescencia controlada, y que a partir de 2027 las actualizaciones ordinarias se integrarían a los equipos de soporte y mantenimiento del proyecto de evolutivos.
En cuanto a la cuantía, XM señala que la CREG aprobó $19.872 millones; excluyó $2.939 millones por su relación con SAM y $243 millones por salario mínimo, valores tratados en otros motivos; y negó $5.061 millones al igualar el rubro con el valor de 2025. En este motivo XM no solicita la totalidad de esa última diferencia, sino $4.488 millones, a precios de junio de 2025, focalizados en necesidades que considera no diferibles. Solicita, por tanto, incrementar el Grupo Tecnología en $4.488 millones y aumentar el artículo 1 en $2.376 millones, a precios de diciembre de 2013.
Ahora bien, el análisis inicial expuesto en la resolución recurrida parte de las aclaraciones dadas por la empresa en el marco de la actuación administrativa frente a lo que esta misma ha expresado en relación con la Actualización Tecnológica y que dentro de las justificaciones para su remuneración se encuentra el de "Recuperar el ritmo de modernización tecnológica".
Planteamientos como los expuestos en el recurso con respecto a que "la actualización tecnológica no puede ser entendida como una necesidad estática ni uniforme entre vigencias" genera escenarios de incertidumbre en la remuneración eficiente del grupo de Tecnología, frente al cual, la Comisión considera que el ajuste al ingreso regulado busca incentivar comportamientos eficientes por lo que dentro de estos incentivos se encuentra que la actividad se realice con valores similares a los aprobados en años anteriores, más aún cuando los proyectos del Grupo de Tecnología actualmente corresponden a un 70% de la variable del Plan Anual de Inversiones – PAI.
Ahora, dadas los escenarios de fenómeno de "El Niño"[3] ––– y su probabilidad de ocurrencia resulta relevante reducir el riesgo de vulnerabilidades en soluciones como el Gestor Aseguramiento Operación (GAO), Sistema de Información Meteorológica (SIM), a efectos de mantener estable la capacidad operativa del CND, así como de posibles indisponibilidades para la coordinación del SIN. Lo anterior resulta relevante a efectos de resolver lo expuesto en recurso de reposición, sin embargo, no se puede confundir con lo que denomina la gestión frente a la obsolescencia tecnológica, frente a la cual resulta relevante lo expuesto por la Comisión de incentivar comportamientos eficientes.
A partir de lo anterior, resulta válido el análisis de lo expuesto por la empresa "a la luz del riesgo operativo", dadas las condiciones expuestas en relación con el fenómeno de "El Niño", razón por la cual, para esta vigencia se habrán de reconocer dichos recursos bajo esta consideración, lo cual insiste la Comisión, no ha de confundirse con los incentivos a llevar a cabo comportamientos eficientes en relación con el grupo de Tecnología, más aún, cuando en la misma solicitud la misma empresa expreso que la justificación de estos recursos estaba dada a "Recuperar el ritmo de modernización tecnológica".
Ahora, a partir de lo anteriormente expuesto, encuentra la Comisión que partir de la justificación de la empresa de evitar los riegos mencionados, esta presente un informe a la Superintendencia de Servicios Públicos Domiciliarios, con copia a la Comisión, al finalizar la ejecución de estos recursos relacionados con la "Actualización Tecnológica", donde se exponga en detalle como los mismos fueron destinados y ejecutados de acuerdo con los argumentos que XM expone en este punto el recurso de reposición y como los mismos sirvieron para mantener estable la capacidad operativa del CND, así como de posibles indisponibilidades para la coordinación del SIN y reducir el riesgo operativo en que se justifica su reconocimiento dentro de la remuneración.
Con base en los expuesto, se acepta la solicitud de la empresa en este punto por lo que el valor a reconocer en respuesta al recurso corresponde a $4.488 millones por lo que los argumentos analizados conllevan a modificar parcialmente la Resolución CREG 501 219 de 2026.
III. Conclusiones
A partir de los análisis anteriormente expuestos encuentra la Comisión que:
i) Se acepta parcialmente la solicitud del numeral 1.
ii) Se niega la solicitud del numeral 2.
iii) Se acepta parcialmente la solicitud del numeral 3.
iv) Se niega la solicitud del numeral 4.
v) Se acepta la solicitud del numeral 5.
Lo anterior se verá reflejado en la parte resolutiva de la presente resolución.
La Comisión de Regulación de Energía y Gas, en su sesión 1482 del 30 de julio de 2026, aprobó la siguiente decisión.
RESUELVE:
ARTÍCULO 1o. MODIFICAR EL ARTÍCULO 1 DE LA RESOLUCIÓN CREG 501 219 DE 2026. El artículo 1 de la Resolución CREG 501 219 de 2026, quedará así:
Programa anual de inversiones, PAIt. Aprobar a XM Compañía de Expertos en Mercados S.A. E.S.P. el Programa Anual de Inversiones para el año 2026, de conformidad con lo establecido en el artículo 6 de la Resolución CREG 174 de 2013.
| - | Pesos de diciembre 2013 |
| PAI13 | 87.817.575.012,0 |
PARÁGRAFO. A partir de lo expuesto en la parte motiva de la presente resolución, XM Compañía de Expertos en Mercados S.A E.S.P. presentará un informe a la Superintendencia de Servicios Públicos Domiciliarios, con copia a la CREG, al finalizar la ejecución de los recursos relacionados con la "Actualización Tecnológica", donde se exponga en detalle como los mismos fueron destinados, ejecutados y sirvieron para mantener estable la capacidad operativa del CND, así como de posibles indisponibilidades para la coordinación del SIN y reducir el riesgo operativo en que se justifica su reconocimiento dentro de la remuneración en la presente vigencia.
ARTÍCULO 2o. MODIFICAR EL ARTÍCULO 3 DE LA RESOLUCIÓN CREG 501 219 DE 2026. El artículo 3 de la Resolución CREG 501 219 de 2026, quedará así:
Gastos operativos de referencia, GOPRt. Aprobar a XM Compañía de Expertos en Mercados S.A. E.S.P. los gastos operativos de referencia para el año 2026, de conformidad con lo establecido en el artículo 8 y el numeral 2 del Anexo 1 de la Resolución CREG 174 de 2013.
| Pesos de diciembre 2013 | |
| GOPR13 | 96.759.062.975 |
ARTÍCULO 3o. VIGENCIA. La remuneración de los servicios regulados del CND, ASIC y LAC aprobada, comenzará a aplicarse el primer día del mes siguiente al de la fecha en la que quede en firme la presente resolución.
ARTÍCULO 4o. NOTIFICACIÓN. La presente resolución deberá notificarse a XM Compañía de Expertos en Mercados S.A. E.S.P. y deberá publicarse en el Diario Oficial. Contra lo aquí dispuesto no procede recurso alguno por haber finalizado la actuación administrativa correspondiente a la presentación de recursos previsto en la Ley.
Dada en Bogotá, D.C., a los 30 días de julio de 2026.
VÍCTOR PATERNINA NOVOA
Viceministro de Energía, delegado del Ministro de Minas y Energía
Presidente
ADRIANA JIMENEZ DELGADO
Directora Ejecutiva
<NOTAS DE PIE DE PÁGINA>
1. "Artículo 77. Requisitos. Por regla general los recursos se interpondrán por escrito que no requiere de presentación personal si quien lo presenta ha sido reconocido en la actuación. Igualmente, podrán presentarse por medios electrónicos. Los recursos deberán reunir, además, los siguientes requisitos:
1. Interponerse dentro del plazo legal, por el interesado o su representante o apoderado debidamente constituido.
2. Sustentarse con expresión concreta de los motivos de inconformidad.
3. Solicitar y aportar las pruebas que se pretende hacer valer.
4. Indicar el nombre y la dirección del recurrente, así como la dirección electrónica si desea ser notificado por este medio. (…)"
2. Expediente 2013-00506, sentencias del Tribunal Administrativo de Cundinamarca, Sección Primera y Consejo de Estado, Sección Primera, de 18 de septiembre de 2014 y 28 de septiembre de 2017.
3. El Instituto de Hidrología, Meteorología y Estudios Ambientales (IDEAM) declaró el 11 de junio de 2026 el inicio del fenómeno El Niño, al registrarse anomalías positivas de la temperatura superficial del mar en el Pacífico ecuatorial por encima del umbral característico del evento. El IDEAM y el Ministerio de Ambiente y Desarrollo Sostenible mantienen la alerta y advierten sobre la probable persistencia de condiciones tipo El Niño durante el segundo semestre de 2026 y la primera parte de 2027. Los modelos consolidados del Climate Prediction Center de la NOAA, del International Research Institute y de la Organización Meteorológica Mundial coinciden en el pronóstico de persistencia del fenómeno hacia el verano 2026–2027. En su reporte de seguimiento del ENOS del 24 de julio de 2026, el IDEAM señaló que el calentamiento en la región El Niño 3.4 alcanzó la categoría moderada según el ONI, con un valor mensual en categoría fuerte, y que, conforme al informe más reciente del Climate Prediction Center de la NOAA, existe un 97% de probabilidad de que las condiciones de El Niño persistan hasta comienzos de la primavera de 2027, con expectativa de fortalecimiento hasta el final del año. Por su parte, XM (Boletín 352), con base en IRI–NOAA, asigna una probabilidad del 81% a que el episodio alcance intensidad muy fuerte en el trimestre octubre–diciembre de 2026.


